
Fixed Income Boutique Outlook 2023: ¿Aterrizaje suave o accidentado?
Fixed Income Boutique
En pocas palabras
- Examinando algunos datos históricos, nos tranquiliza ver que comenzamos el año en mejor posición que en 2022.
- La inflación – y la velocidad a la que irá descendiendo – son las grandes incógnitas de 2023.
- La reapertura de China y la ralentización prevista de las subidas de tipos beneficiarán a los bonos de mercados emergentes y auguran una buena evolución para la inversión en el crédito corporativo de los mercados desarrollados.
¿Aterrizaje suave o accidentado?
2022 ha sido un año difícil para los bonos, pero, si miramos alrededor y vemos toda la incertidumbre que nos rodea, considero que invertir en renta fija quizás no sea una idea tan mala en el estreno de 2023.
Sabemos de sobra que nos encontramos en una situación excepcional. El año pasado fue la tercera vez en todo un siglo en que tanto los retornos de renta fija como los de renta variable fueron negativos. Si examinamos los dos años anteriores en que esto sucedió – 1969 y 1931 – observamos que ambos comparten un detalle fundamental: en la década que siguió a cada uno de ellos se vivieron retos de crecimiento significativos. En la década de 1930 tuvimos la Gran Depresión y en la de 1970 tuvimos que enfrentarnos a la estanflación.
No queremos quitar hierro al hecho de que nos encontramos en una situación difícil y que llevamos en ella ya un tiempo. La buena noticia, sin embargo, es que siempre que nos encontramos ante un riesgo de recesión o de ralentización del crecimiento, no lamento demasiado haber adquirido bonos.
La única gran incógnita que creo que nos depara el año que ha comenzado es la de la inflación y la velocidad a la que irá descendiendo.
Cómo navegar por unos mercados volátiles en busca de retornos futuros para los bonos
Para nuestro viaje de inversión en renta fija en el año que comienza, podemos utilizar como analogía la cabina de un avión. En primer lugar, si quieres saber adónde vas, ayuda saber de dónde vienes.
En el gráfico siguiente hemos desglosado los retornos de tres clases de activos de mercados emergentes: deuda soberana, deuda pública y divisas locales.
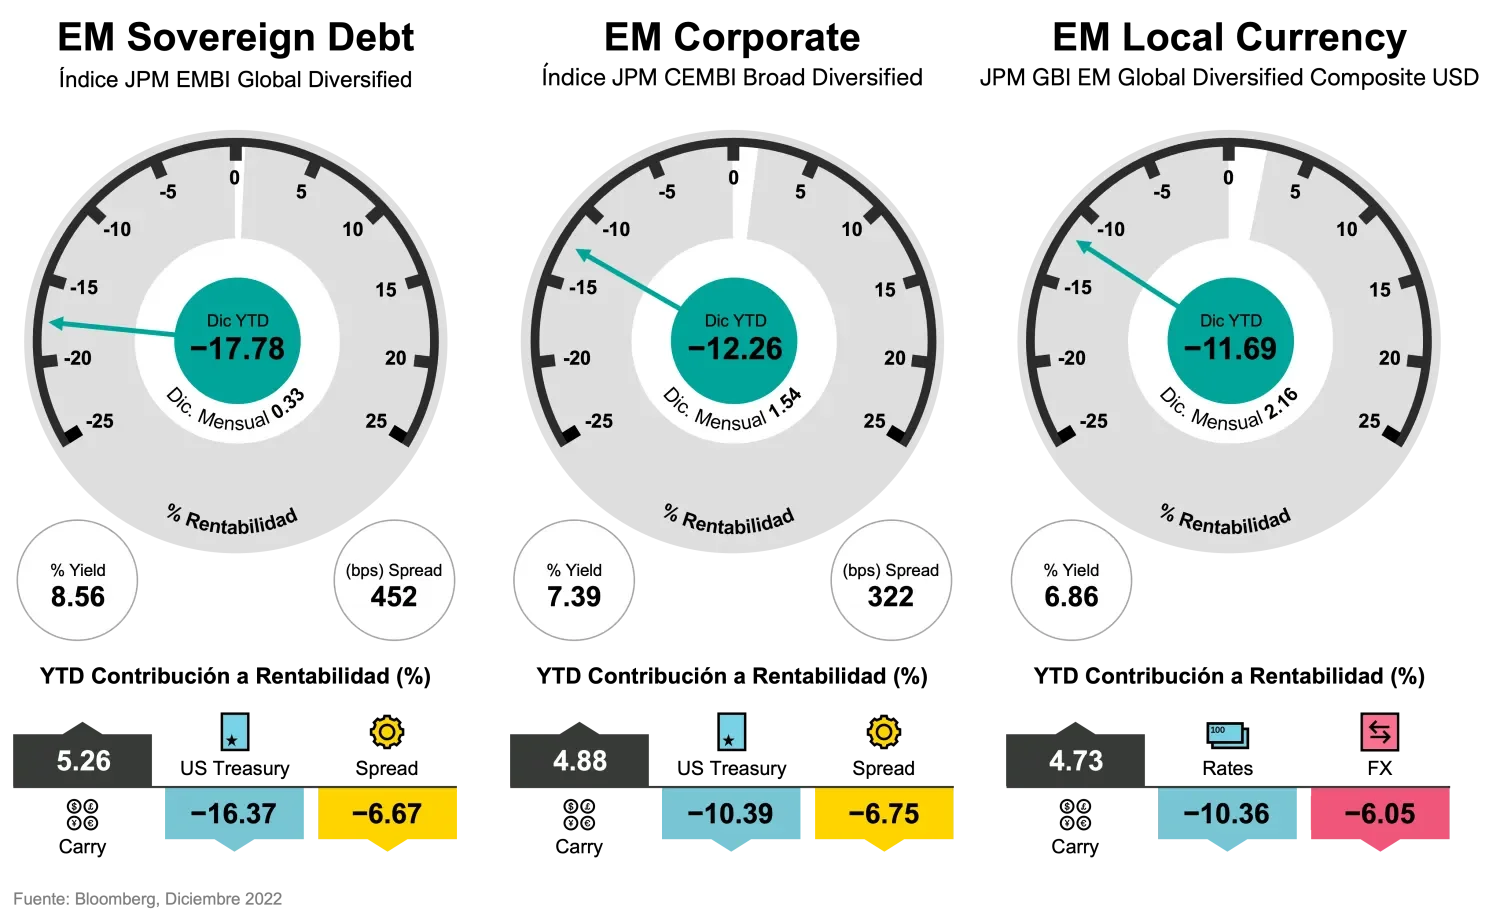
En líneas generales, analicemos cómo hemos llegado aquí. La rentabilidad es el resultado de los tres motores de retorno de los bonos. El carry es su protección. No hubo suficiente en 2022, pero está recuperando su equilibrio. Las yields de este año son más elevadas, lo que significa que habrá más protección en 2023.
El motor de la deuda soberana de EE.UU. perdió fuerza el año pasado y redujo la cifra de retornos, mientras los bancos centrales subieron tipos en respuesta a la inflación. Y, por último, los spreads, que reflejan la prima de riesgo y se ampliaron en 2022, por lo que este motor también restó en los retornos.
Como ejemplo, veamos la deuda soberana de los mercados emergentes a la izquierda del gráfico. Cayó casi el 18% en cifras anuales hasta diciembre de 2022. ¿Cuáles fueron los motivos de este comportamiento? Si miramos los tres motores de los retornos en renta fija, podemos ver que el carry fue del 5,26%, y la deuda soberana de EE.UU. perdió el 16,37%. Los spreads también restaron, al ampliarse un -6,67%.
Ahora que sabemos dónde hemos estado, es el momento de preguntar hacia dónde vamos este año. La buena noticia se encuentra en la parte izquierda del contador: tenemos una yield del 8,56%. Y lo que la experiencia pasada nos dice es que la yield inicial es un gran pronóstico de retornos fuertes.
Veamos ahora el Tesoro americano, que también perdió fuelle en 2022 y restó rentabilidad a causa de las subidas de tipos para combatir la inflación. Los bancos centrales de todo el mundo se encuentran en una difícil tesitura. Es como tratar de encontrar la temperatura adecuada en el regulador de la ducha. Si se quedan cortos, no va a ser suficiente y se congelarán. Si se pasan mucho con las subidas, se quemarán.
En mi opinión, los bonos del Tesoro a 10 años van a tener mucha volatilidad, porque la inflación va a ser uno de los factores clave de 2023. Sabemos que si la inflación baja, consigues unos retornos significativos, pero, si sube, los retornos se estrecharán. Dada la incertidumbre y la naturaleza poco definida del entorno actual, y pese a la posibilidad de fuertes fluctuaciones en las yields, sigo pensando que los bonos del Tesoro a 10 años terminarán el año donde empezaron.
Con respecto al último motor, el de los spreads, se ha descontado ya gran parte porque todos somos conscientes de las incertidumbres ante nosotros. Creo que probablemente experimentarán un rally de unos 50 puntos básicos simplemente por el hecho de que se ha reducido algo esa incertidumbre. Así pues, contamos con un 8,56% del carry, retornos sin variación en la deuda soberana estadounidense y esos 50 puntos básicos. Esto significa que los inversores podrían conseguir alrededor del 12%, en mi opinión.
Por supuesto, usted no tiene por qué estar de acuerdo con mis cifras, pero seguramente podrá aplicar este razonamiento a los bonos corporativos de los mercados desarrollados, como se muestra en la figura de la cabina a continuación, si se sabe de dónde venimos.
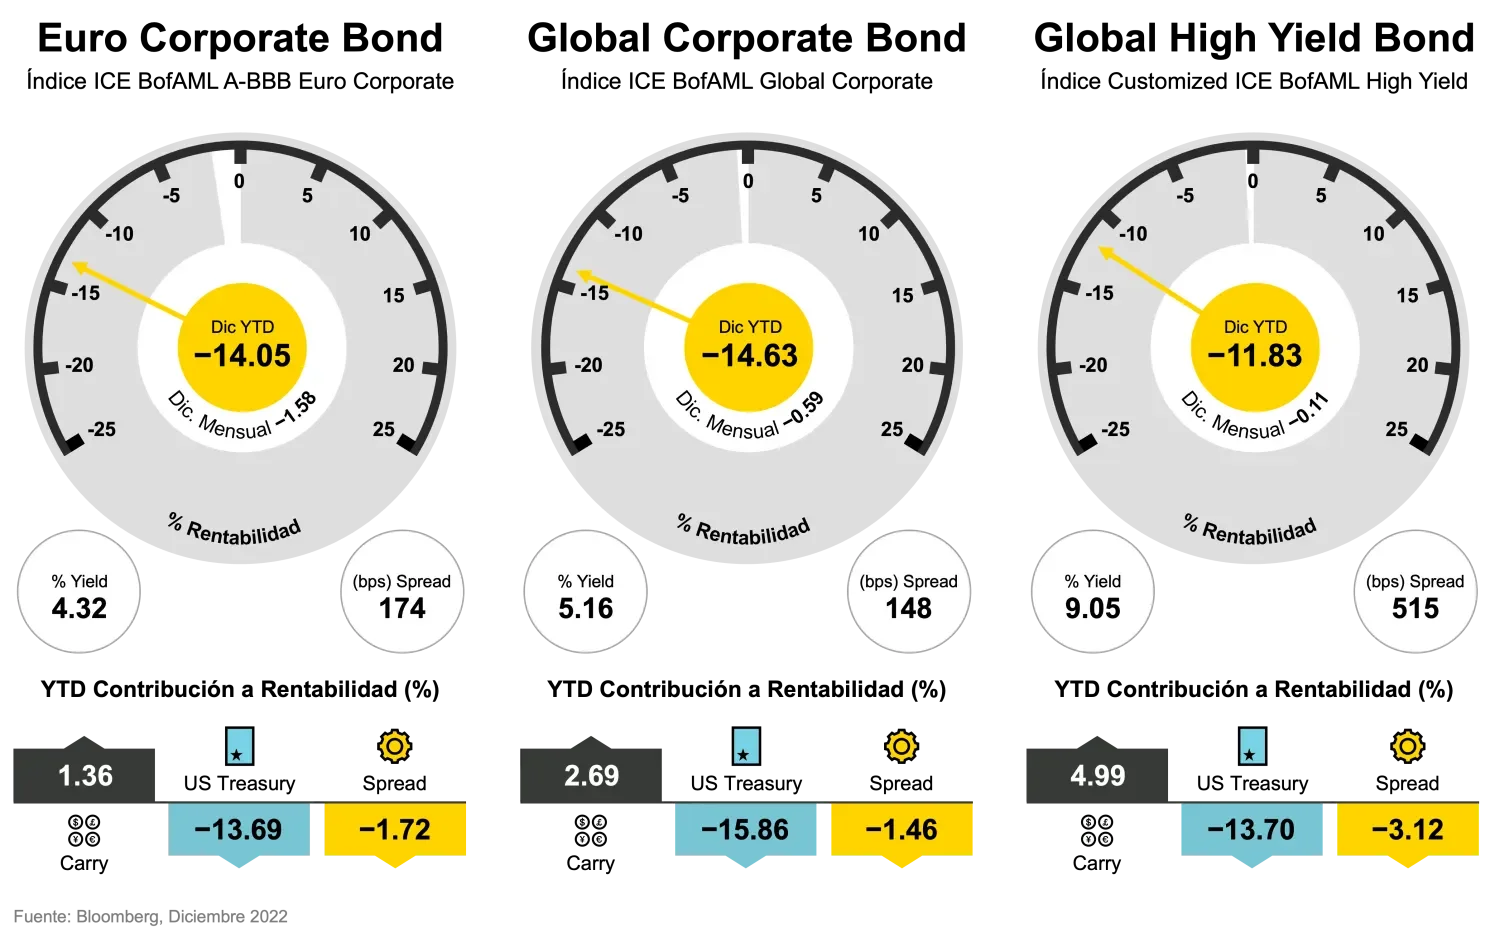
¿Qué camino se abre ante los bonos en 2023?
Si nos fijamos en ciclos anteriores, es raro encontrar que los bonos hayan dado retornos negativos dos años seguidos. Sabemos que el mundo sigue inmerso en la incertidumbre y que la inflación seguirá acaparando titulares en 2023. La buena noticia es que ya se han producido correcciones en el mercado y que han subido las yields, por lo que, si examinamos algunos datos históricos, nos tranquiliza ver que comenzamos el año en mejor posición que en 2022.
En este documento de perspectivas para 2023 de la Fixed Income Boutique de Vontobel, los responsables de los equipos nos explican cómo van a buscar oportunidades en los difíciles tiempos que nos esperan.
Luc D’hooge, Head of Emerging Markets Fixed Income, afirma que la tendencia también está cambiando para la renta fija de los mercados emergentes y explica que ha observado múltiples indicios que apuntan a que este año podría ser más positivo para esta clase de activos. Después de un año difícil, con una volatilidad elevada, las valoraciones no están a la par de los fundamentales, lo que ofrece oportunidades para los gestores activos.
En opinión de Mondher Bettaieb-Loriot, Head of Corporate Credit, los bancos centrales van a rebajar su política restrictiva este año, lo que permitirá obtener los cupones atractivos disponibles en este momento y asegurar el income de las inversiones en los próximos años.
Estoy seguro de que nuestras reflexiones le serán de utilidad en las decisiones que adopte para sus carteras en este nuevo año.
La tendencia está cambiando para los bonos de mercados emergentes en 2023
Si hacemos un rápido examen de 2022, comprobamos que los mercados financieros tuvieron uno de los peores años en varias décadas en todas las clases de activos. El sentimiento hacia los bonos de los mercados emergentes fue negativo hasta mediados de octubre, nada sorprendente si a la corrección de los tipos de interés le sumamos el conflicto en Ucrania, con un efecto profundamente negativo para los activos de riesgo en general.
Los inversores se cansaron de esta corrección tan extremadamente larga y optaron por esperar a ver, asustados por una perspectiva inflacionaria compleja y una salida ininterrumpida de capital, aunque con unas valoraciones enormemente tentadoras.
Estas fueron unas condiciones perfectas para provocar un retroceso extraordinario en el mercado. Incluso con la fuerte recuperación del 8,1% experimentada en el último trimestre de 2022, el índice JP Morgan Emerging Market Bond Index Global Diversified perdió el 17,8% en 2022, el peor año desde 1994.
Rally en el crédito de mercados emergentes
Los mercados de renta fija y, en particular, los mercados emergentes, han experimentado recientemente una ola de optimismo.
A pesar de que la Reserva Federal no ha terminado todavía con las subidas de tipos, es menos probable que nos encontremos con medidas de ajuste monetario sorpresa en 2023 ante la desescalada gradual de la inflación de los últimos meses.
La nueva proyección de subidas de tipos de la Fed ha confirmado lo que los mercados ya sabían: tiene intención de subir los tipos hasta alrededor del 5% y, en ese momento, hacer una pausa para ver cómo reaccionan la economía y la inflación después de su agresivo ajuste del precio del dinero. Sin embargo, el mercado laboral sigue creando empleo a un ritmo de más del doble de lo que crece la tasa de población activa. En consecuencia, sigue siendo probable que la recesión llegue más tarde que temprano a EE.UU., lo que permitiría a la Fed mantener los tipos en torno al 5% más tiempo del que el mercado está descontando actualmente. Por ello, seguimos teniendo cierta prudencia con la duración.
Están llegando más señales positivas de China, después de que el gobierno decidiera relajar su política de cero Covid y tomar medidas de estímulo para su mercado inmobiliario. El resultado fue que el JP Morgan Corporate Emerging Market Bond Index Broad Diversified (CEMBI BD) experimentó un repunte del 6,9% en los dos últimos meses de 2022, que se mantuvo en enero, dando a los inversores confianza de cara al nuevo año.
Los bonos de mercados emergentes ofrecen yields más elevadas
Invertir en mercados emergentes tiene lógica por varios motivos. En primer lugar, esta clase de activos tiene actualmente unas valoraciones atractivas. Después de un año difícil, con una volatilidad elevada, las valoraciones han dejado de estar en línea con los fundamentales, lo que ofrece oportunidades para que los gestores activos generen una mejor rentabilidad relativa en este entorno ineficiente.
Los distintos segmentos de deuda de mercados emergentes ofrecen una yield considerablemente mayor que las de los mercados desarrollados. Por ejemplo, los bonos corporativos de mercados emergentes y los bonos denominados en moneda local tienen una yield del 7,4% (JP Morgan CEMBI BD) y del 6,9% (JP Morgan Government Bond Index-Emerging Markets Global Diversified) respectivamente, mientras que la deuda soberana de mercados emergentes en moneda fuerte ofrece una yield del 8,6% (JP Emerging Market Bond Index Global Diversified). En comparación, la yield de los bonos del Tesoro EE.UU. a 5 y 10 años es inferior al 4%, y de tan solo el 2,6% para los Bunds alemanes.
En segundo lugar, los datos de los fundamentales de los bonos de mercados emergentes son, a menudo, más fuertes que los de los mercados desarrollados. Por ejemplo, los bonos corporativos de mercados emergentes presentan un menor apalancamiento neto que los estadounidenses y los europeos.
Los bonos en moneda local también han estado experimentando rebotes y han registrado una rentabilidad del 9,4% en los dos últimos meses de 2022, superando a los bonos soberanos en moneda fuerte de mercados emergentes (+7,9%). Su comportamiento se debe a diversos factores. El endurecimiento de la política monetaria por parte de los bancos centrales de mercados emergentes ha sido más agresivo y más oportuno que las medidas adoptadas en países desarrollados, mientras el dólar estadounidense se deprecia con la aproximación a su fin del ciclo de subidas de la Fed. Además, unas mejores perspectivas de crecimiento que las de los mercados desarrollados, así como unas mejoras a largo plazo de sus cuentas corrientes, hacen a estos países más resistentes que en el pasado frente a las convulsiones externas.
A medida que avanza 2023, vamos viendo motivos sólidos para invertir en bonos en moneda local de mercados emergentes como segmento de diversificación dentro de la clase de activos de mercados emergentes.
Por último, es también importante el alto nivel de diversificación que ofrecen los mercados emergentes. Los más de 700 emisores de 59 países diferentes incluidos en el índice CEMBI ofrecen un potencial de diversificación aún mayor. Estos países suelen tener ciclos económicos y características políticas diferentes. Las empresas de mercados emergentes pueden también tener estructuras accionariales distintas, desde empresas de capital público hasta empresas privadas, todas ellas activas en sectores diversos.
¿Qué supone la reapertura de China en 2023 para los bonos de mercados emergentes?
Seguimos siendo relativamente optimistas con respecto a la reapertura de China, después de que el país decidiera relajar su estricta política de cero Covid. Probablemente no será una proceso tranquilo, ya que el aumento de los contagios podría pasar factura en el lado de la demanda a corto plazo. Pero está siendo una reapertura más rápida y más definitiva de lo que esperaban muchos inversores, augurando una buena evolución para la actividad económica del país y de los mercados globales a medio plazo. Y esto es especialmente cierto para los mercados emergentes, ya que China es el primer o el segundo país con el que más intercambios comerciales mantienen la mayoría de los mercados emergentes.
Qué pueden esperar los bonos de mercados emergentes en 2023
La incertidumbre en torno a la inflación y los tipos de interés, a la geopolítica y a una recesión mundial se mantendrá en los próximos meses. Sin embargo, la caída de los mercados de renta fija parece que ha quedado atrás.
Con el regreso al nivel anterior a la guerra de los precios del gas en Europa, se ha reducido la probabilidad de una recesión severa en Europa, lo que, sumado al recién estrenado espíritu contractivo del BCE, creará un entorno alcista para el euro, que, a su vez, suele estar correlacionado con un sentimiento positivo hacia los activos de los mercados emergentes.
La renta fija suele tener un comportamiento asimétrico en cuanto a los posibles resultados. En un entorno de yield baja, tuvimos esta asimetría durante años, de modo que los bonos podían caer más de lo que podían subir. Esto fue perjudicial para la renta fija y beneficioso para la renta variable.
Con el considerable aumento de las yields, esta asimetría se ha convertido en un factor favorable importante. El carry está creando un fuerte muro de contención frente a la subida de la yield, y más que un techo sobre el potencial de retorno, ofrece resguardo para posibles correcciones.
Esta asimetría no existe en los mercados de renta variable, que también han de enfrentarse a un entorno económico incierto, al cuestionarse la capacidad de fijación de precios de las empresas mientras aumentan sus costes. Creemos que muchos inversores van a reajustar sus carteras a favor de la renta fija, especialmente en EE.UU. donde los fondos de pensiones tienen invertido una gran parte de su capital en acciones. Con su potencial de altos retornos, la renta fija de mercados emergentes es probablemente una buena alternativa para ellos.
Los factores técnicos también seguirán positivos para los bonos de mercados emergentes
Los mercados emergentes no tienen solo mejores perspectivas para 2023 de lo que muchos inversores pensaban en octubre, sino que, además, su panorama técnico es bastante positivo.
¿Qué queremos decir con esto? En el mercado de bonos, los factores técnicos se refieren a la demanda y la oferta relativas de determinados bonos: el precio de un activo subirá si aumenta la demanda, siempre que la oferta permanezca constante, y viceversa.
Lo que lo hace técnico es que el equilibrio entre demanda y oferta de un bono (o una categoría de bonos si hablamos de renta fija de mercados emergentes en general) puede cambiar, mientras que los fundamentales, o la capacidad subyacente de despertar interés (proposición riesgo-recompensa) del bono, permanecen constantes.
¿En qué consiste? Este año se estima que alrededor de 55.000 millones de USD en bonos de mercados emergentes llegarán a su vencimiento y los bonos en circulación también pagarán alrededor de 55.000 millones de USD en cupones. Esto es liquidez que se devuelve a los inversores y, por tanto, reduce automáticamente la exposición de los inversores a mercados emergentes. En tiempos de normalidad, este efecto ha sido contrarrestado más que suficientemente con la emisión de nuevos bonos.
En otras palabras, normalmente, estados y empresas acaban emitiendo más bonos de lo que acaban amortizando y pagando en cupones. Pero esto no es una bomba de relojería de deuda. Al contrario, puede resultar perfectamente sostenible. Países y empresas de mercados emergentes están creciendo; por ello, los ratios de deuda no tienen que aumentar – pueden incluso disminuir – a pesar de una financiación neta positiva (emisiones brutas menos amortizaciones y cupones).
En 2023, la situación es muy diferente: los déficits fiscales se han reducido en comparación con los años de la pandemia debido a un fuerte crecimiento, por lo que las necesidades de financiación son menores, y estando todavía altas las yields, los responsables de la gestión de deuda siguen reacios a salir a los mercados de capital, a menos que sea estrictamente necesario.
En consecuencia, en conjunto se espera que los mercados emergentes proporcionen más flujo de liquidez de vuelta a los inversores a través de cupones y amortizaciones que el que están dispuestos a recibir a través de emisiones de nuevos bonos. Y esto es un panorama técnico positivo.
Asimismo, los inversores multiactivos redujeron significativamente su exposición a mercados emergentes durante 2022 debido al empeoramiento de la perspectiva económica mundial, y mantienen todavía hoy esa infraponderación. Ahora que el pronóstico para los mercados emergentes parece menos incierto, es probable que muchos inversores deseen cambiar la composición de sus carteras, incluso aquellas que se han mantenido largas en acciones y cortas en bonos desde hace más de una década. Como resultado de ello, durante un tiempo será mayor el dinero disponible que el número de bonos a la venta en los mercados emergentes.
Los mercados de capital podrían abrirse antes de lo esperado incluso para mercados frontera
Una de las principales preocupaciones de los inversores a mediados de octubre era que se produjera una oleada de impagos en la deuda soberana de mercados emergentes al cerrarse los mercados de capital a los emisores con baja calidad crediticia. Por ese motivo, los estados acabarían incurriendo en impago si no conseguían renovar la financiación para el vencimiento inminente de su deuda.
Pero también se pensaba, en contra del argumento anterior, que la mayoría de los mercados frontera no iba a necesitar refinanciación en 2023 y que podrían esperar a 2024, con unas condiciones de financiación más favorables. Este sería el caso especialmente de la mayoría de los países africanos subsaharianos, que han sido bastante proactivos en la gestión de su deuda. Pero parece que algunos países no tendrán que esperar tanto para regresar a los mercados.
A principios de enero, Mongolia emitió un nuevo programa de bonos para refinanciar sus vencimientos a corto plazo, con una yield de menos del 9%. Esa cifra puede parecer todavía un coste de financiación muy elevado, pero debemos tener en cuenta que se trataba de un país con dificultades sin ningún acceso al mercado y con yields que llegaban al 13% en octubre. Y todavía se negociaba al 10% el día laborable antes de la emisión del programa. Solo hacía falta que los inversores estuvieran convencidos de que tenían acceso al mercado.
Cierto, la situación ha mejorado para Mongolia desde entonces, gracias a la reapertura de China, pero eso también es aplicable a la mayoría de los mercados emergentes. Este aspecto es importante, porque una mayor reapertura de los mercados de capital a los mercados frontera reduciría drásticamente los riesgos de impago.
La evolución positiva de la situación en China y la tranquilidad de la que disfrutan los mercados gracias al freno en el ritmo de las subidas de tipos seguirán favoreciendo a los bonos de los mercados emergentes en un futuro próximo.
El freno a las subidas de tipos en 2023 significa que ha llegado el momento de cambiar a bonos corporativos de mercados desarrollados
En líneas generales, vemos con bastante optimismo la evolución del crédito corporativo de los mercados desarrollados a medida que nos adentramos en 2023 y dejamos atrás uno de los años más difíciles para las estrategias de inversión tradicionales.
Decisiones menos agresivas por parte de los bancos centrales
Desde una perspectiva macroeconómica, habíamos anticipado que los bancos centrales serían menos agresivos en sus ajustes monetarios este año, y parece que se está confirmando.
El presidente de la Reserva Federal estadounidense, Jay Powell, lanzó un mensaje muy interesante cuando señaló en noviembre que, “en definitiva, las personas no reciben préstamos al tipo de referencia de la Fed, sino a los tipos que fijan los bancos”.
Si, por ejemplo, la Fed alcanza un pico de referencia de alrededor de 475 puntos básicos en febrero, el ciudadano medio estadounidense contrataría con el banco un préstamo con un interés de al menos el 6%, un nivel sin duda alto y claramente restrictivo. Para las tarjetas de crédito, el interés sería aún más alto. La consecuencia sería una reducción progresiva del consumo significativamente alta.
Así pues, son cada vez más claras las intenciones de la Fed. La debilidad de la actividad económica se irá extendiendo con cierto retardo respecto a las medidas ya adoptadas, y por esa razón se irá viendo también un descenso en el empleo, en la creación de dinero y en la inflación, que es lo que pensamos que puede suceder. Nuestra expectativa es que la Fed ponga freno pronto y comience a recortar tipos de nuevo hacia final de año, un cambio que acabará siendo favorable para la economía estadounidense y mundial y para los mercados.
Por otro lado, en el área europea, la perspectiva de una recesión moderada sigue siendo elevada, al tiempo que crece el riesgo de un error de política. La inflación en el área europea es diferente a la de Estados Unidos: parece más persistente y es esencialmente de naturaleza no subyacente (es decir, la forman en un 70% alimentación y energía). Pero, ¿es realmente más persistente? Aquí es donde está el dilema. Al no ser subyacente, es poco probable que se mantenga durante mucho tiempo, ya que, a nuestro juicio, los efectos de una inflación basada en alimentos y energía comenzarán pronto a presentar un mejor signo, y podremos notarlo a partir del segundo trimestre.
La rápida escalada de los precios de la energía y los alimentos en 2022 debería mostrar una tendencia inversa a partir del segundo trimestre de 2023 y dar así unas cifras anuales de inflación más bajas. No obstante, el Banco Central Europeo no parece muy dispuesto a correr riesgos en este sentido. Nuestro nivel pico para los tipos del BCE se ha elevado y ahora está en una horquilla de entre el 2,75% y el 3,0%, aunque el BCE también podría dar un giro a su política ya cerca de fin de año.
Los spreads de crédito de grado de inversión se están estabilizando y estrechando entre 20 y 30 puntos básicos
El menor ritmo de las subidas de tipos que se espera en 2023, ya descontado, debería traer estabilidad a las yields y, en consecuencia, a los spreads de crédito. Los diferenciales de crédito en el área europea se encuentran también cerca de niveles recesionistas y están descontando mucha volatilidad.
Una vez ajustados a unos fundamentales muy sólidos en el crédito, creemos que los diferenciales podrían haber alcanzado ya su pico en este ciclo, dado que las métricas del crédito son mucho más fuertes que durante la pandemia de Covid. Por ejemplo, el endeudamiento tanto en EE.UU. como en el área europea, es hoy mucho más bajo (en torno a 2,0 veces, frente al ratio de más de 3,0 veces del periodo de la pandemia) y los diferenciales no están muy alejados de los niveles pico alcanzados durante la Covid. En otras palabras, el diferencial con un ratio de 1x ha sido más elevado, y esto no está justificado a nuestro juicio.
Las revisiones de beneficios deberían ser más moderadas en 2023
Tampoco se desmorona el sentimiento, que apunta a un escenario más positivo a medida que se materialice el cambio en la tendencia de los tipos de interés, es decir, subidas más pequeñas y menos frecuentes.
Pese al enfriamiento de los índices PMI previsto en los próximos doce meses, no esperamos el desplome de los beneficios. En consecuencia, las revisiones de resultados deberían ser más moderadas a partir de ahora.
Este es nuestro escenario de base, ya que el consumo en EE.UU., aunque es probable que se contraiga, seguirá beneficiándose algo de la bajada de los precios de la gasolina. Teniendo en cuenta que el panorama en el mercado de trabajo se mantendrá sin muchos cambios, pese a su debilitamiento por los ajustes de la Fed, sigue siendo posible un aterrizaje suave en EE.UU.
En cuanto a la eurozona, el riesgo de una espiral inflación-salarios está bastante contenido en comparación con EE.UU., y hay que tener en cuenta que la inflación europea es esencialmente no subyacente, lo que daría lugar a una recesión moderada. Además, Alemania, Francia, España e Italia han anunciado compensaciones fiscales para proteger a los consumidores frente a la carga de los precios de alimentos y energía, y los precios del gas en Europa están bajando considerablemente hasta niveles anteriores a la guerra de Ucrania.
También queremos señalar que las revisiones de beneficios se han mantenido con la ayuda, entre otros factores, de un sector bancario muy fuerte que seguramente disfrutará de una cifra récord de ingresos netos por intereses en 2023, sin provisiones mucho más elevadas. Los bancos europeos no han consumido del todo las reservas que crearon durante la pandemia de Covid, al no haber sido liberadas completamente siguiendo un criterio prudente de los equipos directivos.
Todos estos factores deberían asegurar que los spreads de crédito se mantengan sin muchos cambios y con un fuerte respaldo en los próximos meses de 2023.
De hecho, creemos que los bonos corporativos -tanto de Europa como de EE.UU.- hacía tiempo que no resultaban tan interesantes, ofreciendo muy buenos cupones por sus actuales fundamentales.
Los factores técnicos siguen siendo favorables, con un mejor panorama para los tipos
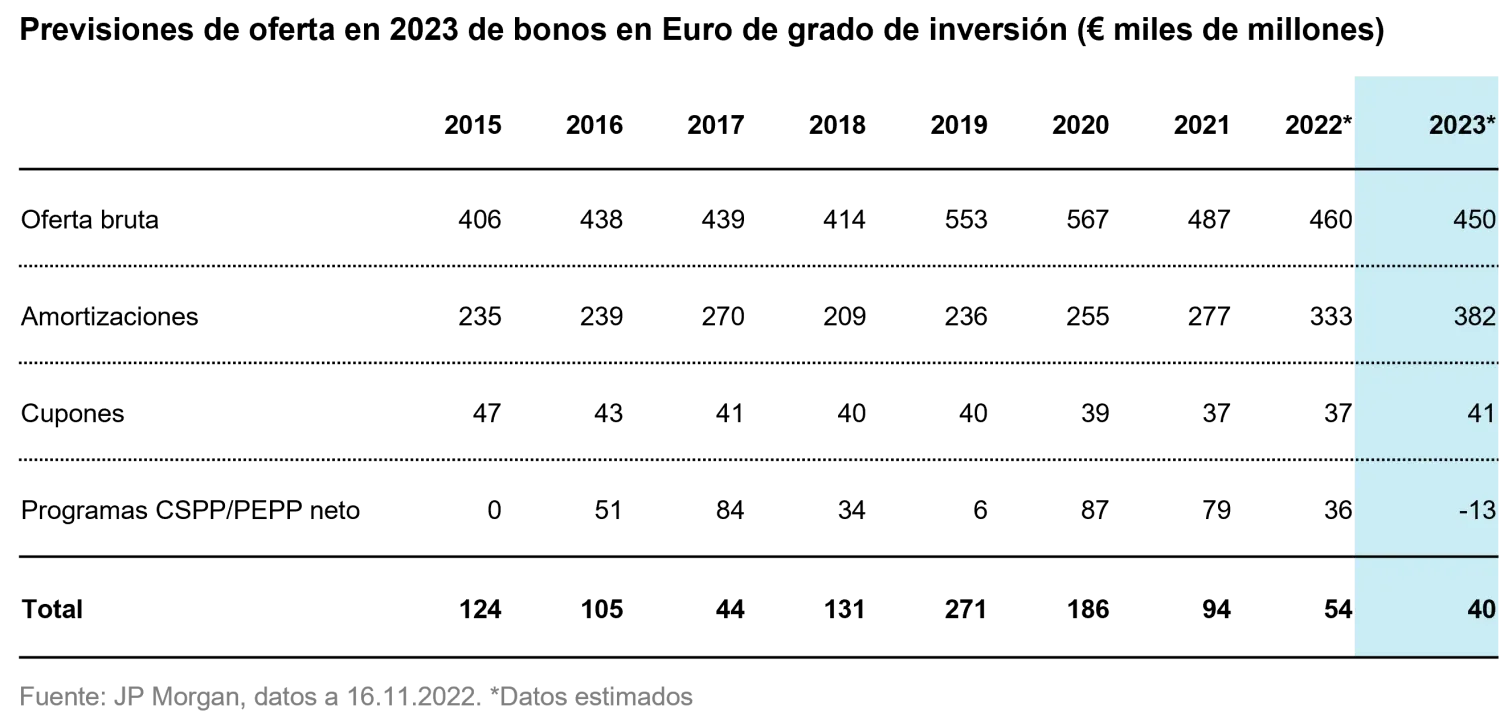
Los factores técnicos de los mercados de crédito siguen siendo también favorables. El BCE continúa reinvirtiendo los vencimientos de los bonos corporativos de su balance, o al menos parte de ellos, y sigue creando una buena demanda. Lo cierto es que, aun suponiendo que solo se reinvierta la mitad de los 28.000 millones de euros de vencimientos de bonos en 2023, sigue siendo positivo para el mercado de bonos corporativos en euros. Esa cifra contrasta con una oferta neta prevista de bonos de grado de inversión de tan solo 40.000 millones de euros para todo el año, frente a los 54.000 millones de euros de 2022, según la siguiente tabla.
Debería haber una oferta financiera neta limitada en 2023, dado que las entidades financieras siguen manteniendo importantes reservas sin utilizar. Por su parte, las empresas industriales también mantienen reservas líquidas muy significativas y no están gastando todos sus flujos de efectivo operativo, por lo que seguramente también se reducirán sus niveles de emisión.
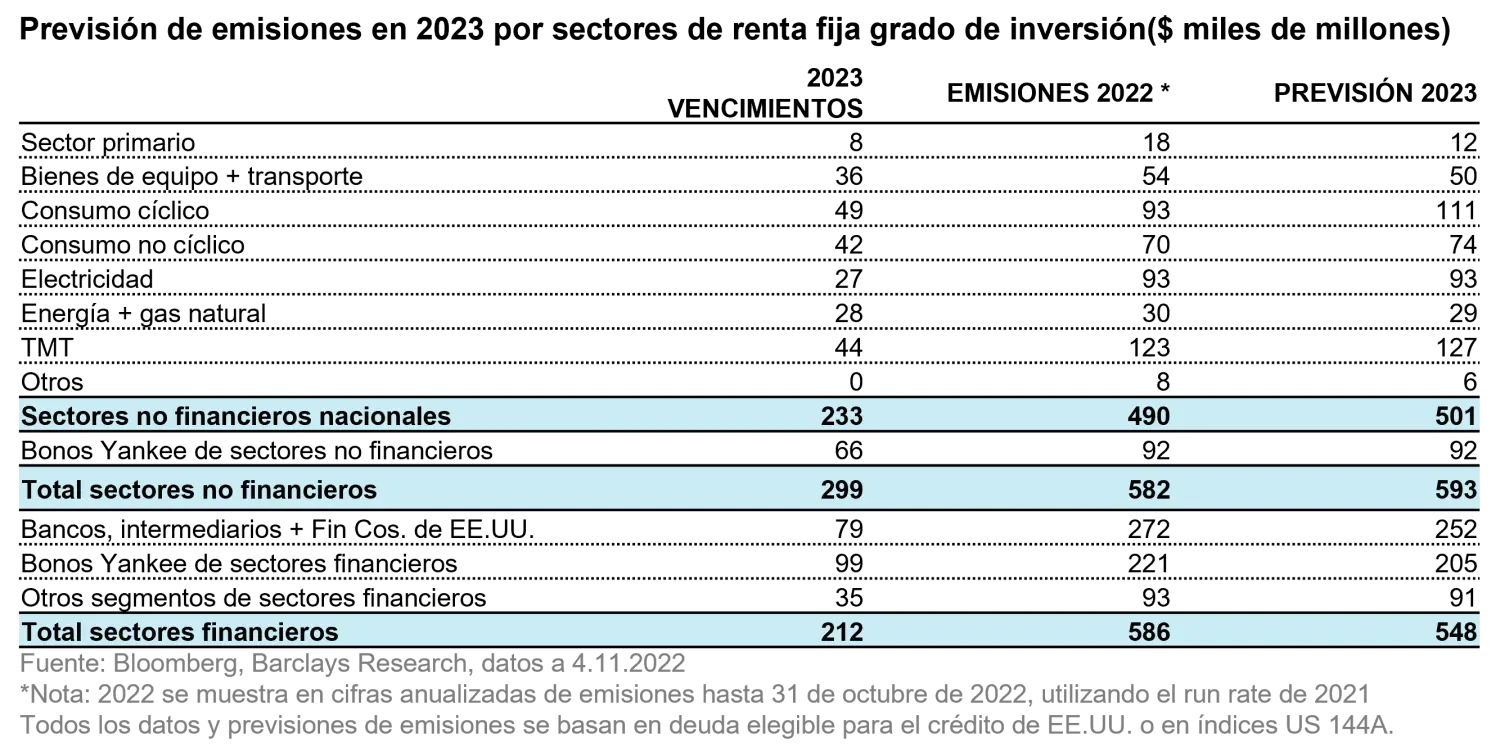
En cuanto a EE.UU., Barclays informa de que el volumen de emisiones en el segmento de grado de inversión seguirá seguramente en línea con el de 2022, con alrededor de 500.000 millones de USD brutos en entidades no financieras nacionales y alrededor de 250.000 millones de USD en bancos estadounidenses – excluidos bonos Yankee (denominados en USD pero de emisores extranjeros) de entidades financieras – lo que supone un ligero retroceso frente a los 272.000 millones de USD de 2022.
Por lo que respecta a volúmenes de bonos de entidades no financieras nacionales, la previsión de oferta neta es de tan solo 325.000 millones de USD, con una oferta relacionada con operaciones de fusión y adquisición de alrededor de 150.000 millones de USD, bastante por debajo del promedio de 210.000 millones de USD registrado en 2015.
En resumen, creemos que el mercado de nuevas emisiones debería presentarse muy abierto, debido al bajo volumen de emisiones previsto, y a las yields más atractivas que se ofrecen. De hecho, las cifras de all-in yields han empezado a resultar muy atractivas para los inversores, en términos absolutos y también en comparación con la renta variable. Los estudios de los inversores apuntan a una creciente inversión en crédito de grado de inversión de mercados desarrollados en el inicio de año. Y, a su vez, esto debería crear una buena demanda y asegurar el éxito de la colocación de nuevas emisiones de empresas con unos sólidos fundamentales.
No más pensamientos sombríos en 2023
Hay buenas razones para ser más optimistas sobre el estado de los mercados desarrollados de grado de inversión, y creemos que sigue habiendo margen para un aterrizaje suave en EE.UU.
Los niveles casi recesionistas de los diferenciales, descontados ya en nuestro segmento de bonos corporativos de grado de inversión del área europea, son también muy favorables, dada la solidez actual de los fundamentales del crédito corporativo.
También vemos con más optimismo nuestro segmento high yield global, porque ofrece un punto de entrada fuerte a la rentabilidad nominal y esto significa que el estrechamiento de la yield de los bonos del Tesoro de EE.UU. en 2023, junto al elevado carry que ofrecen, debería servir de protección contra cualquier posibilidad de pérdidas por default, y con un margen considerable.
Al igual que las empresas con calificación crediticia más alta, las empresas high-yield entraron en la desaceleración del mercado en 2022 con buenas métricas crediticias (un apalancamiento neto en Estados Unidos y Europa de entre 3,5 y 4 veces, respectivamente). Su horizonte de vencimiento para los dos próximos años sigue también bastante moderado, lo que hace menos gravosa la refinanciación mediante canje de bonos y de canje de bonos por préstamos. Además, los retornos prospectivos de la high yield han sido por general muy fuertes cuanto la yield inicial se sitúa en el 8%.
En resumen, en el paso de 2022 a 2023, hay motivos para la esperanza y realmente es el momento de comenzar a construir esas posiciones y aprovechar los muy buenos cupones que se ofrecen, para asegurar el rendimiento de las inversiones en los próximos años. Y pueden llegar sorpresas en forma de potencial alcista, especialmente si la inflación desciende más rápido de lo que muchos esperan y la política de reducción de compras acaba llegando a su fin natural mientras la Fed asegura la formación de reservas suficientes para que el mercado monetario estadounidense pueda funcionar adecuadamente.
Sobre los autores
Fondos relacionados
Sobre los autores
Temas:
Ver siguiente:
Fixed income at a political crossroadsInsights relacionados

Fixed income at a political crossroads

Treasury yields are higher, but not unanchored

Oil shock: six months on, EM debt remains strong

Selectivity matters: Finding value across developed-market bonds

Brasil: las próximas elecciones de 2026 probablemente moverán los mercados hasta final de año
