Quality Growth
Especialistas en renta variable global desde 1984.

Los inversores pueden estar buscando señales de claridad, pero creemos que la incertidumbre y la volatilidad han llegado para quedarse. Los aranceles tendrán un impacto significativo en la economía mundial y sus efectos tardarán en manifestarse.
En nuestra opinión, la filosofía de Quality Growth, basada en la previsibilidad y su enfoque de construcción equilibrada, deja a los inversores bien posicionados para capear la incertidumbre de 2025 y los ciclos de mercado a más largo plazo. Podemos ver que nuestras carteras están posicionadas para resistir adecuadamente, analizando los tres principales factores que han mermado la confianza: 1. Trump 2.0 y la incertidumbre relacionada con los aranceles; 2. El debilitamiento del entorno macroeconómico; 3. La evolución y perturbación de la IA. Nuestras carteras Quality Growth tienen una exposición limitada a las industrias que potencialmente se verán más afectadas, mientras que gozan de una notable exposición a sectores que creemos que ofrecen cierto nivel de protección natural.
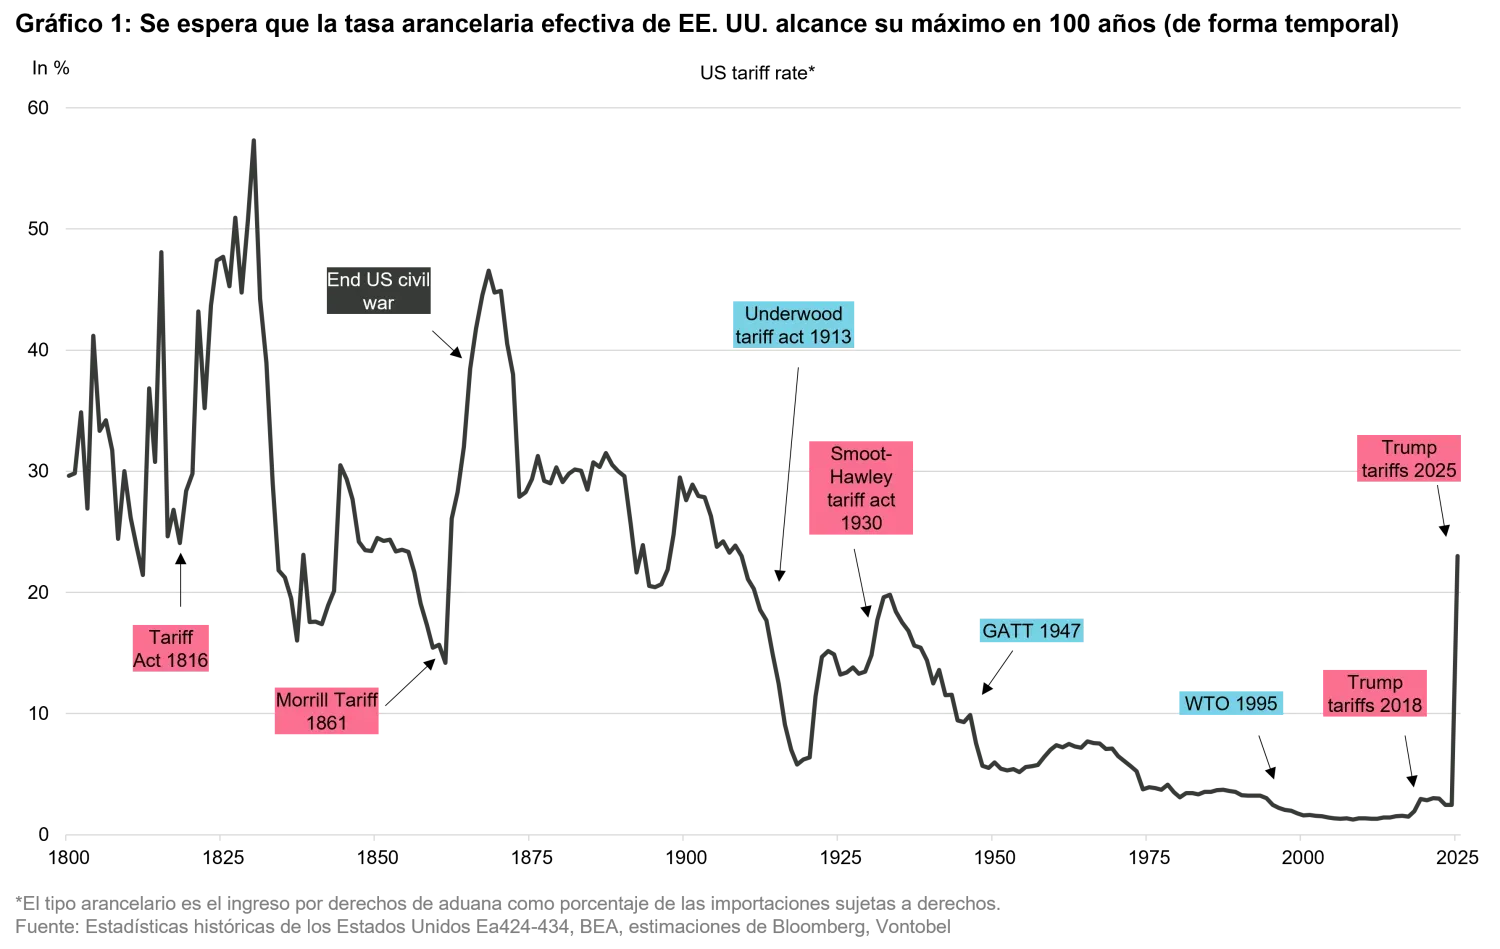
Los inversores conocían los avisos de aranceles de la administración Trump; sin embargo, los anuncios del 2 de abril de 2025, «Día de la Liberación», tomaron por sorpresa a los mercados. El presidente Trump anunció aranceles recíprocos a una larga lista de países, lo que elevó el tipo arancelario efectivo medio a aproximadamente el 25 %, el nivel más alto en más de 100 años. La noticia provocó una fuerte venta masiva, que borró billones de dólares en valor de mercado en los días de negociación posteriores.
Si bien el debate sobre los aranceles sigue siendo un tema en constante evolución, ya que varios países intentan negociar, creemos que los aranceles significativos han llegado para quedarse, ya que el presidente se mantiene firme en su postura, convencido de que el régimen de globalización y libre comercio posterior a la Segunda Guerra Mundial ha diezmado la industria manufacturera estadounidense. Por ello, considera que los aranceles, aunque son una medida contundente, son la mejor manera de corregir este mal percibido.
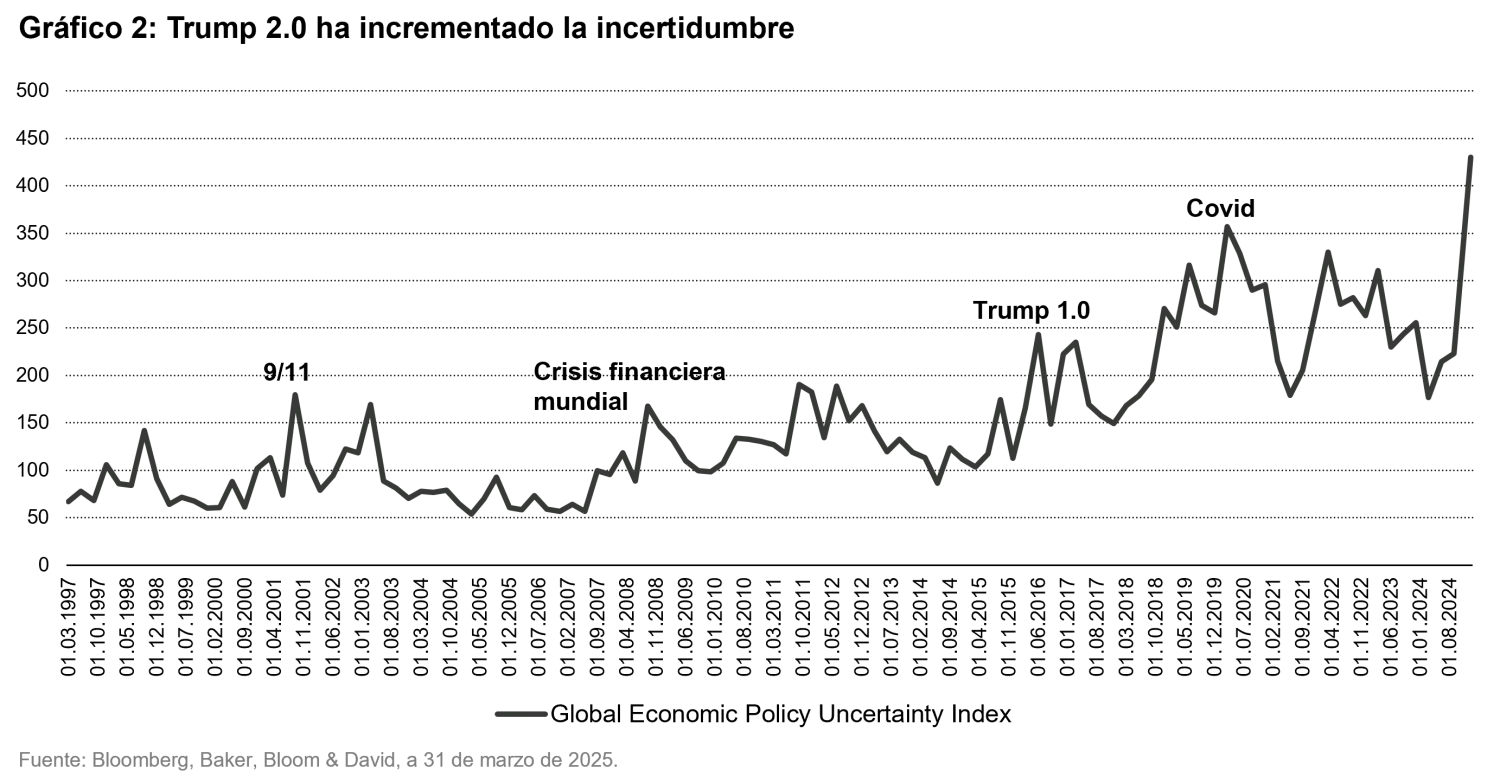
Esta evolución ha incrementado la incertidumbre en torno a la política comercial y ha colocado la incertidumbre acerca de la política económica mundial en un nivel récord, incluso por encima del que se experimentó durante la pandemia de Covid-19, el 11 de septiembre o la crisis financiera mundial, según el índice de incertidumbre de la política económica mundial de Bloomberg (véase el Gráfico 2).
Y aunque el «Día de la Liberación» ofreció cierta perspectiva sobre cómo evolucionarán los acontecimientos, no proporcionó a los inversores la claridad que esperaban, por lo que es probable que la incertidumbre pase a ser la nueva normalidad.
Dicho esto, el impacto de los aranceles probablemente sea desigual en las distintas industrias. Prevemos que los sectores cíclicos y que requieren mucho capital, como los de automóviles, el petróleo y el gas, y las aerolíneas, serán los más perjudicados. Nuestras carteras Quality Growth suelen tener una exposición mínima a estas industrias dado nuestro constante énfasis en empresas que precisan poco capital para operar, alto poder de fijación de precios, así como en aquellas que afrontan una competencia limitada. Las compañías orientadas a los servicios tienden a poseer estas características y ofrecen cierto grado de protección inherente frente a los aranceles, puesto que están libres de restricciones a la importación. En consecuencia, Quality Growth tiende a favorecer este tipo de inversiones.
El sector de los artículos de lujo también tiende a ser inmune a los impactos negativos de los aranceles, dadas su estructura y la demografía a la que se dirige. Aunque las empresas de bienes de lujo pueden depender de las importaciones, prestan servicio al segmento de la población menos afectado: consumidores de rentas altas, que suelen ser menos sensibles a los precios.
Los inversores desestimaron la perspectiva de una recesión en 2023 y 2024, pero la mayor incertidumbre de 2025 les ha llevado a inspeccionar más de cerca las potenciales grietas del entorno macroeconómico. Hay indicios de que la incertidumbre, cada vez mayor, en torno a las políticas ha socavado la confianza de los consumidores. Después del «Día de la Liberación», el sentimiento empeoró aún más, ya que los aranceles fueron mucho más altos de lo previsto, lo que hizo subir los precios de los bienes de consumo cotidiano. Aunque los datos en general se perfilan firmes, los consumidores de menos ingresos siguen bajo presión, al igual que en 2024. Este también es el grupo de consumidores que previsiblemente acuse más las subidas de precios ligadas a los aranceles, lo que podría mermar más el consumo. La caída del mercado también ha afectado al consumidor de gama alta, ya que es este grupo demográfico el que posee un porcentaje significativo de la propiedad de las acciones. A nivel empresarial, esto pesará tanto en los volúmenes como en los márgenes, lo que hace que las expectativas de ganancias para 2025 parezcan poco realistas. Los inversores también están prestando gran atención al mercado de trabajo, sobre todo para conocer el impacto de los despidos relacionados con el Departamento de Eficiencia de la Administración (DOGE) en el panorama del empleo y en el conjunto de la economía.
Esto ha dado lugar a una revisión a la baja del PIB y a un aumento de las probabilidades de recesión, que oscilan entre el 40 y el 60 %, según la fuente. Aunque no hacemos tales predicciones como inversores bottom-up, creemos que el impacto de la incertidumbre y los aranceles será significativo y pesará sobre el crecimiento económico. Dado el énfasis que ponemos en la previsibilidad y la estabilidad, pensamos que es más probable que los beneficios de nuestras empresas se materialicen en cualquier entorno económico; sin embargo, en nuestra opinión, esto se amplifica en periodos de desaceleración o recesión.
Gran parte del exuberante entorno de 2023 y 2024 fue impulsado por la perspectiva de las inmensas posibilidades vinculadas a los grandes modelos de lenguaje (LLM), lo cual disparó las cotizaciones de las empresas de IA que se percibían como beneficiarias de esta tendencia. Durante este tiempo, los fabricantes de herramientas y tecnologías necesarias para los productos finales, como Nvidia, recibieron la mayor atención, dado su papel clave en la cadena de valor de la IA. Hasta muy recientemente, Nvidia ofrecía los sofisticados y punteros chips para GPU, que se consideraban un insumo necesario para los LLM avanzados. Aunque pensamos que la IA liberará tremendas oportunidades, nos parece que Nvidia carecía de la previsibilidad en el crecimiento de los beneficios que buscamos en Quality Growth, en vista de su actual modelo de negocio y el estado del sector. Las perspectivas de crecimiento son grandes, pero el aumento de los beneficios depende de que Nvidia siga ofreciendo la solución «dorada» de los chips y de que continúen las ingentes cantidades de gasto en IA. Dado que los avances en IA son rápidos y que la perturbación en el ámbito de la tecnología es la norma, pensábamos que los beneficios eran imposibles de estimar, lo que suponía un riesgo de inversión, dado el nivel en el que se hallaban las valoraciones. Dicho esto, puesto que la incertidumbre todavía acentúa la volatilidad del mercado, seguimos de cerca el panorama para encontrar puntos de entrada atractivos en valores oportunistas que antes considerábamos demasiado caros.
Para aprovechar la oportunidad de crecimiento vinculada a la evolución de la IA, centramos la atención en negocios más previsibles, habitualmente empresas de software que continúan incorporando capacidades de IA en su oferta de productos para ayudar a los clientes a incrementar su eficiencia. Creemos que estas compañías pueden seguir saliendo bien paradas de los vientos favorables de la IA, a la vez que ofrecen unas fuentes más previsibles y sostenibles de crecimiento de los beneficios, dado que sus negocios existentes están consolidados, son diversos y no dependen de que la IA evolucione de una forma concreta.
Los LLM lanzados por la start-up china DeepSeek destacaron la falta de previsibilidad en torno a las empresas proveedoras de herramientas y tecnología a los fabricantes de productos finales: unas menores necesidades de gasto para los modelos de IA punteros suponen una amenaza que crea importantes desafíos para los proveedores de los chips. Los inversores se apresuraron a abandonar a la anterior favorita de la IA y la capitalización bursátil de Nvidia disminuyó casi 600.000 millones de USD en tan solo unas horas. Durante este tiempo, las empresas de software y de servicios han aguantado relativamente bien. En última instancia, sigue sin saberse cuáles serán los ganadores de la IA a largo plazo. No obstante, seguimos adquiriendo exposición a oportunidades de crecimiento en compañías con mayor transparencia, previsibilidad y resiliencia, como empresas de servicios profesionales, consultoría y software.
Hay muy poca certidumbre en torno a un ciclo de mercado: la duración y cada una de sus fases son casi imposibles de predecir. Los ciclos están sometidos a diversidad de factores, en su mayoría, desconocidos, como la geopolítica, la política monetaria, la confianza de los inversores, la innovación y shocks imprevistos.
Si bien la historia puede ofrecer paralelismos útiles, no hay dos ciclos que sean exactamente iguales. Pese a esto, nuestra industria suele hacer predicciones específicas sobre puntos de inflexión, pero tiende a pasar por alto riesgos obvios o incluso pierde de vista el ciclo mismo.
Nuestra filosofía en Quality Growth se basa en evitar tales predicciones imposibles y se centra en generar alfa en áreas donde hay más factores «conocidos», que creemos que se encuentran a nivel empresarial. Así pues, nos proponemos identificar compañías con modelos de negocio previsibles y capacidad para hacer crecer los beneficios con rapidez, pero, lo que es más importante, con más resiliencia y previsibilidad que el conjunto del mercado. A largo plazo, pensamos que esto facilita la participación en la mayor parte del potencial alcista, a la vez que limita la exposición a bajadas, favoreciendo una rentabilidad relativa positiva a lo largo del ciclo de mercado al margen de su naturaleza o duración.
Durante 2023 y 2024, los mercados se encontraban claramente en la parte ascendente del ciclo, con una exuberancia extrema respaldada por las posibilidades aparentemente ilimitadas de la IA, los inversores pasando por alto las perspectivas de una recesión, las expectativas de que la inflación se moderaría, la disposición de Reserva Federal a reducir los tipos con rapidez y una indiferencia general a los riesgos geopolíticos. No obstante, la exuberancia tenía claros favoritos y generaba unos vientos favorables fuertes pero acotados, lo que resultó en un mercado estadounidense muy concentrado e impulsado por las Siete magníficas y una notable sobreponderación de EE. UU. en los índices globales.
Estos restringidos vientos favorables significaron que las empresas duraderas con un crecimiento de los beneficios fuerte y resiliente fueron subestimadas. Aunque muchos de estos valores obtuvieron resultados absolutos sólidos, quedaron rezagados respecto a los favoritos del mercado. Sin embargo, nosotros no abandonamos nuestra disciplina de Quality Growth. Pese a que no predecimos ciclos de mercado o macroeconómicos, sí sabemos que ningún entorno de mercado es permanente y que las bajadas son inevitables. También observamos grietas en el panorama macroeconómico que el sentimiento exuberante pasó por alto.
En lo que llevamos de 2025, nuevas variables han perturbado el optimismo de los dos años anteriores. Las señales de desaceleración económica se han hecho más evidentes y Trump 2.0 ha traído una mayor incertidumbre política, especialmente en torno a los aranceles. También hemos visto cambios en el entorno geopolítico y un cuestionamiento de la mentalidad de que «el ganador de la IA se lo lleva todo». La confianza de los inversores ha comenzado a mermar y la mentalidad del ciclo alcista «eterno» ha empezado a tambalearse.
En 2024, el beneficio por acción (BPA) de todos los valores del índice S&P 500 fue del 10%, pero habría sido notablemente menor sin un puñado de empresas tecnológicas. El mercado esperaba mayores beneficios para el resto de las compañías del S&P 500 en 2025. Ahora este planteamiento se está cuestionando debido al aumento de la incertidumbre económica. Sin embargo, el consenso ascendente para el BPA del S&P 500 no ha cambiado sustancialmente, aunque las cotizaciones han bajado en previsión de una probable revisión a la baja de los pronósticos de beneficios.
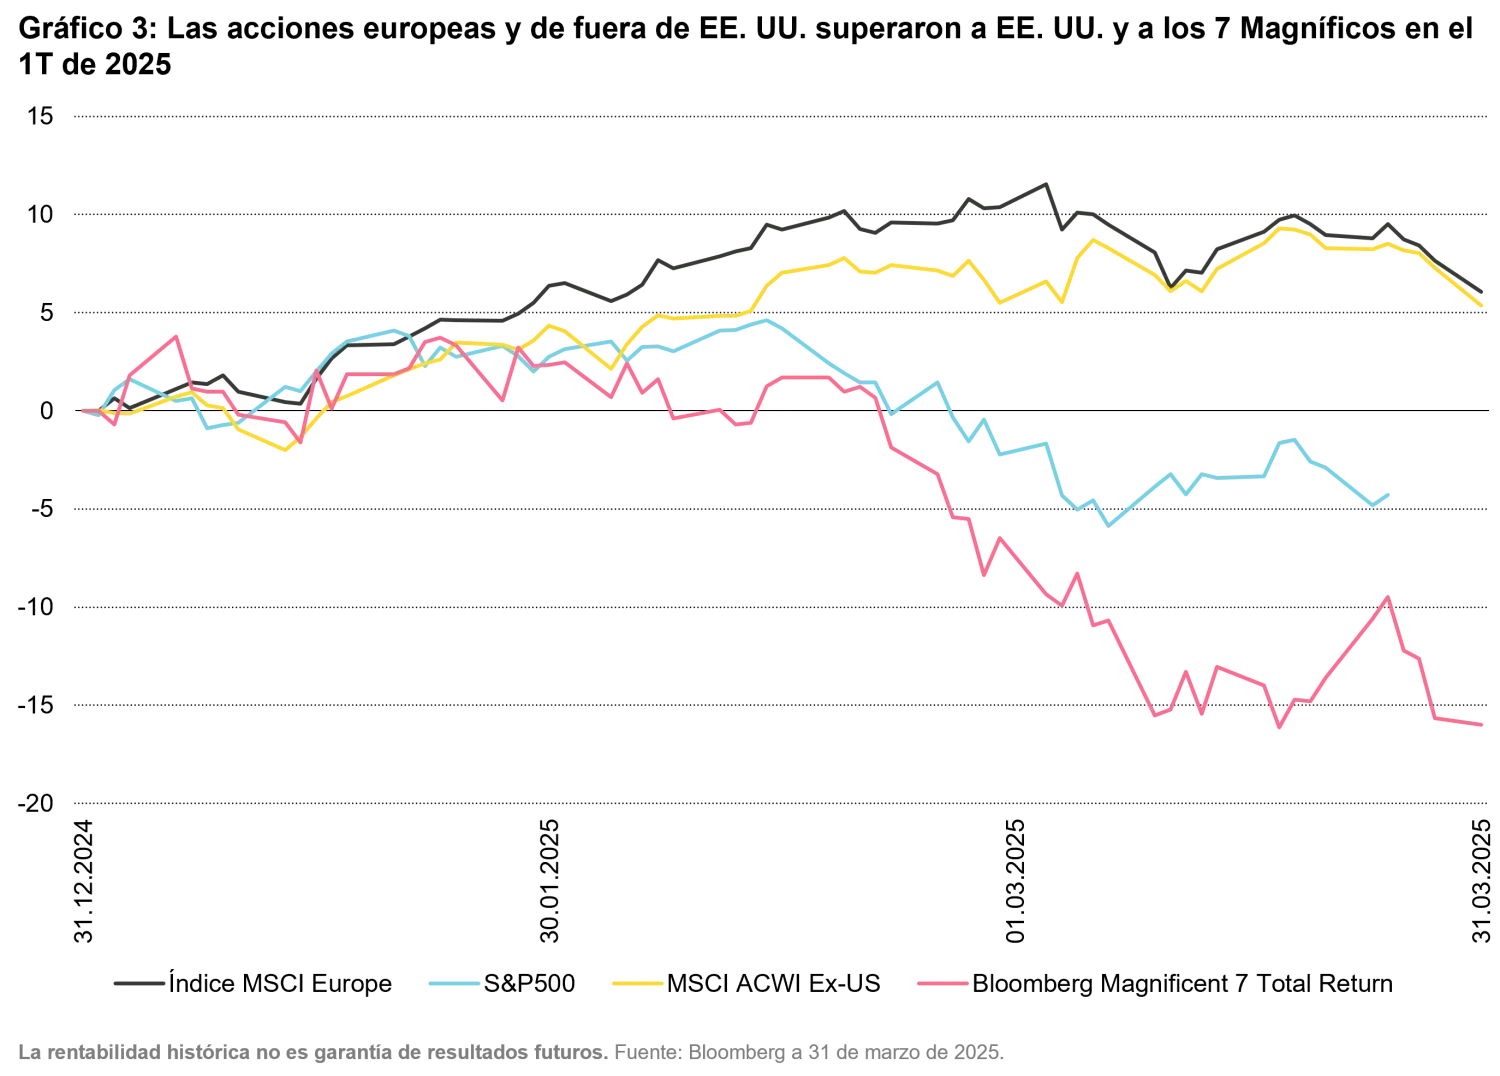
Al disiparse la euforia, los inversores comenzaron a gravitar hacia algunas de las áreas menos apreciadas, lo que dio lugar a un cambio de liderazgo en el mercado y las bolsas no estadounidenses superaron a la de EE. UU. por primera vez en más de una década. Las Siete magníficas (según el índice Bloomberg Magnificent 7 Total Return), la cesta de valores más sólida de los dos años anteriores, se hallaron entre los grupos de empresas menos rentables, mientras que los valores europeos (según el índice MSCI Europe) fueron de los que mejor rindieron. Las compañías de áreas más defensivas del mercado atrajeron flujos de capital ante el temor de los inversores ante la perspectiva de una desaceleración económica o una recesión.
Nuestro enfoque se propone ofrecer rentabilidades superiores a lo largo del ciclo de mercado. Si bien no podemos predecir los giros y virajes de los mercados, sí creemos que el énfasis que ponemos en la previsibilidad, la durabilidad y la resiliencia, a largo plazo generará una atractiva rentabilidad ajustada al riesgo. Esto puede significar que nuestro rendimiento relativo medio puede quedar rezagado en los recorridos bursátiles alcistas fuertes. Sin embargo, nuestra propuesta de valor de minimizar la exposición a bajadas y a la volatilidad permite que nuestras carteras brillen al máximo en tiempos de incertidumbre o entornos turbulentos, como el creado por Trump 2.0.