Emerging Markets Bonds
Un enfoque contrario y de alta convicción, que combina estrategias bottom-up y de valor relativo.

Tras una década turbulenta, la alineación actual de los astros parece favorecer de nuevo a los bonos de mercados emergentes en divisa local. El 7,8% de rentabilidad total que logró el JP Morgan Government Bond Index-Emerging Markets durante el primer semestre de 2023 lo convierte en la estrella indiscutible de la renta fija en lo que va de año y hay buenas razones para pensar esto no fue solo cuestión de suerte.
Se podría disculpar a muchos inversores por haberse perdido este repunte, ya que no ha sido el centro de atención por algún tiempo. Pero no es que surgiera de la nada. Hace un año, publicamos 4 reasons why EM local currency debt could be the phoenix of fixed income, y estas ideas siguen siendo válidas a día de hoy.
En vista de las seductoras valoraciones actuales, de unas divisas todavía atractivas y una inflación moderada, creemos que esta clase de activo se encarriló en 2022, después de sufrir en ese mismo año una de las mayores ventas masivas de las últimas dos décadas. Además, ahora vemos cómo se alejan algunos grandes obstáculos a largo plazo que, en nuestra opinión, frenaron a los bonos de los mercados emergentes en divisa local durante casi una década.
El año pasado, la inflación en los mercados desarrollados alcanzó cotas no vistas en cuatro décadas como resultado de una combinación de factores, entre ellos, la guerra en Ucrania, las interrupciones de la cadena de suministro asociadas a la pandemia, las tensiones geopolíticas y el fuerte gasto de los consumidores en el contexto de los florecientes mercados laborales.
Las subidas de los principales bancos centrales provocaron un endurecimiento de las condiciones financieras tanto en los países desarrollados como en los emergentes. Estos últimos, que se enfrentaban a retos similares y son más susceptibles a la volatilidad de los precios de los alimentos y la energía, empezaron a subir los tipos antes y, en la mayoría de casos, más rápido.
Sin embargo, el impacto de algunas de las perturbaciones negativas de la oferta de 2022 se está desvaneciendo desde hace ya algún tiempo. La mayoría de los países ha superado el pico de inflación y los bancos centrales se están preparando para relajar sus políticas monetarias, o ya han empezado a hacerlo.
Se espera que este cambio positivo, junto con una emisión de bonos relativamente baja, impulse a la baja las rentabilidades en los mercados emergentes. Es de destacar el margen de maniobra adicional a la baja que tienen los bancos centrales de los mercados emergentes, porque empezaron antes con las políticas agresivas al alza.
Y, aunque ni la Reserva Federal de EE. UU. ni el Banco Central Europeo han terminado de subir sus tipos, las sorpresas de un endurecimiento mayor son mucho menos probables en adelante, habida cuenta de las crecientes señales de desinflación, ralentización del crecimiento económico y endurecimiento de las condiciones financieras por otros motivos distintos a la política monetaria. Como resultado, la probabilidad de que se produzcan situaciones de aversión al riesgo, como las vistas en los últimos meses, es ahora mucho menor.
La conjugación favorable de los astros también está respaldada por el hecho de que las principales economías emergentes redujeron su vulnerabilidad en los últimos años al tener unas cuentas corrientes mucho más saneadas, gracias a la mejora de las condiciones comerciales y a la reducción de la dependencia de la financiación exterior en comparación con la década anterior.
Y, por último, las expectativas apuntan casi de forma unánime a un aumento del diferencial de crecimiento entre los países emergentes y los desarrollados en los próximos años. Dado que las economías estadounidense y europea se están ralentizando, mientras las economías emergentes cobran impulso, se espera que el diferencial de crecimiento aumente en muchos más mercados emergentes importantes que antes.
El alejamiento parcial de China para orientarse hacia otras economías emergentes significa una mayor dispersión del crecimiento de los mercados emergentes, impulsado predominantemente por China, al que nos acostumbramos en el pasado. Los mercados de divisas emergentes en general solo pueden beneficiarse de esta evolución.
Cualquiera que haya estado activo en los mercados financieros los últimos 10 años reconocerá el «mayor crecimiento diferencial» como la eterna justificación para invertir en activos de mercados emergentes en moneda local, solo para sentirse decepcionado por la rentabilidad posterior. ¿Por qué no ha funcionado esto durante tanto tiempo?
Una mirada atenta al posicionamiento actual de las carteras institucionales revela que las cantidades invertidas en activos de mercados emergentes en moneda local se han reducido drásticamente. Los inversores mixtos están casi ausentes, y los inversores especializados mantienen solo una fracción de lo que tenían en 2013.
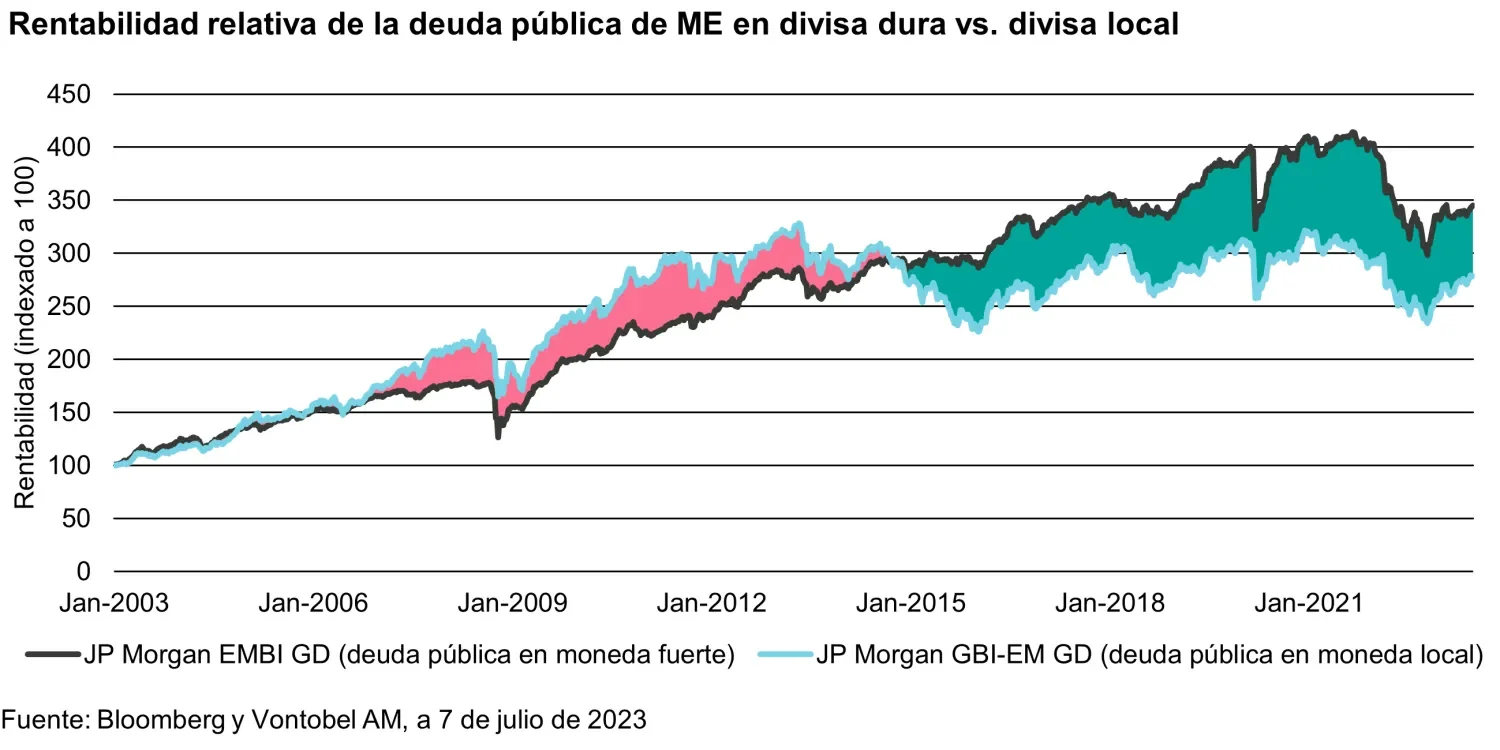
El persistente descenso de los activos bajo gestión en esta clase de activo se debe a la decepcionante rentabilidad absoluto de los bonos en divisa local en los dos últimos años y, probablemente en mayor medida, a la rentabilidad relativa inferior frente a los bonos de mercados emergentes en divisa dura. Estamos saliendo de casi una década de rentabilidad baja, lo que nos lleva inmediatamente a preguntarnos si esto seguirá así.
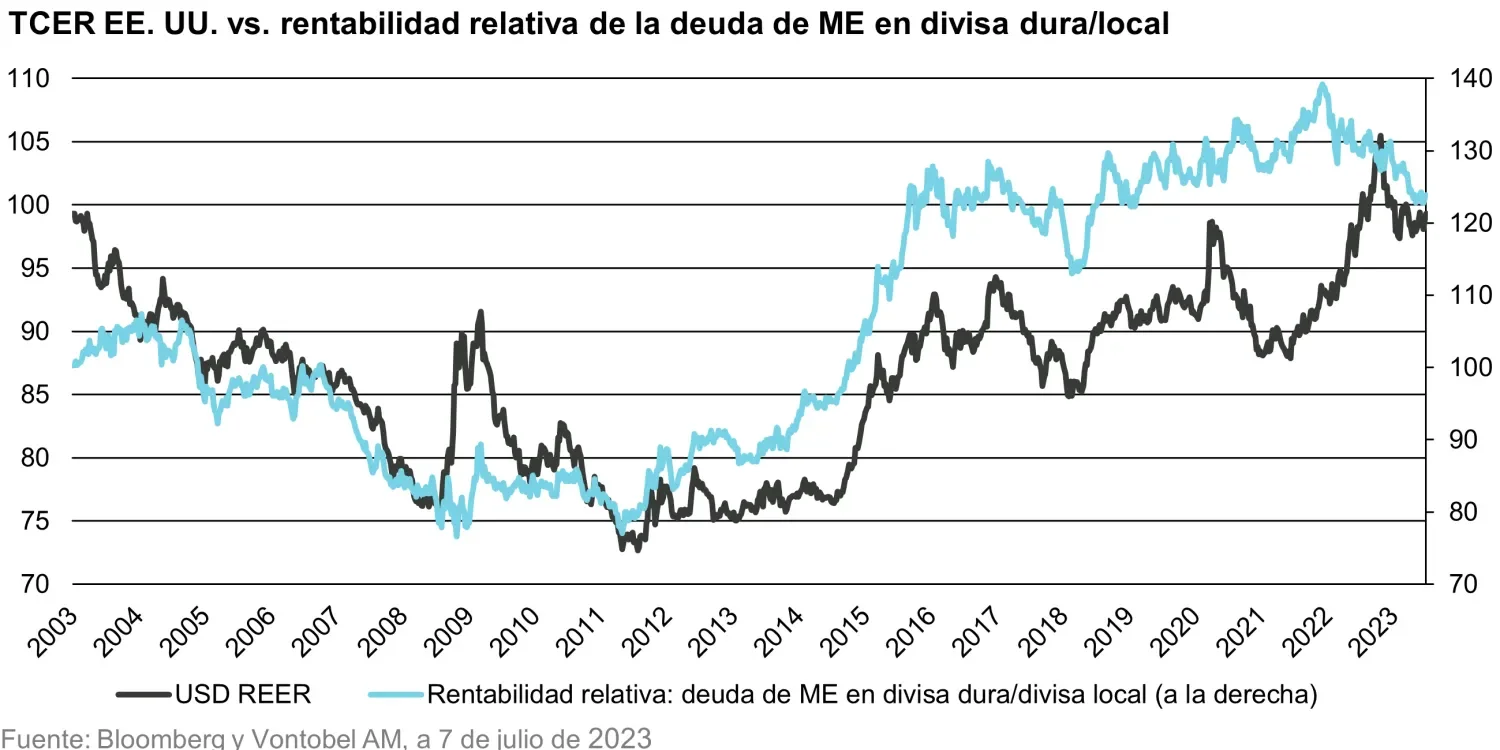
Para responder a esta pregunta, debemos examinar los principales factores que explican la rentabilidad superior de la deuda de mercados emergentes en divisa dura, que se ajusta perfectamente a las fluctuaciones del tipo de cambio efectivo real (TCER) del USD. ¿Por qué tener en cuenta el TCER? Porque aporta una visión más clara de la fortaleza general de una moneda, más allá de los tipos de cambio bilaterales, como el caso del cambio entre el EUR y el USD.
Cuando miramos la rentabilidad histórica del TCER del USD a lo largo de 20 años, podemos distinguir dos, posiblemente tres, regímenes: debilidad general de 2003 a 2011, periodo favorable desde mediados de 2011 hasta octubre de 2022, y creciente probabilidad de que el año pasado se considere un punto de inflexión importante que inició el tercer régimen.
Un patrón muy similar se observa en la rentabilidad relativa de la divisa dura y la divisa local de mercados emergentes: la rentabilidad relativa superior de la divisa local alcanzó su máximo en 2011, cuando la divisa dura tomó el relevo, para devolverlo a finales de 2021, justo antes de que el TCER del USD tocara techo.
Un segundo factor a largo plazo que se esconde tras la baja rentabilidad de los bonos de mercados emergentes en divisa local es la expansión cuantitativa (QE) en las economías desarrolladas durante la década de 2010. Imaginemos la QE mundial como un gran sol brillante que calienta todas las clases de activos: cuanto más cerca se esté del sol, más se sentirá su calor. Esto significa que los activos de mercados desarrollados comprados directamente por los bancos centrales sentirían el calor más fuerte y los activos de mercados emergentes en divisa dura —intrínsecamente una clase de activo en USD— estarían mucho más cerca del sol que aquellos en divisa local.
De cara al futuro, es poco probable que persistan estos dos grandes obstáculos.
La expansión cuantitativa en los mercados desarrollados parece descartada en un futuro próximo. Incluso se espera que el Banco de Japón, que experimentó una inflación acumulada casi nula durante las dos décadas hasta 2017, ponga fin a su QE en los próximos 12 meses. Un contexto de inflación diferente y las repercusiones políticas de una creciente desigualdad han pesado más que los beneficios, a veces cuestionables, de la expansión de los balances.
Aunque la QE seguirá formando parte de la caja de herramientas de los bancos centrales, la expansión generalizada de la liquidez parece ser cosa del pasado. En cuanto al dólar, como siempre, es difícil ser tan concluyente, pero las probabilidades de que la tendencia alcista se extienda más allá del máximo de octubre de 2022 parecen bastante bajas.
Ante el desplazamiento de estos dos factores primarios a un segundo plano, cada vez estamos más seguros de que la década de baja rentabilidad de los bonos de mercados emergentes en divisa local ha llegado a su fin.
Predecir en qué momento exacto los bancos centrales de los mercados emergentes empezarán a reaccionar ante una inflación más benigna, la Fed dejará de subir los tipos y la confianza inversora se volverá claramente positiva hacia los activos de riesgo es casi imposible.
Sin embargo, es razonable esperar que todas estas cosas ocurran en algún momento de 2023 y que lo hagan en un contexto de retroceso de los obstáculos a largo plazo y de un posicionamiento muy ligero en esta clase de activo.
Esperar al margen puede haber sido la mejor estrategia en 2022, pero se ha demostrado que ya no es la decisión más acertada este año. Y a medida que se alinean más estrellas a favor de los bonos de mercados emergentes en divisa local, puede que no sea la estrategia más inteligente en los próximos años.
En esta segunda edición de nuestro estudio global de inversores, para el que se ha encuestado a más de 200 responsables de la toma de decisiones de inversión en Europa, América y Asia-Pacífico, se ofrece una panorámica detallada de la postura y las expectativas de los inversores respecto a la renta fija de los mercados emergentes.
Descubra lo que opinan sus homólogos, así como en qué piensan invertir en los próximos dos años y por qué.
Descargar El Informe Completo
(En inglés)
La oferta de Vontobel de bonos de mercados emergentes en divisa local presenta un enfoque único que combina la sostenibilidad con indicadores de rentabilidad a largo plazo. Este enfoque está en línea con nuestra arraigada opinión de que optar por la sostenibilidad, con un marco ambiental, social y de buen gobierno adecuado, no debería ser un perjuicio para la rentabilidad. Nuestra estrategia goza generalmente de una diversificación más amplia que la del índice de referencia y de nuestros competidores, lo que hace aún mejor nuestra propuesta de valor general.
Información importante: Las declaraciones prospectivas relativas a acontecimientos futuros o la rentabilidad financiera de países, mercados o inversiones se basan en una serie de estimaciones e hipótesis, y se ofrecen sin garantía. Los resultados reales pueden diferir considerablemente. Ni la asignación ni la diversificación de activos garantizan beneficios o protección contra posibles pérdidas en los mercados a la baja. Los índices no están gestionados. No se reflejan comisiones ni gastos. No se puede invertir directamente en un índice.
La inversión y los criterios medioambientales, sociales y de buen gobierno («ESG») empleados pueden ser de naturaleza subjetiva. Las consideraciones evaluadas como parte de los procesos ESG pueden variar según los tipos de inversiones y los emisores, y es posible que no se identifiquen o consideren todos los factores para todas las inversiones. La información utilizada para evaluar los componentes ESG puede variar entre proveedores y emisores, ya que los criterios ESG no son una característica definida de manera uniforme. La inversión en ESG puede llevar a renunciar a oportunidades de mercado que están disponibles para las estrategias que no utilizan tales criterios.