Unsere starke Überzeugung hinsichtlich Lokalwährungsanleihen aus Schwellenländern bleibt unverändert. Lokalwährungsanleihen aus Schwellenländern entwickelten sich im letzten Quartal weiterhin gut und erzielten in den drei Monaten bis zum 9. September eine Gesamtrendite von 4,1 Prozent (in USD). Obwohl diese Rendite auf Jahresbasis beeindruckend ist (17,3 Prozent), war sie nicht so bemerkenswert wie die Rendite im ersten Halbjahr, die 12,3 Prozent bzw. annualisiert 26 Prozent betrug. Die Rendite von Lokalwährungsanleihen aus Schwellenländern lag sogar zwischen der von Staatsanleihen in Hartwährungen (rund 5,6 Prozent) und Unternehmensanleihen in Hartwährungen (3,8 Prozent).
Zwei Hauptfaktoren waren dafür verantwortlich, dass die Performance von Lokalwährungsanleihen aus Schwellenländern im letzten Quartal hinter der von Staatsanleihen in Hartwährungen zurückblieb. Erstens hat die Verengung der Renditeaufschläge die Renditen in Hartwährungen bei allen Anleiheprodukten verbessert, insbesondere bei afrikanischen Staatsanleihen, wie im Abschnitt zu Hartwährungsanleihen erläutert. Zweitens bewegte sich der US-Dollar in den letzten drei Monaten seitwärts, nachdem er im ersten Halbjahr stark gefallen war.
Wir haben mehrere Gründe, unseren im letzten Fixed Income Quarterly geäusserten pessimistischen Ausblick für den US-Dollar beizubehalten. Erstens ist der US-Arbeitsmarkt weniger widerstandsfähig als von den Anlegern bisher angenommen. Zweitens steht die US-Notenbank kurz davor, die Zinssenkungen wieder aufzunehmen. Drittens hält die Disinflation im Rest der Welt an, während die Inflation in den USA weiterhin hoch ist und wegen der Zölle noch weiter ansteigen könnte. Zu guter Letzt haben die Bedenken hinsichtlich der institutionellen Stärke der USA zugenommen.
Der Rückgang des Dollars verstärkte sich um den Liberation Day herum, als klar wurde, dass die US-Wirtschaft wahrscheinlich mit erheblichen Problemen durch Zölle konfrontiert sein würde, während für den Rest der Welt eine weniger ausgeprägte Konjunkturabschwächung erwartet wurde. Im dritten Quartal ging die relative Stabilität des Dollars mit einem zunehmenden Optimismus der Märkte hinsichtlich der Handelsabkommen im Juli einher. Dieser Optimismus folgte auf die Verschiebung der Zölle durch die USA auf den 1. August und die anschliessende Ankündigung mehrerer Handelsabkommen, angefangen mit dem Abkommen mit der EU. Es ist nachvollziehbar, dass sich der Dollar nach einem Rückgang von mehr als 10 Prozent seit Jahresbeginn konsolidiert, aber unserer Auffassung nach gibt es genügend Faktoren, die für eine weitere Abwertung des Dollars sprechen. Wir sind auch der Meinung, dass Lokalwährungsanleihen aus Schwellenländern gut positioniert sind, um weiterhin eine gute Performance zu erzielen, unabhängig von der von uns erwarteten Dollarschwäche.
Erstens sind die bisher erzielten Handelsabkommen zwar einem ausgewachsenen Handelskrieg mit Vergeltungsmassnahmen vorzuziehen, aber für die US-Wirtschaft nicht vorteilhaft. Diese Auswirkungen haben sich bereits in der US-Wirtschaft gezeigt, insbesondere auf dem Arbeitsmarkt. Die US-Wirtschaft ist im ersten Halbjahr um 2 Prozent gewachsen, was einem Rückgang gegenüber den 3 Prozent im ersten Halbjahr 2024 und den 2,6 Prozent im zweiten Halbjahr 2024 entspricht. Noch gravierender ist, dass sich die Schaffung von Arbeitsplätzen stark verlangsamt hat und in den drei Monaten bis Juli durchschnittlich nur noch 35 000 Arbeitsplätze pro Monat geschaffen wurden, gegenüber 168 000 Arbeitsplätzen pro Monat im Jahr 2024.
Zweitens hat Fed-Chef Jerome Powell, wie in unserem Artikel über die globalen Zinssätze hervorgehoben, angedeutet, dass es trotz der anhaltend hohen Inflation an der Zeit ist, dass die Fed ihre Zinssenkungen wieder aufnimmt. In seiner jüngsten Rede in Jackson Hole betonte Powell die Abwärtsrisiken für die Beschäftigung und die Aufwärtsrisiken für die Inflation. Wichtig ist, dass die Europäische Zentralbank (EZB) und die meisten anderen grossen Zentralbanken weltweit diesmal wohl nicht dem Beispiel der Fed folgen dürften. Viele dieser Zentralbanken haben ihre Zinssenkungszyklen entweder weitgehend abgeschlossen oder kämpfen weiterhin mit hoher Inflation, wie das bei der Bank of England (BoE) und der Bank of Japan (BoJ) der Fall ist.
Einige Zentralbanken der Schwellenländer könnten ebenfalls wieder Zinssenkungen vornehmen. So waren beispielsweise die Zentralbanken der Dominikanischen Republik und von Peru aufgrund der geringen Zinsdifferenzen zur Fed bisher vorsichtig in Bezug auf weitere Zinssenkungen. Für die meisten Länder trifft das aber nicht zu, da sie sich bereits abgekoppelt haben, indem sie ihre Zinsen deutlich vor der Fed gesenkt haben – genau wie sie es während ihrer Zinserhöhungszyklen gemacht haben. Diese Divergenz deutet darauf hin, dass der nominale Zinsvorteil des US-Dollars gegenüber anderen Währungen der Industrieländer und den niedrig verzinslichen Währungen der asiatischen Schwellenländer allmählich schwinden wird, wodurch eine der wichtigsten Säulen, die den starken Dollar in den letzten Jahren gestützt haben, untergraben wird.
Drittens hat sich der Zollschock, wie wir vorhergesagt haben, bisher für den Rest der Welt als disinflationär und für die USA als inflationär erwiesen. Im Euroraum liegt die Kerninflation sehr nahe am Zielwert von 2 Prozent. In Asien ist die Inflation weiterhin extrem niedrig und ist in den letzten Monaten noch weiter unter die Zielspanne der Zentralbanken gefallen. In China liegt die Inflationsrate bei 0 Prozent, Thailand ist noch tiefer in die Deflation gerutscht und Indiens Inflationsrate ist auf 1,6 Prozent gesunken, was deutlich unter der Untergrenze des Zielbereichs von 2 bis 6 Prozent liegt.
In Osteuropa und Lateinamerika liegt die Inflation in den meisten Ländern weiterhin über der Zielmarke, doch der Rückgang schreitet geordnet voran. Zudem weisen Länder mit den grössten Abweichungen von ihren Inflationszielen, wie Brasilien und Kolumbien, auch die höchsten realen Leitzinsen auf. Dies ist ein Hinweis darauf, dass ihre Zentralbanken aktiv daran arbeiten, die Inflation wieder auf das Zielniveau zu bringen, und dass die Anleger für die höheren Inflationsrisiken in diesen Ländern angemessen kompensiert werden. Dies ist eine positive Entwicklung für die Anlageklasse.
Die abnehmende Inflation in den meisten Regionen der Welt hat zu Kapitalgewinnen bei Lokalwährungsanleihen aus Schwellenländern geführt, die fast ein Viertel der Gesamtrendite seit Jahresbeginn ausmachen. Schliesslich geht es nicht nur um Schwellenländerwährungen und das Kassieren von Kuponzahlungen – auch die Zinsen spielen eine entscheidende Rolle. Seit Jahresbeginn sind die Zinsen deutlich gesunken, was teilweise auf die im Vergleich zu den USA günstigere Inflationsdynamik in den Schwellenländern zurückzuführen ist.
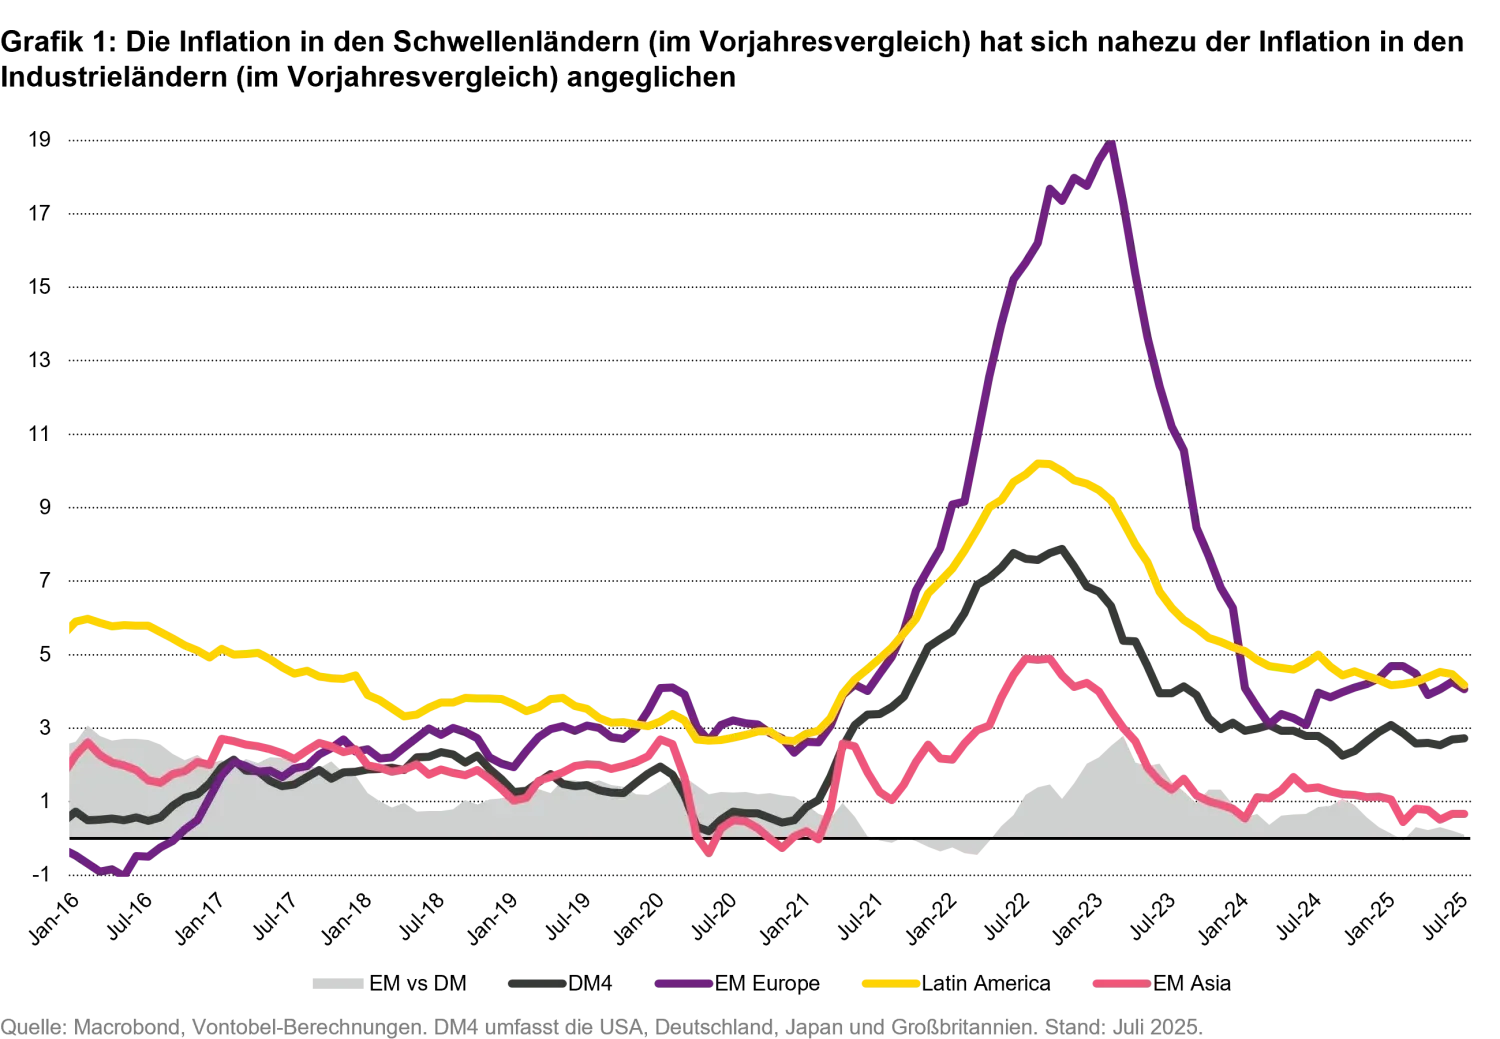
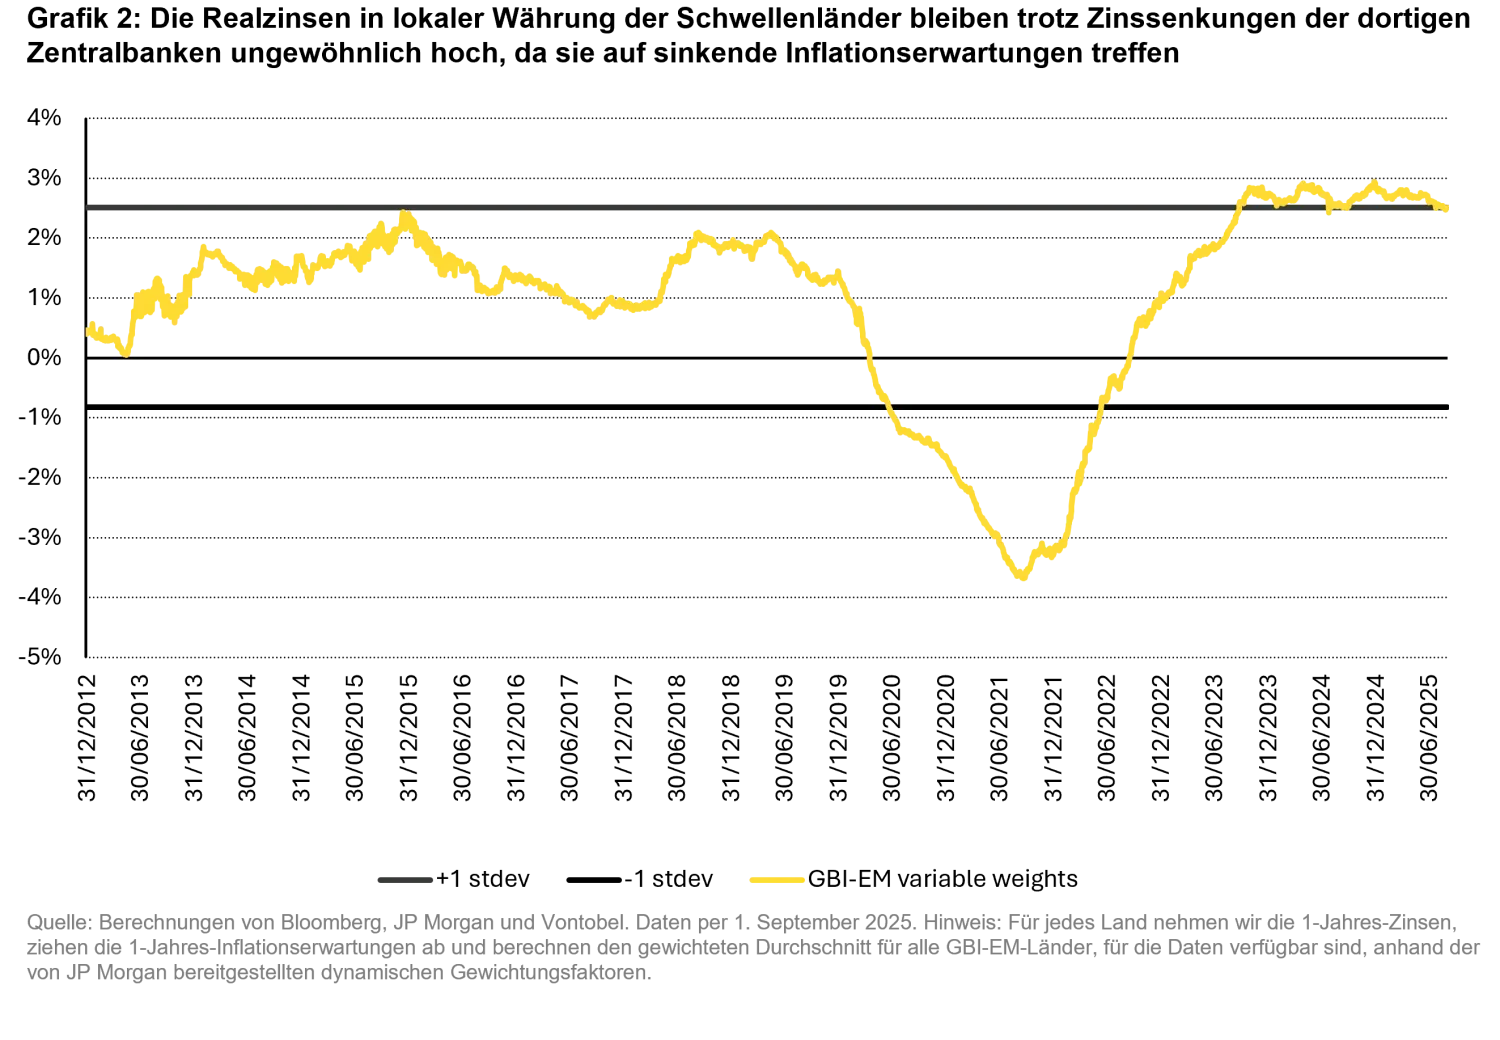
Die sinkenden Inflationserwartungen sind eine wichtige Komponente dieser Analyse. Der IWF geht davon aus, dass sich die Inflationsdifferenz zwischen Schwellen- und Industrieländern weiter auf ein Niveau verringern wird, das in der Vergangenheit nie dauerhaft Bestand hatte. Dieser Trend ist zum einen auf die anhaltend hohe Inflation in einigen Industrieländern – wie den USA, Grossbritannien und Japan – zurückzuführen und zum anderen auf die wirksamen Anstrengungen der meisten Zentralbanken der Schwellenländer, ihre Glaubwürdigkeit zu stärken. Als Folge davon liegen die Realzinsen in den Schwellenländern weiterhin deutlich über ihren historischen Durchschnittswerten.
Grafik 2 zeigt den gewichteten Durchschnitt der einjährigen Nominalzinsen abzüglich der einjährigen Inflationserwartungen in den 15 grössten Schwellenländern des JP Morgan GBI-EM Index. Diese hohen Realzinsen dürften die Währungen der Schwellenländer auch in Zukunft stützen, unabhängig davon, ob sich unsere pessimistische Prognose für den Dollar als richtig erweist.
Die relative Inflation erklärt grösstenteils die langfristige Wechselkursentwicklung. Die höhere Inflation in den Schwellenländern erklärt, warum deren Wechselkurse langfristig tendenziell abwerten, genauso wie die niedrigere Inflation in der Schweiz die langfristige Aufwertung des Schweizer Frankens erklärt. Der aktuelle Trend zu einer geringeren Inflationsdifferenz zwischen Schwellen- und Industrieländern als je zuvor spricht jedoch dafür, dass die Schwellenländerwährungen langfristig weniger stark abwerten werden.
Ein weiterer Faktor, der die Währungen der Schwellenländer stark stützt, ist der weit verbreitete Aufbau von Devisenreserven durch fast alle im GBI-EM Index enthaltenen Schwellenländer in den letzten zwölf Monaten. Eine nennenswerte Ausnahme bildet Brasilien. Das Land verfügt bereits über mehr als ausreichende Devisenreserven. Zurückzuführen ist dieser Trend auf allgemein günstige Handelsbedingungen, eine restriktive Geldpolitik in den meisten Schwellenländern und eine straffere Fiskalpolitik in mehreren Ländern. Zusammen haben diese Faktoren zu einem moderaten Binnennachfragewachstum und damit zu einem begrenzten Importwachstum beigetragen.
Metall- und Mineralienexporteure wie Peru und Südafrika haben im vergangenen Jahr ein zweistelliges Wachstum ihrer Devisenreserven verzeichnet. Auch osteuropäische Länder konnten trotz des schleppenden industriellen Wachstums in Europa einen raschen Anstieg ihrer Devisenreserven verzeichnen. Ausserdem hat die Türkei trotz politischer Herausforderungen, die ihren Carry Trade gestützt haben, eine erhebliche Anhäufung von Reserven erreicht.
Aufgrund dieser Dynamik kommen wir zu dem Schluss, dass die starke Performance der Schwellenländerwährungen gegenüber dem Dollar nicht nur auf einen schwachen Dollar zurückzuführen ist, sondern dass es fundamentale Gründe für eine nachhaltige Aufwertung der Schwellenländerwährungen auf ein stärkeres Gleichgewichtsniveau gibt.