
Dov'è il tuo ombrello?
Quality Growth Boutique
Al culmine dei negoziati per il disarmo nucleare con l'Unione Sovietica negli anni Ottanta, Ronald Reagan riassunse il suo approccio con la frase "Fidati, ma verifica". Fu l'ex Presidente a rendere famosa questa espressione, ma il nostro Director of Research, Igor Krutov, ama ricordarci che queste parole di saggezza appartenevano in origine a un vecchio proverbio russo "Doveryai No Proveryai", a dimostrazione del fatto che un buon consiglio è senza età e senza confini.
Il 2020 è stato un anno a dir poco insolito. Dopo una breve ondata di vendite durante le prime fasi della pandemia, i mercati azionari si sono rapidamente ripresi nonostante l'effetto paralizzante del COVID-19 sull'economia globale. I titoli a elevata crescita e momentum hanno offerto di gran lunga la migliore performance. In tale contesto, gli investitori dovrebbero concentrarsi sulle valutazioni azionarie, in quanto in futuro potrebbero essere più importanti per i rendimenti.
Analizzando in maniera più approfondita la recente performance del mercato, individuiamo due categorie di azioni che hanno registrato un rally elevato, pertanto richiedono cautela da parte degli investitori. Una di queste include i titoli a elevata crescita che hanno beneficiato in modo sproporzionato del calo dei tassi d'interesse, in quanto l'abbassamento dei tassi ha avuto maggiore impatto sugli asset considerati a elevata duration. Riteniamo che gli investitori debbano essere consapevoli della loro esposizione aggregata a questo gruppo di azioni, poiché i tassi potrebbero improvvisamente aumentare. Dato il nostro approccio bottom-up ai fondamentali, non effettuiamo previsioni macroeconomiche, ma ci limitiamo a osservare che chi ha tratto maggiori benefici del recente calo dei tassi ne risentirebbe maggiormente in tale scenario.
L'altra categoria degna di nota comprende i titoli "in voga", che hanno avuto molto successo nonostante i loro modelli di business non siano ancora stati collaudati. Tali investimenti speculativi non soddisfano i criteri di qualità.
Investire è, in ultima analisi, un'attività per ottimisti: è necessario correre dei rischi per ottenere rendimento, ma ciò non significa seguire ciecamente la folla o qualsiasi titolo in rialzo. Gli investitori devono prendere decisioni basate solo sui fatti, non sull'istinto. In mercati volatili vale la pena ricordare quel vecchio proverbio russo.
In questo documento riflettiamo sulla performance dei titoli di successo di oggi, in particolare in merito a due considerazioni estremamente importanti per gli investimenti: la valutazione e i fondamentali.
Lezioni dai "Nifty Fifty"
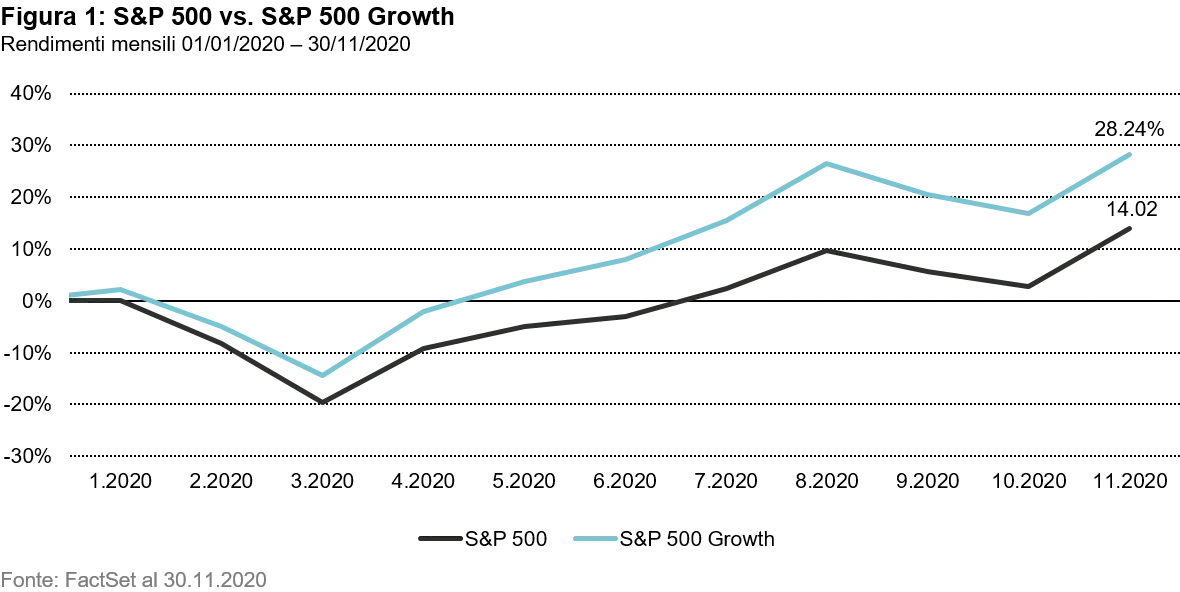
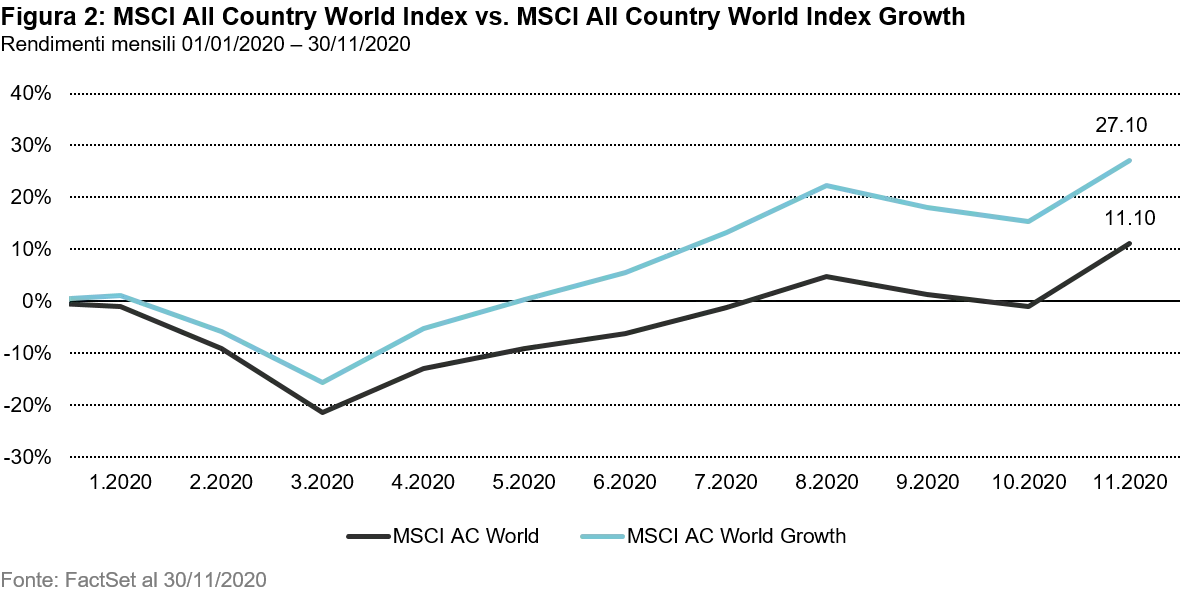
Quest'anno abbiamo assistito a una notevole divergenza di performance tra i titoli growth e il resto del mercato. La figura 1 mostra come fino a novembre l'indice S&P 500 sia aumentato del 14%, mentre la componente growth di questo ampio benchmark è salita del 28%. Non si è trattato di un fenomeno limitato agli Stati Uniti, tanto che i titoli growth hanno trainato l'indice MSCI All Country World con un margine simile (Figura 2). Inoltre, il momentum è stato uno dei fattori più potenti su base annua, e vi è una significativa sovrapposizione tra i titoli growth e quelli momentum.
Che cosa ha provocato una tale divergenza di performance?
L'abbassamento dei tassi di interesse avviato all'inizio della pandemia è stato un fattore chiave, seguito dalla stima delle banche centrali che prevedono che i tassi rimarranno bassi per un lungo periodo di tempo, il che a sua volta ha spinto il mercato a scontare tassi di sconto notevolmente più bassi. Ciò ha avvantaggiato le azioni in generale, ma in particolare le valutazioni dei titoli growth, in quanto considerati asset con duration più lunga.
Sebbene la reazione del mercato non sia stata irrazionale, riteniamo che sia importante considerare l'esposizione aggregata di un portafoglio a questo gruppo di azioni. È difficile prevedere quando i tassi torneranno ad aumentare, ma la politica fiscale accomodante potrebbe produrre pressioni inflazionistiche, rendendo necessario un aumento dei tassi prima delle aspettative di consensus. In tale scenario, i titoli growth subirebbero un'inversione di tendenza, in quanto più vulnerabili all'aumento dei tassi di interesse.
La sovraperformance di alcuni titoli growth è dovuta inoltre alle tendenze accelerate dalla pandemia. Molti di questi titoli sono società tecnologiche che hanno beneficiato dell'aumento dell'e-commerce e del passaggio al cloud computing. Il mercato ha premiato questi titoli, e lo ha fatto ancora in modo razionale, ma l'entità di alcune oscillazioni azionarie potrebbe rivelarsi eccessiva. Gli investitori non dovrebbero dare per scontata l'accelerazione delle tendenze, poiché alcuni dei cambiamenti dettati dal COVID potrebbero venir meno nel breve periodo, quando la pandemia si attenuerà.
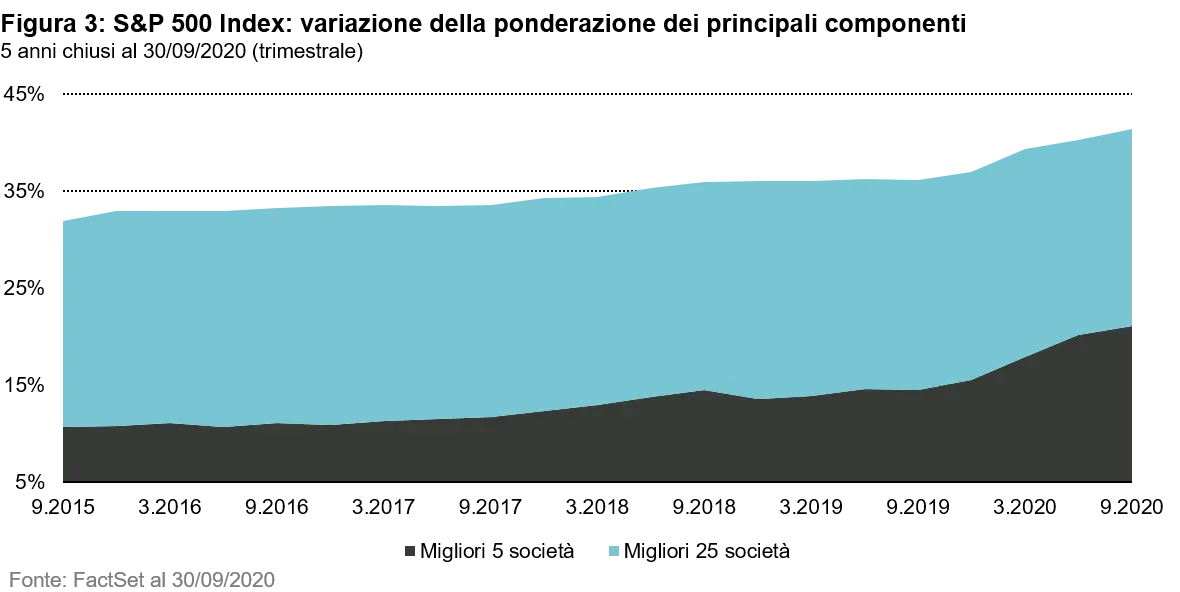
Altro sviluppo correlato è stata la contrazione del mercato. Nel 2020 un numero esiguo di titoli tecnologici ha dettato gran parte dei guadagni azionari statunitensi. Infatti, la ponderazione combinata dei principali componenti è aumentata notevolmente in percentuale della capitalizzazione di mercato totale dell'indice S&P 500 (Figura 3). Un fenomeno simile si è verificato anche in altri mercati.
Molti titoli growth che quest'anno hanno ampiamente sovraperformato il mercato sono ottime società con modelli di business e prospettive di crescita interessanti. In un certo senso, ci ricordano i titoli "Nifty Fifty" degli anni '60 e dei primi anni '70.
Mark Twain, il grande scrittore americano, una volta disse: "La storia non si ripete, ma fa rima". Chi studia la storia del mercato ricorderà, oltre alla bolla tecnologica del 2000, i titoli Nifty Fifty, 50 large cap a elevata crescita che scambiavano con multipli di utili elevati. I Nifty Fifty hanno sovraperformato di gran lunga il mercato nel periodo antecedente la crisi petrolifera del 1973, che ha innescato un'accelerazione dell'inflazione e il loro successivo crollo.
Ironia della sorte, durante quel mercato rialzista, erano noti come titoli "one-decision" per la loro stabilità e le ampie protezioni. In contrasto con la bolla tecnologica della fine degli anni Novanta, quando società di successo ma senza utili (ad esempio Webvan, Pets.com, Worldcom) scambiavano con valutazioni incredibili, i titoli Nifty Fifty erano società con modelli di business collaudati. Molte esistono ancora oggi e prosperano, come Procter & Gamble, Coca-Cola e McDonald's, per citarne alcune.
Non stiamo sostenendo che i titoli FAANG+M (Facebook, Apple, Amazon, Netflix, Google e Microsoft) siano le nuove Nifty Fifty, sarebbe un'argomentazione troppo semplicistica, considerando che, nonostante il memorabile acronimo, le sei società che compongono le FAANG+M presentano modelli di business, valutazioni, sfide e opportunità estremamente diversi.
Tuttavia, se l'obiettivo di un portafoglio di azioni growth di qualità è accumulare ricchezza con una minore volatilità e una maggiore protezione dal ribasso rispetto al benchmark, allora la lezione dell'epoca Nifty-Fifty è che una crescita elevata, anche se in società di qualità, non può essere ottenuta a qualsiasi prezzo. La mancanza di sensibilità alle valutazioni ha decretato tra gli investitori di quell'epoca un'elevata esposizione a uno shock esterno, che ha portato a una dolorosa e duratura sbornia di investimenti.
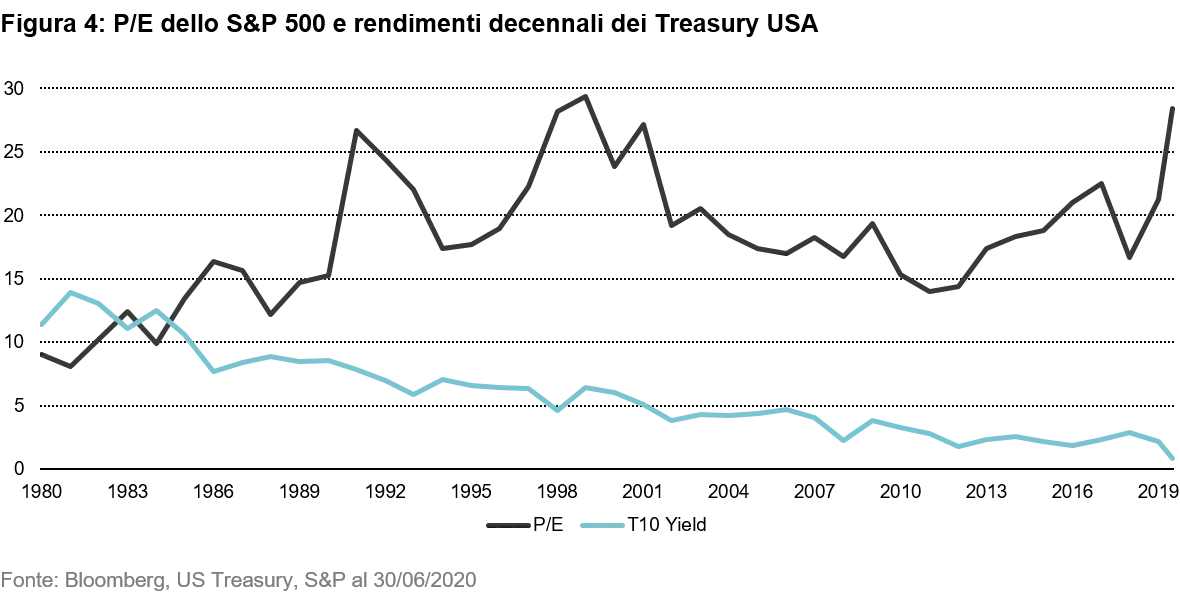
Non sapremo mai con precisione che cosa provocherà il prossimo shock esterno o la correzione dei titoli a "elevata crescita a qualsiasi prezzo". Ma se il COVID-19 ha ricordato al mondo degli investitori una lezione, è che dobbiamo sempre essere preparati all'imprevisto. Un rischio particolare, che monitoriamo con attenzione, è l'impatto che un'improvvisa inversione dei tassi di interesse storicamente bassi potrebbe avere sulle valutazioni azionarie. Dopo anni di ingenti stimoli da parte delle banche centrali, gli investitori obbligazionari e azionari sono stati indotti a credere che i tassi d'interesse e l'inflazione rimarranno bassi all'infinito, il che ha reso i mercati e le valutazioni degli asset vulnerabili a un rialzo dei tassi.
L'importanza di fare chiarezza
Oltre al rischio di valutazione, ci preoccupa la fiducia che il mercato ha dimostrato nei confronti di alcuni titoli in voga. Ad esempio, di recente si è registrato un aumento delle SPAC (Special Purpose Acquisition Companies), note anche come società "blank check". Si tratta di fondi che raccolgono liquidità sul mercato azionario con la promessa di investire in una società privata per quotarla in borsa. A differenza delle tradizionali IPO, le società che si quotano in borsa attraverso una SPAC sono, a nostro avviso, meno soggette a controlli normativi e hanno meno restrizioni sulla realizzazione di proiezioni rosee. Ad esempio, Fisker, società di auto elettriche quotata attraverso una SPAC, prevede ricavi pari a 13,2 miliardi di dollari nel 2025 rispetto ai ricavi nulli generati al momento dell'acquisizione da parte della SPAC. Esiste inoltre un potenziale conflitto di interessi tra gli sponsor della SPAC e gli azionisti di minoranza. Come diceva Lawrence Garfield, scalatore di borsa interpretato da Danny DeVito nel film "I soldi degli altri", "C'è solo una cosa che amo più dei soldi, i soldi degli altri". A volte la vita imita l'arte.
La storia è piena di grandi successi di investimento finiti in lacrime, dalla bolla della Compagnia dei Mari del Sud nel XVIII secolo alla più recente bolla immobiliare statunitense . Il cervello umano tende naturalmente a comunicare e ad apprendere attraverso le storie, e ogni tesi di investimento in voga ha una storia alle spalle. Riteniamo che la differenza tra investire in storie reali e storie eccessivamente "pompate" dipenda dal fatto di avere una chiara filosofia d'investimento, dall'umiltà di accettare una cerchia più ristretta di competenze e da una giusta dose di buon senso.
Altro segmento ricco di titoli in voga è rappresentato dalle tecnologie verdi che attraggono molti investitori. La transizione del mondo e delle società verso una maggiore sostenibilità ambientale ha senso ed è necessaria, ma spesso quando grandi quantità di capitale inseguono un piccolo numero di opportunità, i rendimenti finiscono per crollare.
Si pensi a Orsted, leader mondiale nel settore dell'energia eolica offshore. Se da un lato crediamo fermamente nel ruolo delle energie rinnovabili per ridurre le emissioni di CO2, dall'altro siamo consapevoli del fatto che gli alberi non crescono fino al cielo. Al momento il titolo di Orsted scambia con un P/E di 50x 2021, più del doppio della valutazione di Alibaba (21X P/E), il gigante cinese dell'e-commerce che vanta una quota del 60% nel mercato dell'online cinese. Orsted è una società di prim'ordine con un vero e proprio know-how nell'identificazione e nello sviluppo di impianti eolici offshore situati a 30-40 miglia dalla costa. Tuttavia, a differenza di Alibaba, che gode di un effetto di rete e di scala, Orsted deve competere per ogni nuovo progetto al fine di sostenere la crescita poiché non presenta significative fonti di differenziazione, dato che il vento soffia per tutti i concorrenti allo stesso modo.
L'opportunità per la capacità eolica offshore è enorme, ma in un mercato competitivo un progetto può ottenere un ROE soggetto a leva compreso tra l'8 e il 12%. Matematicamente, Orsted non può crescere più velocemente dell'8-12% all'anno, a meno che non diluisca gli utili per gli azionisti emettendo capitale proprio per alimentare una crescita più rapida. Alibaba, per contro, può mantenere un tasso di crescita del 20-30% per almeno i prossimi cinque anni senza significative spese in conto capitale o finanziamenti esterni. Chiaramente, la grande crescita potenziale degli investimenti verdi non sempre si traduce in banconote verdi.
Masayoshi Son, il CEO di Softbank, noto per i grandi e audaci investimenti basati sulle prime impressioni, è un altro interessante esempio di esuberanza degli investimenti selvaggi del giorno d'oggi. In un'intervista al Wall Street Journal ha affermato: "Non bisogna pensare, ma seguire l'istinto" e ha indicato che quest'ultimo è più importante dei calcoli precisi.1 Il signor Son si è fatto strada investendo in Alibaba e Tencent quando entrambe le società non avevano ancora un chiaro business plan. Questi investimenti hanno dato i loro frutti, ma altri hanno avuto meno successo. La sua audace scommessa "istintiva" su Adam Neumann, il messianico CEO di WeWork, ha portato a una perdita di 18 miliardi di dollari.
Sottovalutazione dei rischi
Empirical Research Partners, società di ricerca quantitativa di cui leggiamo regolarmente i rapporti, ha recentemente prodotto alcuni interessanti lavori che dimostrano come a volte i titoli con un momentum positivo e una bassa volatilità siano simili a un "lupo travestito da pecora". Secondo l'analisi di Empirical, gli investitori devono prestare particolare attenzione ai titoli a bassa volatilità con una crescente instabilità dei fondamentali, un'ampia percentuale di proprietà da parte di investitori a breve termine, come gli hedge fund, e una rapida crescita a tutto tondo combinata con un rapido aumento delle spese in conto capitale. Questi segnali spesso preannunciano un investimento disastroso.
Il ragionamento è sensato, considerando quanto sia difficile mantenere una crescita soprannaturale per un periodo di tempo molto lungo. È interessante notare che la volatilità del mercato di alcuni titoli di successo come Netflix e Nvidia sia inferiore alla volatilità dei loro utili. Tale disallineamento ci porta a chiederci se il mercato stia sottovalutando i rischi dei loro fondamentali.
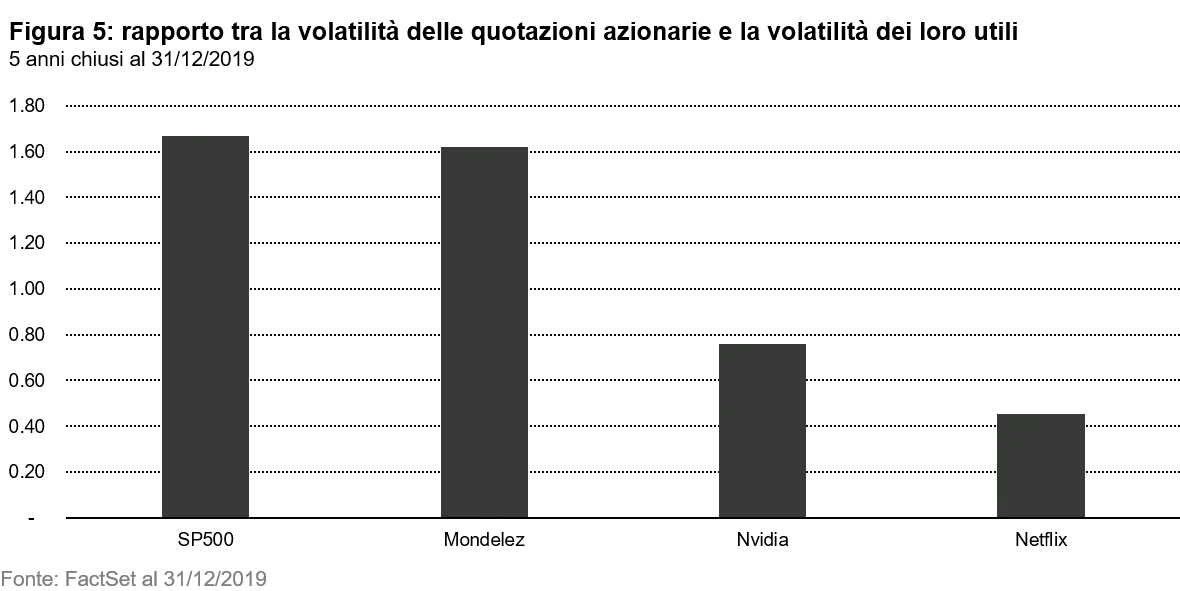
Aswath Damodaran, professore presso la New York University noto come il "preside della valutazione" per le sue analisi aziendali, all'inizio di quest'anno ha affermato che, per giustificare la sua valutazione, Tesla avrebbe dovuto generare ricavi pari a quelli del gruppo Volkswagen in 10 anni e margini simili a quelli di Apple2. Sulla carta, Tesla e altri titoli in voga tra cui Netflix e Shopify, sono ottime società con servizi e prodotti eccellenti e grandi mercati disponibili. Purtroppo però i loro modelli di business non hanno ancora dimostrato di portare a dati economici estremamente interessanti. In definitiva, saranno anche in voga, ma non sono ottimi investimenti, a nostro modesto parere.
Fortunatamente, non è necessario essere un visionario come il signor Son per fare soldi nelle giovani società di qualità in rapida crescita. Se aveste investito in Amazon nel 2007, appena dieci anni dopo la sua IPO, quando la società aveva un track record quinquennale di crescita redditizia, avreste comunque moltiplicato il vostro investimento iniziale di 90 volte.
Chuck Prince, il tormentato ex CEO di Citigroup, prima della grande crisi finanziaria affermò: "Finché c'è musica, devi alzarti e ballare". Noi preferiamo perdere l'ultima canzone e tornare a casa prima per farci una bella nottata di sonno.
Il potere di un portafoglio growth di qualità bilanciato
Non sappiamo quando o perché il mercato cambierà, pertanto gli investitori dovrebbero privilegiare un approccio bilanciato alla costruzione di portafogli di alta qualità, come indicato nel nostro documento La ricetta (non così) segreta per costruire un buon portafoglio. Quest'anno gli investitori con un'elevata esposizione su titoli a rapida crescita avrebbero goduto di una migliore performance, grazie soprattutto ai tassi più bassi. Ma, come gli inglesi, abituati a condizioni climatiche imprevedibili, riteniamo che avere con sé un ombrello quando si esce di casa, anche se scomodo quando splende il sole, sia un approccio sensato.
1. One $100 Billion Tech Fund Isn’t Enough for SoftBank CEO, Wall Street Journal, 15 maggio 2018
2. https://www.cnbc.com/2020/02/13/damodaran-tesla-needs-vw-like-sales-apple-like-margins-to-justify-stock.html
L’autore
David Souccar
L’autore
David Souccar
Temi:
Visualizza il prossimo:
Quality in emerging markets: A new era of compounding growthInsight correlati

Quality in emerging markets: A new era of compounding growth

Open vs. closed models: Cheap intelligence and the economics of the AI buildout

Quality investing: focus on predictable and resilient growth

China Luxury: Green shoots or a structural shift?

Waiting for the “fat pitch”: Lessons from the 2026 Berkshire Hathaway Annual Meeting
