Obbligazioni dei mercati emergenti
Un approccio contrarian a elevata convinzione, con una combinazione di strategie bottom-up e di valore relativo.

Dopo un decennio tumultuoso, gli allineamenti planetari paiono favorire nuovamente le obbligazioni in valuta locale dei mercati emergenti. Il rendimento complessivo del 7,8 per cento conseguito dal JP Morgan Government Bond Index-Emerging Markets Broad Diversified nella prima metà del 2023 ne decreta l’indiscussa sovraperformance nel comparto a reddito fisso da inizio anno. E ci sono buone ragioni per credere che non si sia trattato solo di un colpo di fortuna.
Gli investitori che non hanno notato tale fenomeno sono in parte giustificati perché da tempo l’asset class non è al centro dell’attenzione, ma non avvenuto tutto all’improvviso. Un anno fa abbiamo pubblicato 4 motivi per cui il DME in valuta locale potrebbe essere la fenice del reddito fisso, motivi che rimangono tuttora validi.
Date le attuali valutazioni allettanti, il mercato valutario ancora interessante e l’allentamento dell’inflazione, riteniamo che l’asset class abbia voltato pagina rispetto al 2022, anno in cui ha subito uno dei maggiori sell-off degli ultimi vent’anni. Stanno inoltre venendo meno alcuni ingenti ostacoli di lungo periodo che hanno frenato le obbligazioni in valuta locale dei mercati emergenti per quasi un decennio.
L’anno scorso nei mercati sviluppati l’inflazione ha raggiunto livelli che non si vedevano da quattro decenni a causa di una combinazione di fattori quali la guerra in Ucraina, le interruzioni della filiera legate alla pandemia, le frizioni geopolitiche e la forte spesa per i consumi a fronte di un mercato del lavoro caldo.
I rialzi delle principali banche centrali hanno determinato un inasprimento delle condizioni finanziarie sia nei Paesi sviluppati che in quelli in via di sviluppo. Dovendo affrontare sfide simili ed essendo più sensibili alla volatilità dei prezzi dei prodotti alimentari e dell’energia, i Paese emergenti hanno iniziato prima a effettuare rialzi e, nella maggior parte dei casi, più rapidamente.
Da un po’ di tempo, però, l’impatto di alcuni degli shock negativi dell’offerta riscontrati nel 2022 si sta attenuando. La maggior parte dei Paesi ha superato il picco dell’inflazione e le banche centrali si stanno preparando, o hanno già iniziato, ad allentare la politica monetaria.
Questo cambiamento positivo, unito a un’emissione obbligazionaria relativamente bassa, dovrebbe far calare i rendimenti nei mercati emergenti. Le banche centrali dei mercati emergenti presentano un maggior margine di manovra nel diminuire i tassi poiché hanno iniziato per prime ad aumentarli in maniera aggressiva.
Né la Federal Reserve statunitense né la Banca Centrale Europea hanno concluso i loro rialzi, ma è improbabile che adottino misure aggressive in futuro visti i crescenti segnali di calo dell’inflazione, il rallentamento della crescita economica e l’inasprimento delle condizioni finanziarie per motivi diversi dalla politica monetaria. La probabilità di ondate di avversione al rischio, come quelle osservate negli ultimi mesi, è quindi decisamente più bassa.
A sostegno dell’allineamento planetario favorevole c’è anche il fatto che le principali economie emergenti hanno ridotto le loro vulnerabilità negli scorsi anni rafforzando i conti correnti grazie a migliori condizioni di scambio e facendo meno affidamento sui finanziamenti esterni rispetto al decennio precedente.
Infine, le aspettative quasi unanimi indicano un aumento del differenziale di crescita tra Paesi emergenti e sviluppati nei prossimi anni. Con il rallentamento delle economie statunitense ed europee e la ripresa delle economie emergenti, si prevede che il differenziale di crescita aumenterà per molti dei principali mercati emergenti rispetto al passato.
La parziale riduzione del rischio a svantaggio della Cina e a favore di altre economie emergenti comporta un differenziale di crescita dei mercati emergenti prevalentemente trainata dalla Cina maggiore di quello a cui siamo stati abituati in passato. Il comparto valutario dei mercati emergenti non può che trarne vantaggio.
Chiunque abbia operato nei mercati finanziari negli ultimi dieci anni riconoscerà che la «maggiore crescita differenziale» è stata l’eterna giustificazione per investire in asset in valuta locale dei mercati emergenti, per poi rimanere delusi dai rendimenti successivi. Perché tale strategia non ha funzionato così a lungo?
Un’attenta analisi dell’attuale posizionamento dei portafogli istituzionali rivela che gli importi investiti in asset in valuta locale dei mercati emergenti si sono drasticamente ridotti. Gli investitori cross-over sono praticamente assenti e gli investitori dedicati detengono solo una minima parte di quanto avevano nel 2013.
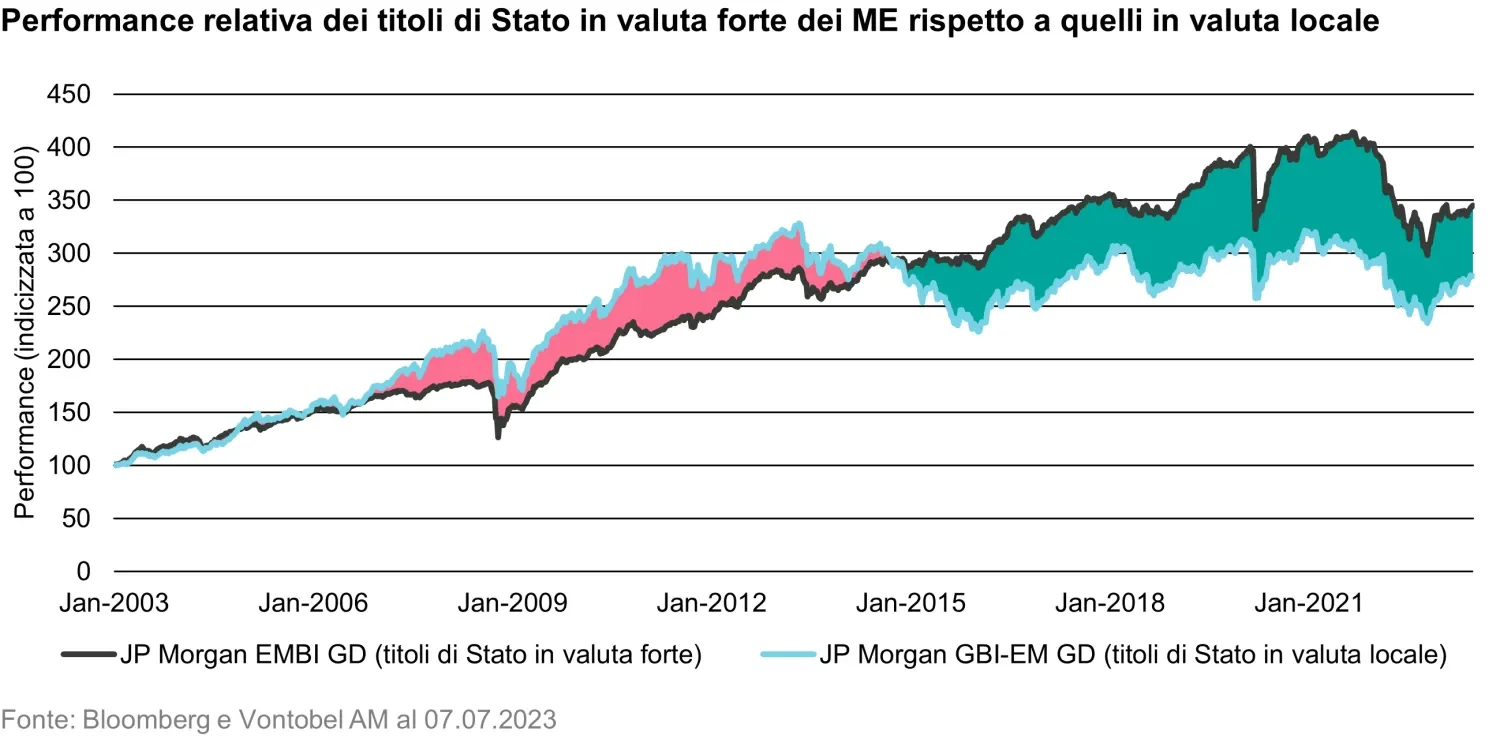
A determinare il persistente calo del patrimonio in gestione in questa asset class è stata la performance assoluta deludente delle obbligazioni in valuta locale negli ultimi due anni e, probabilmente in misura maggiore, la sottoperformance relativa rispetto al debito in valuta forte dei mercati emergenti. La sottoperformance è durata quasi un decennio, quindi ci si chiede se proseguirà.
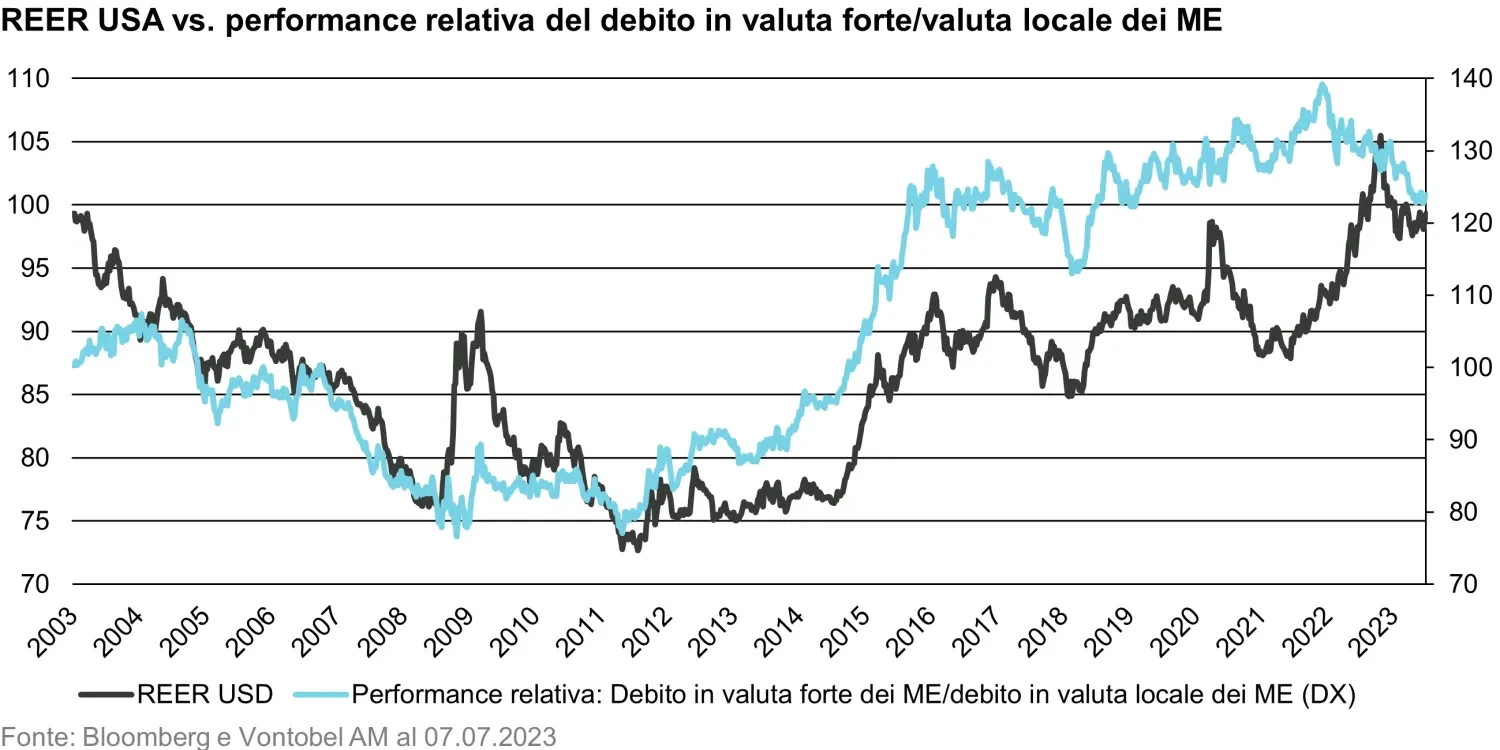
Per rispondere a questa domanda è necessario esaminare i principali fattori alla base della sovraperformance del debito in valuta forte dei mercati emergenti, il che è perfettamente in linea con le fluttuazioni del tasso di cambio effettivo reale (REER) del dollaro statunitense. Perché guardare al REER? Perché consente di comprendere meglio la forza complessiva di una valuta al di là dei tassi di cambio bilaterali, come quello tra euro e dollaro statunitense.
Osservando la performance storica del REER del dollaro statunitense nell’arco di 20 anni, si individuano due, forse tre fasi: una debolezza generale dal 2003 al 2011, un periodo positivo dalla metà del 2011 fino all’ottobre del 2022 e la crescente probabilità che l’anno scorso venga considerato come un importante punto di svolta che ha innescato la terza fase.
Uno schema molto simile si può ravvisare nella performance relativa del debito in valuta forte e in valuta locale dei mercati emergenti: La sovraperformance relativa del debito in valuta locale ha raggiunto l’apice nel 2011, quando quello in valuta forte ha preso il testimone, per poi restituirlo alla fine del 2021, poco prima del picco del REER del dollaro.
Un secondo fattore di lungo periodo alla base della sottoperformance delle obbligazioni in valuta locale dei mercati emergenti è il quantitative easing (QE) nelle economie sviluppate durante gli anni Dieci del 2000. Pensando al QE globale come a un grande sole splendente che riscalda tutte le asset class, più gli si è vicini, più si avverte il suo calore. Ciò significa che, mentre gli asset dei mercati sviluppati acquistati direttamente dalle banche centrali avvertirebbero maggiormente calore, il debito in valuta forte dei mercati emergenti, da sempre un’asset class in dollari, sarebbe molto più vicina al sole rispetto a quello in valuta locale.
È improbabile che in futuro questi due importanti ostacoli persistano.
Nei mercati sviluppati sembra fuori discussione un quantitative easing nel prossimo futuro. Persino la Bank of Japan, che ha registrato un’inflazione cumulativa quasi nulla nei due decenni fino al 2017, dovrebbe terminare il QE nei prossimi 12 mesi. Un diverso contesto inflazionistico e le ripercussioni politiche dell’aumento delle disuguaglianze hanno superato i benefici, talvolta discutibili, dell’espansione dei bilanci.
Sebbene il QE continuerà a far parte degli strumenti a disposizione di ogni banca centrale, l’espansione generalizzata della liquidità sembra appartenere al passato. Per quanto riguarda il dollaro, come sempre, è difficile essere definitivi, ma le probabilità che il trend rialzista si estenda oltre il massimo dell’ottobre 2022 sembrano piuttosto basse.
Con entrambi questi fattori primari ormai passati in secondo piano, siamo sempre più convinti che il decennio di sottoperformance del debito in valuta locale dei mercati emergenti sia giunto al termine.
Prevedere il momento esatto in cui le banche centrali dei mercati emergenti inizieranno a reagire a un’inflazione più contenuta, la Fed smetterà di aumentare i tassi e il sentiment diventerà decisamente positivo nei confronti degli asset rischiosi è quasi impossibile.
Tuttavia, è ragionevole aspettarsi che tutti questi eventi si verifichino nel 2023 e che lo facciano in un contesto in cui gli ostacoli a lungo termine verranno meno e il posizionamento sull’asset class sia estremamente leggero.
Aspettare in disparte poteva essere la strategia migliore nel 2022, ma quest’anno si è rivelata non ottimale. Se gli astri si allineeranno sempre più a favore delle obbligazioni in valuta locale dei mercati emergenti, potrebbe non essere l’approccio più adatto nei prossimi anni.
La seconda edizione del nostro studio sugli investitori globali – condotto su oltre 200 decisori finanziari in Europa, America e Asia-Pacifico – offre un’analisi approfondita delle opinioni e delle aspettative degli investitori nel reddito fisso dei ME.
Scopra cosa pensano gli investitori come Lei e come, e perché, intendono investire nei prossimi due anni.
SCARICA IL RAPPORTO INTEGRALE
(Solo in inglese)
L’offerta di Vontobel in valuta locale dei mercati emergenti presenta un approccio unico che combina sostenibilità e parametri di performance a lungo termine. Ciò è in linea con la nostra opinione di lunga data secondo cui la scelta della sostenibilità, in presenza di un quadro ambientale, sociale e di governance adeguatamente calibrato, non dovrebbe andare a scapito della performance. La nostra strategia è di solito più ampiamente diversificata rispetto all’indice di riferimento e ai peer, il che ci consente di offrire una proposta di valore complessiva migliore.
Informazioni importanti: Eventuali dichiarazioni previsionali riguardanti eventi futuri o performance finanziarie future di Paesi, mercati e/o investimenti si basano su una serie di stime e ipotesi, non sono garantite e i risultati effettivi potrebbero differire in maniera sostanziale. Né l’asset allocation né la diversificazione garantiscono un profitto o la protezione contro eventuali perdite nelle fasi ribassiste del mercato. Gli indici non sono gestiti, non sono indicate commissioni o spese e non è possibile investire direttamente in un indice.
Gli investimenti che tengono conto di fattori ambientali, sociali e di governance («ESG») e i criteri utilizzati possono essere di natura soggettiva. Le considerazioni di cui si tiene conto nei processi ESG possono variare a seconda dei tipi di investimento e degli emittenti e non è possibile individuare e tenere conto di ogni singolo fattore per tutti gli investimenti. Le informazioni utilizzate per valutare le componenti ESG possono variare a seconda dei fornitori e degli emittenti, dato che la definizione di ESG non è totalmente uniforme. Gli investimenti ESG potrebbero perdere opportunità di mercato altrimenti disponibili per strategie che non utilizzano tali criteri.