
Marchés émergents : un équilibre délicat entre opportunités et risques
Quality Growth Boutique
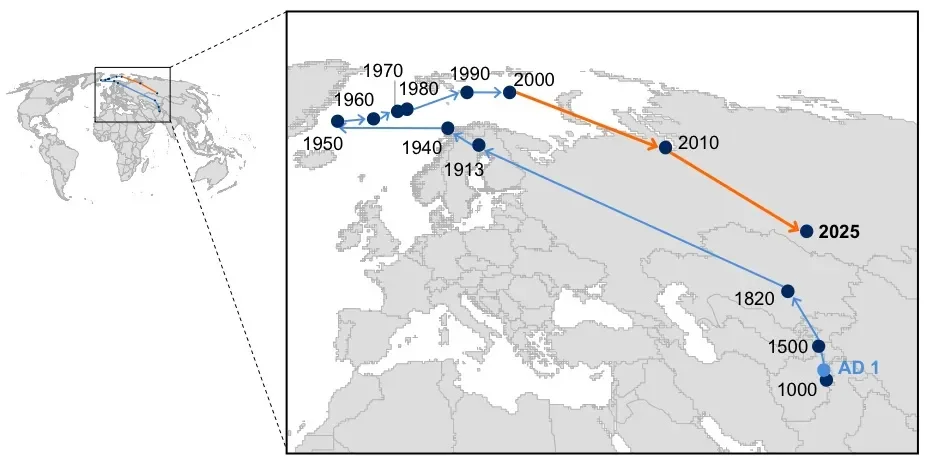
Les marchés émergents (ME) offrent plusieurs décennies de performance potentielle pour les investisseurs. Une analyse du passé et une projection dans l’avenir confortent l’idée d’une forte croissance économique dans les pays les plus peuplés de la planète. Il y a mille ans, l’économie mondiale était principalement dominée par la Chine. La révolution industrielle a ensuite créé plus de richesses à l’Ouest, mais l’Asie est en train de combler son retard et le centre de gravité économique se déplace à nouveau vers l’Est. La manière dont l’économie mondiale s’est développée est illustrée ci-dessous.
Figure 1 – Déplacement du centre de gravité économique mondial (de l'an 1 à 2025)1
Source: McKinsey
Selon les prévisions de la Banque mondiale, la croissance au sein des ME devrait pratiquement générer chaque année 150 millions de nouveaux consommateurs dans les classes moyennes, et ceci durant les 12 années qui nous séparent de 2030. En 2017, les pays de l’indice MSCI des marchés émergents représentaient pratiquement les deux tiers (62 %) de la population mondiale, mais à peine un peu plus d’un tiers (35 %) du PNB mondial (Banque Mondiale)2. Dans les ME, les classes moyennes restent encore très éloignées de ceux des marchés développés (MD) que sont le Japon, les États-Unis et l’UE. De nouvelles habitudes de consommation sont probables puisque les revenus augmentent, ce qui devrait générer une croissance économique pendant de nombreuses années. Point important, la feuille de route du développement économique est bien connue et inclut :
- L'urbanisation
- L'e-commerce et l'e-gouvernement (moins de corruption/vol)
- L'offre de soins de santé et l'éducation
- La participation des femmes au marché du travail
- La première possibilité de crédit pour des millions de personnes, à des taux raisonnables
La croissance de la demande domestique dans les ME ne va pas uniquement se traduire par une réduction de la pauvreté sur la planète, mais aussi par des opportunités intéressantes pour les investisseurs. Nous avons devant nous plusieurs décennies de potentiel de croissance – une croissance massive puisque les ME comptent une population nombreuse. Ces consommateurs sont impatients de bénéficier des mêmes biens et services que ceux considérés comme naturels dans les marchés développés, comme des services de soins de santé fiables et abordables, des cartes de crédit et des emprunts, des produits pour la maison et de soins personnels, l'éducation, ainsi que les loisirs. Pour les entreprises qui pourront fournir de manière continue ces biens et services aux consommateurs des ME qui disposeront de moyens accrus et seront plus exigeants, les bénéfices seront importants.
La Chine et l'Inde : parmi les économies à plus forte croissance dans le monde
La Chine est la deuxième économie mondiale ; son PNB devrait croître de 6,5 %2 en 2018, soit environ un tiers du total mondial.
L’Inde crée aujourd’hui près d’un million de nouveaux emplois par mois (informels et formels)
Une croissance rapide crée souvent plus d'incertitudes
Les variations sur les marchés actions dans les ME peuvent être beaucoup plus importantes que dans les MD sur de courtes périodes. Un risque important et une source de frustration pour les investisseurs des ME est le fait de perdre de vue les valeurs fondamentales et de vendre lors des corrections de marché, ce qui ne permet pas de bénéficier de la tendance de fond. Il est important de se souvenir que les marchés émergents sont… émergents ! S’agissant de systèmes économiques moins matures, ils réagissent généralement plus fortement que les marchés développés. Tout comme une famille qui a peu d’économies pour les mauvais jours, lorsque le climat économique se détériore, tout peut aller de travers rapidement.
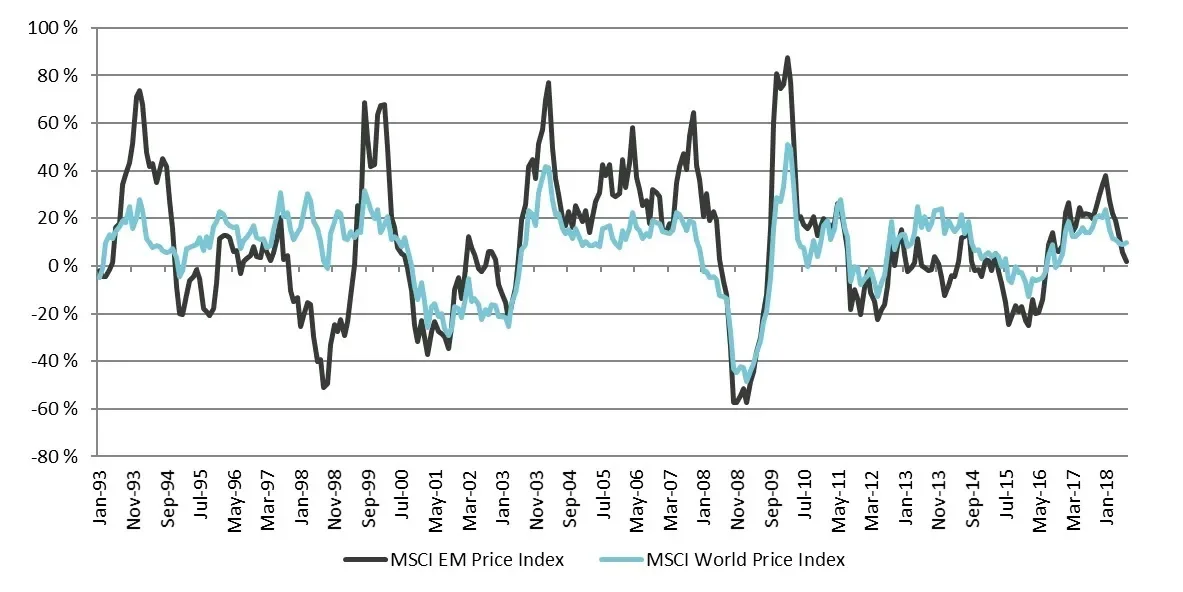
Pour pouvoir bâtir des infrastructures, les pays des ME ont généralement besoin d’investissements étrangers en complément de leurs moyens nationaux. C’est pourquoi l’activité économique est souvent sensible à l’investissement étranger et à des facteurs externes, comme les taux d’intérêt américains. Si l’on ajoute à cela les moyens opérationnels et financiers au niveau de l’entreprise et des multiples de valorisations imprévisibles, la perception du risque peut augmenter. La figure 3 montre la performance sur 12 mois glissants pour les 25 dernières années de l’indice MSCI Marchés émergents et de l’indice MSCI Monde (MD) : les investisseurs des ME ont connu sur cette période un plus grand nombre d’importants retournements de marché.
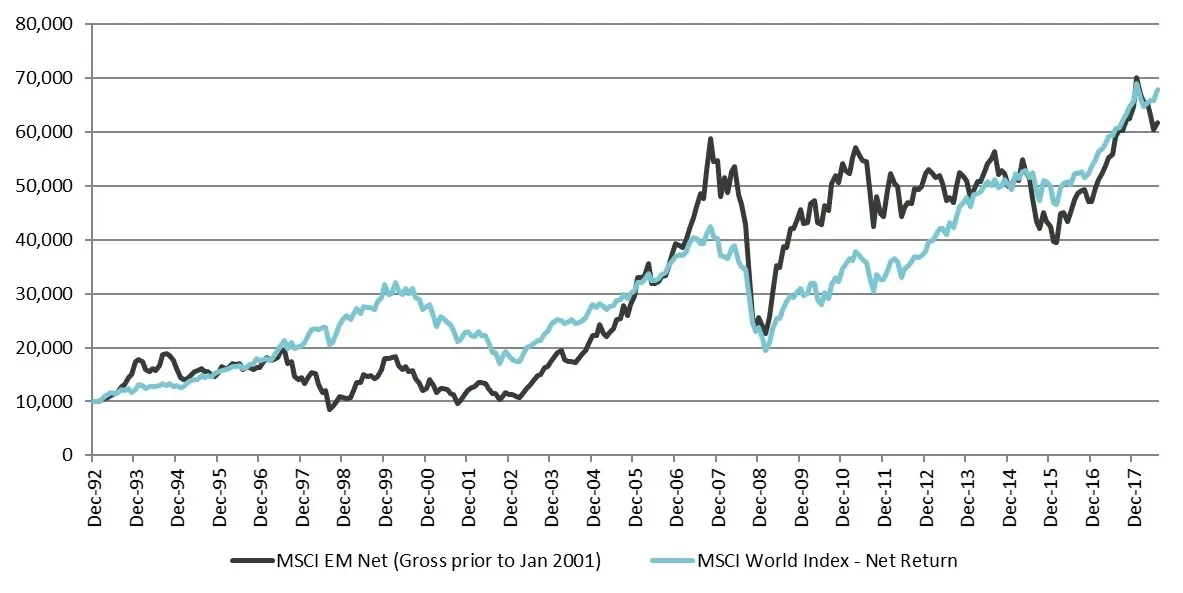
Figure 2 – Performance cumulée des MSCI ME vs MSCI Monde (MD)
Croissance de 10 000 $
Source: FactSet.
MSCI EM GD jusqu'au 31/12/2000 et MSCI EM ND ensuite. Indice MSCI Monde – Rendement net
Figure 3 – Performance sur des périodes de 12 mois glissants des MSCI ME vs MSCI Monde (MD)
Source: FactSet
MSCI EM GD jusqu'au 31/12/2000 et MSCI EM ND ensuite. Indice MSCI Monde – Rendement net
Pourquoi Quality Growth dans les marchés émergents ?
Le risque est déjà latent dans les économies moins développées des ME, et il est encore plus élevé sur les marchés d'actions – un investisseur devrait-il alors chercher à investir à la fin d'un cycle de variation des actions ? Qu'il s'agisse de risques liés à la gouvernance, à une faible visibilité sur la croissance des revenus ou à des effets de levier financier excessifs, ils ne sont pour autant pas plus faibles si le marché est solide. L'indice n'est pas sélectif : il comporte toute la gamme d'entreprises, de celles qui sont testées et éprouvées aux plus récentes.
En tant qu'investisseurs, nous estimons que nous devons être très sélectifs lorsque nous recherchons la qualité. Il est essentiel de croire en la capacité de nos sociétés d'investissement à être performantes dans les bonnes et les mauvaises périodes, à garder le cap dans un climat économique imprévisible, et à dégager tout le potentiel de rentabilité de la zone économique la plus dynamique de la planète – sur le long terme.
Protection contre la baisse
Le Vontobel Fund – Emerging Markets Equity a toujours fait preuve de résilience pendant les périodes de récession et de baisse du marché. Sur la période de dix ans à fin mai 2018, le ratio de capture des baisses de marché du Fonds a été de 76 % (net) pour un ratio de capture de hausses de marché de 84 %. Notre objectif est de générer pour nos clients des performances supérieures à celles de l'indice de référence avec des risques inférieurs à ceux du marché sur l'ensemble d'un cycle économique. Pour cela, notre processus d'investissement nécessite une analyse approfondie des entreprises pour connaître celles qui sont intéressantes, ont une activité moins cyclique et sont moins endettées que les sociétés de moindre qualité que l'on trouve régulièrement dans l'indice. Nous sélectionnons des actions selon un processus Bottom Up et à ce titre, nous recherchons les meilleures franchises qui présentent des avantages concurrentiels indiscutables, une stabilité des revenus, des activités relativement prévisibles et un potentiel de croissance sur le long terme.
Nous gérons le Vontobel Fund - Emerging Markets Equity depuis plus de 20 ans, de manière cohérente, sur la totalité du cycle et en nous concentrant sur une croissance de qualité.
1. Source : McKinsey, estimations historiques d'Angus Maddison ; université de Groningen, prévisions 2025 McKinsey. Centre de gravité obtenu en affectant le PNB national sur le centre de gravité géographique de chaque pays. Coordonnées en radians de la masse continentale transformées en coordonnées cartésiennes à l'aide d'un outil du Service cartographique du Royaume-Uni. Ces données ont permis d'illustrer le déplacement annuel du véritable « centre de gravité » économique en le situant géographiquement sur un point de la planète. Pour bien faire apparaître la tendance, les vecteurs ont été rallongés.
2. Estimation de la Banque mondiale
Sujets :
Afficher le suivant :
Quality in emerging markets: A new era of compounding growthInsights apparentés

Quality in emerging markets: A new era of compounding growth

Open vs. closed models: Cheap intelligence and the economics of the AI buildout

Quality investing: focus on predictable and resilient growth

China Luxury: Green shoots or a structural shift?

Waiting for the “fat pitch”: Lessons from the 2026 Berkshire Hathaway Annual Meeting
