
Vorgesorgt? Wo ist Ihr Schirm?
Quality Growth Boutique
Auf dem Höhepunkt der Verhandlungen über die nukleare Abrüstung mit der Sowjetunion in den 1980er Jahren fasste der damalige US-Präsident Ronald Reagan seinen Ansatz mit den Worten «Trust, but verify» zusammen – «Vertrauen ist gut, Kontrolle ist besser». Obwohl er diesen Ausspruch im Westen populär gemacht hat, wird unser Director of Research Igor Krutov nicht müde, uns zu erinnern, dass er auf dem alten russischen Sprichwort «Dowerjai, no prowerjai» basiert – einmal mehr ein Beweis, dass guter Rat Zeit und Grenzen überdauert.
2020 war, gelinde gesagt, ein höchst ungewöhnliches Jahr. Nach einer kurzen Ausverkaufsphase in der Frühphase der Pandemie erholten sich die Aktienmärkte schnell wieder, obwohl Covid-19 die Weltwirtschaft schwer getroffen hatte. Wachstums- und momentumstarke Titel haben bei Weitem am besten abgeschnitten. Vor diesem Hintergrund sollten Anleger sich auf Aktienbewertungen konzentrieren, da diese für Renditen künftig eine bedeutendere Rolle spielen werden.
Werfen wir einen genaueren Blick auf die jüngste Marktperformance, finden wir im Allgemeinen zwei Arten von Aktien, die sich besonders positiv entwickelt haben und von Anlegerseite daher mit einer gewissen Vorsicht zu betrachten sind. Auf der einen Seite sind dies wachstumsstarke Titel, die überproportional vom Rückgang der Zinssätze profitiert haben, da die Senkung für Anlagen, die als langfristig wahrgenommen wurden, grössere Bedeutung hatte. Unserer Auffassung nach sollten Anleger ihr Gesamtengagement in dieser Art Aktien genau im Auge behalten, da die Möglichkeit einer plötzlichen Zinserhöhungen besteht. Als Bottom-up-Anleger stellen wir keine Makro-Prognosen auf. Allerdings möchten wir anmerken, dass in einem solchen Szenario die grössten Profiteure der jüngsten Zinssenkungen am schwersten getroffen werden würden.
Auf der anderen Seite hat die Kategorie der «Story»-Aktien trotz der Tatsache, dass ihre Geschäftsmodelle sich erst noch bewähren müssen, einen Höhenflug hingelegt. Derart spekulative Anlagen entsprechen schlicht nicht unseren Qualitätskriterien.
Anlegen ist im Endeffekt natürlich ein Spiel für Optimisten, bei dem man gewisse Risiken eingehen muss, um positive Ergebnisse zu erzielen. Dennoch sind wir nicht der Ansicht, dass man dafür der Herde hinterherlaufen oder jeder optimistischen Geschichte Glauben schenken sollte. Anleger sollten ihre Entscheidungen auf Grundlage von Fakten und nicht aus dem Bauch heraus treffen. Besonders in volatilen Märkten sollte man sich an das alte russische Sprichwort erinnern.
In diesem Artikel befassen wir uns mit der Performance der aktuellen «Überflieger», besonders im Hinblick auf zwei entscheidende Aspekte, die bei der Anlage berücksichtigt werden müssen: Bewertung und Fundamentaldaten.
Was wir von den «Nifty Fifty» lernen
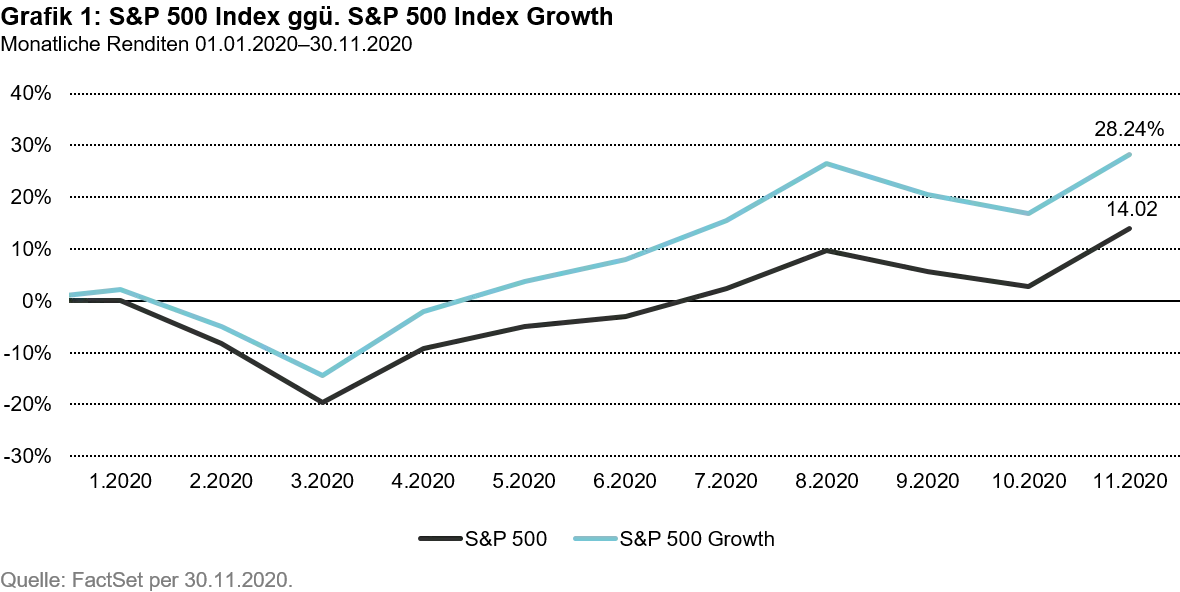
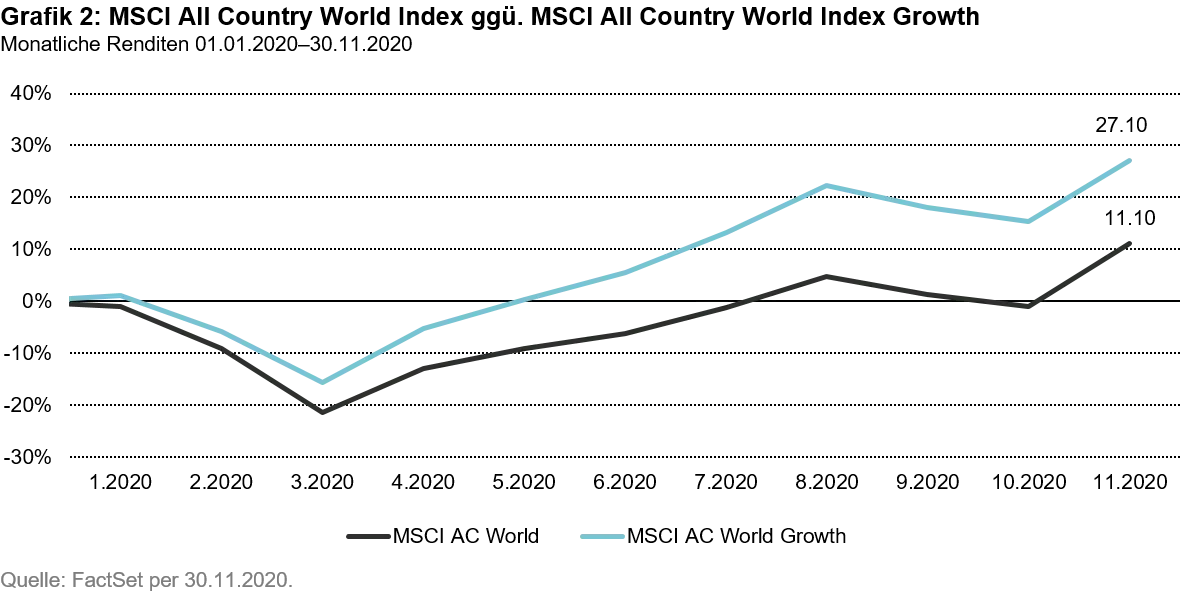
Dieses Jahr konnten wir eine starke Abweichung zwischen der Performance von Wachstumstiteln und dem Rest des Marktes beobachten. Grafik 1 zeigt, dass der S&P 500 Index bis November um 14% angestiegen ist, während die Wachstumskomponente des breiteren Benchmarks 28% verzeichnete. Dieses Phänomen war nicht auf die USA beschränkt: Auch die Wachstumstitel des MSCI All Country World Index übertrafen den Gesamtmarkt um eine ähnliche Marge (Grafik 2). Zudem war seit Jahresbeginn Momentum einer der stärksten Faktoren, und es existiert eine deutliche Überschneidung zwischen Wachstums- und Momentumaktien.
Was hat diese deutliche Abweichung der Performance bewirkt?
Die Senkung der Zinsen, die zu Beginn der Covid-19-Pandemie ihren Anfang nahm, war ein entscheidender Faktor. Darauf folgte die Mitteilung der Zentralbanken, dass die Zinsen über einen längeren Zeitraum auf niedrigem Niveau verharren würden, was wiederum dazu führte, dass der Markt bedeutend geringere Diskontsätze einpreiste. Davon profitierten Aktien ganz allgemein, insbesondere jedoch die Bewertungen von Wachstumstiteln, da diese als langfristigere Anlagen betrachtet werden.
Obwohl die Reaktion des Marktes nicht irrational war, halten wir es für wichtig, das Gesamtengagement eines Portfolios in dieser Aktienkategorie zu beachten. Obwohl es schwierig vorherzusagen ist, wann die Zinsen wieder steigen werden, könnte lockere Fiskalpolitik für Inflationsdruck sorgen und eine Zinserhöhung noch vor den Konsenserwartungen erforderlich machen. In diesem Szenario würde der Höhenflug der Wachstumsaktien in einen trudelnden Absturz münden, da sie steigenden Zinsen gegenüber anfälliger sind.
Die Outperformance einiger Wachstumstitel ist zudem auf Entwicklungen zurückzuführen, die von der Pandemie beschleunigt wurden. Viele dieser Aktien gehören zu Technologiefirmen, die von zunehmendem E-Commerce und einem Trend zu Cloud-Computing profitierten. Der Markt belohnte diese Aktien, was in Bezug auf die Richtung der Entwicklung rational war. Allerdings dürfte sich bei einigen Aktien das Ausmass der Kursbewegungen als exzessiv erweisen. Anleger sollten vorsichtig sein, die Trendbeschleunigung nicht allzu sehr hochzurechnen, da einige der mit Covid zusammenhängenden Veränderungen sich mit dem Abklingen der Pandemie möglicherweise wieder umkehren werden.
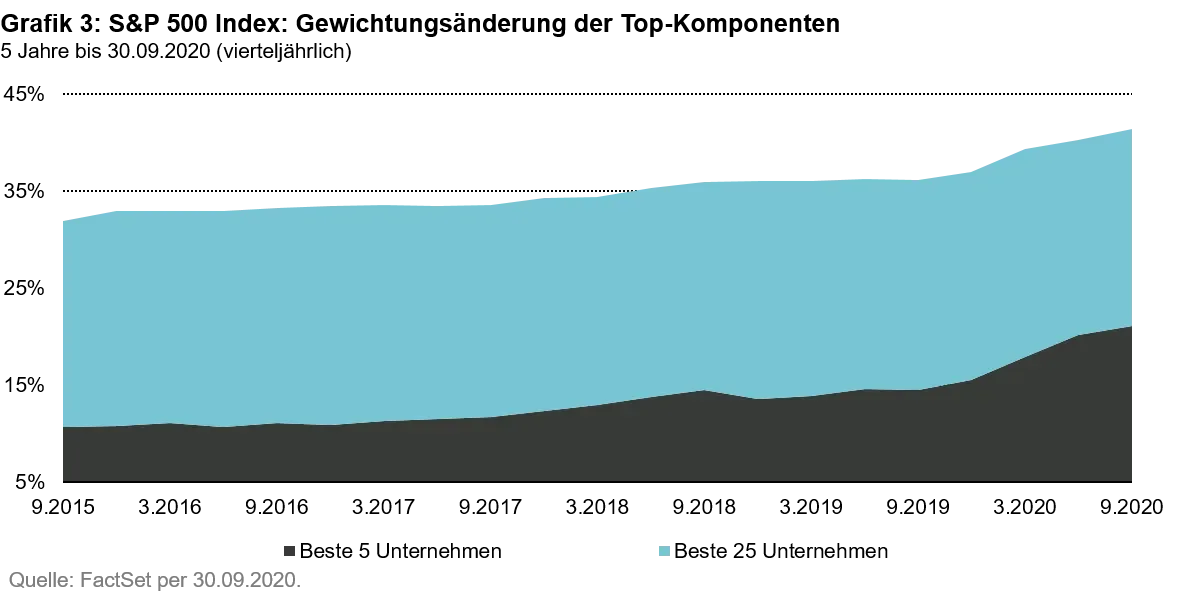
Eine weitere Entwicklung in diesem Zusammenhang ist die Verengung des Marktes. Eine begrenzte Zahl an Technologietiteln war 2020 für einen grossen Teil der Aktiengewinne in den USA verantwortlich. In der Tat ist die gemeinsame Gewichtung der leistungsstärksten Komponenten des S&P 500 als Prozentsatz seiner Gesamt-Marktkapitalisierung deutlich gestiegen (Grafik 3). Ein vergleichbares Phänomen war an anderen Märkten zu beobachten.
Viele Wachstumsaktien, die gegenüber dem Markt eine deutliche Outperformance erzielt haben, sind gute Unternehmen mit attraktiven Geschäftsmodellen und Wachtumsaussichten. In gewisser Weise erinnern sie an die «Nifty Fifty», eine Gruppe von Aktien aus den 1960ern und frühen 1970ern.
Mark Twain, dem grosse amerikanischen Schriftsteller, wird folgender Ausspruch zugeschrieben: «Die Geschichte wiederholt sich nicht, aber sie reimt sich häufig.» Wer die Geschichte des Marktes studiert hat, wird sich nicht nur an die Technologieblase des Jahres 2000, sondern auch an die weit davor liegenden Nifty Fifty erinnern, eine Gruppe von 50 Large-Cap-Unternehmen mit starkem Wachstum, die mit hohen Ertragsmultiples gehandelt wurden. Die Nifty Fifty übertrafen den Markt im Vorfeld der Ölkrise von 1973, die zu höherer Inflation und ihrem anschliessenden heftigen Kursrückgang führte, um eine breite Marge.
Ironischerweise waren diese Titel während der damaligen Hausse aufgrund ihrer Stabilität und grossen Wettbewerbsvorteile als «One Decision Stocks» bekannt. Im Gegensatz zur Technologieblase der späten 1990er Jahre, in der Unternehmen, die zwar überzeugende Storys, aber keine Profite vorzuweisen hatten (z. B. Webvan, Pets.com und Worldcom), mit enormen Bewertungen gehandelt wurden, handelte es sich bei den Nifty Fifty um Unternehmen mit bewährten Geschäftsmodellen. Viele davon gedeihen noch heute: Procter & Gamble, Coca-Cola und McDonald’s, um nur einige zu nennen.
Wir wollen hier nicht behaupten, die «FAANG+M»-Aktien (Facebook, Apple, Amazon, Netflix, Google und Microsoft) seien die neuen Nifty Fifty. Das wäre eine allzu starke Vereinfachung, wenn man sich vergegenwärtigt, dass die sechs Unternehmen, aus denen sich das Akronym FAANG+M zusammensetzt, jeweils sehr unterschiedliche Geschäftsmodelle, Bewertungen, Herausforderungen und Chancen aufweisen.
Dennoch: Wenn das Ziel eines Portfolios hochwertiger Wachstumstitel der Vermögensaufbau bei gegenüber dem Benchmark geringerer Volatilität und grösserem Schutz vor Verlusten ist, dann lautet die Lektion, die wir aus der Ära der Nifty Fifty mitnehmen sollten, dass selbst hochwertige Unternehmen nicht zu jedem Preis gekauft werden können. Mangelndes Feingefühl bei der Bewertung sorgte in dieser Ära bei Anlegern für eine grosse Anfälligkeit gegenüber externen Schocks, was in Nachhinein für langanhaltende und schmerzhafte Katerstimmung sorgte.
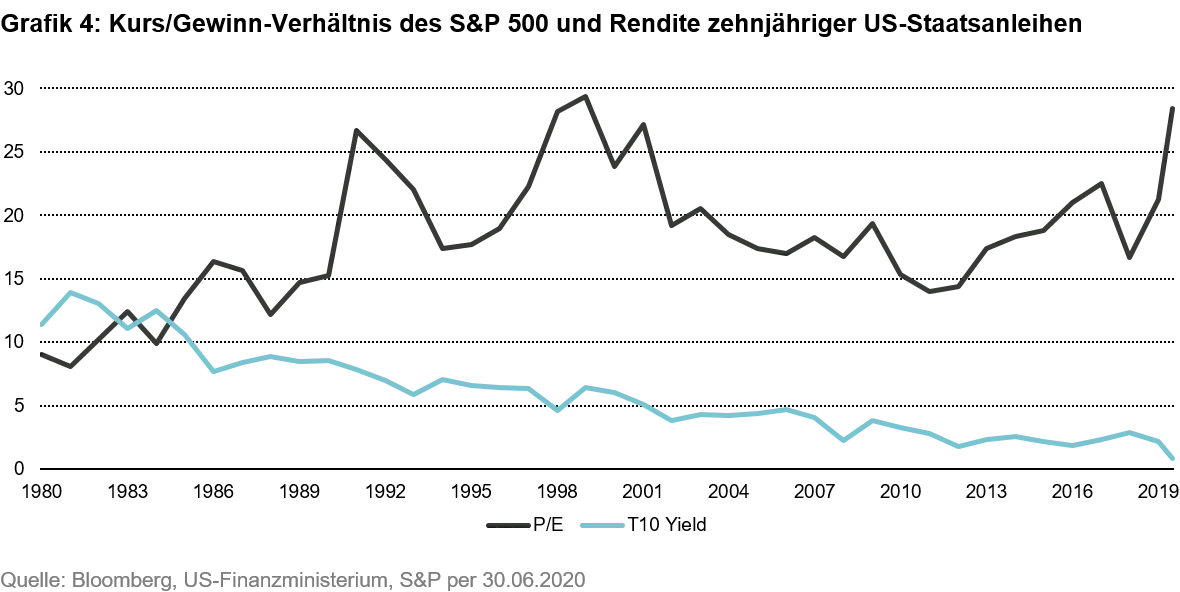
Wir werden nie genau vorhersehen können, was den nächsten externen Schock oder eine Kurskorrektur bei Aktien des Typs «Wachstum um jeden Preis» auslösen wird. Doch wenn COVID-19 der Anlegerschaft eins ins Gedächtnis gerufen hat, dann die Lektion, dass wir stets auf das Unerwartete vorbereitet sein sollten. Ein Risiko, auf das wir besonderes Augenmerk richten, ist ein plötzlicher Umschwung der Aktienbewertungen durch eine unerwartete Erhöhung der historisch niedrigen Zinssätze. Nachdem sowohl Aktien- als auch Anleihenanleger von den Zentralbanken jahrelang intensiv bearbeitet wurden, haben sie sich nun zu der Ansicht verleiten lassen, dass die Zinsen und die Inflation auf nicht absehbare Zeit niedrig bleiben werden. Dieser Umstand hat Märkte und Anlagenbewertungen anfällig gegenüber Zinserhöhungen gemacht.
Wie wir die Fakten von der Fiktion trennen
Neben dem Bewertungsrisiko erfüllt es uns mit Besorgnis, wie viel Vertrauen der Markt einigen Investment-Story-Titeln schenkt. Beispielsweise war kürzlich eine Zunahme an Special Purpose Acquisition Companies (SPACs) zu beobachten, die auch als Akquisitionszweckunternehmen oder «Blankoscheck-Unternehmen» bezeichnet werden. Hierbei handelt es sich um Fonds, die mit dem Versprechen, in ein Privatunternehmen zu investieren, um es an die Börse zu bringen, Kapital am Aktienmarkt beschaffen. Im Gegensatz zu herkömmlichen Börsengängen unterliegen Unternehmen, die durch ein SPAC öffentlich handelbar geworden sind, unserer Ansicht nach weniger strenger regulatorischer Kontrolle und sind weniger stark limitiert, wenn es um die Abgabe überzogener Prognosen geht. Fisker beispielsweise, ein Elektroautohersteller, der über einen SPAC an die Börse ging, gibt für das Jahr 2025 eine Umsatzprognose von 13,2 Milliarden US-Dollar an; demgegenüber steht ein Umsatz von null, den das Unternehmen zur Zeit seiner SPAC-Übernahme vorzuweisen hatte. Zudem bestehen potenzielle Interessenkonflikte zwischen den Sponsoren des SPAC und den Minderheitsaktionären. Um es mit den Worten von Lawrence Garfield, dem von Danny DeVito in «Das Geld anderer Leute» verkörperten Heuschreckeninvestor zu sagen: «Es gibt nur eines, was ich mehr mag als Geld: das Geld anderer Leute.» Und manchmal tut das Leben es der Kunst gleich.
Die Geschichte ist gespickt mit vielversprechenden Investment-Storys, die in Tränen endeten, begonnen mit der Südseeblase im 18. Jahrhundert bis hin zur jüngsten Immobilienblase in den USA. Das menschliche Gehirn ist darauf ausgelegt, durch Geschichten zu kommunizieren und zu lernen, und hinter jeder Anlagethese eines kursstarken Unternehmens steckt eine Story. Unserer Ansicht nach machen eine klare Anlagephilosophie, die Demut, einen kleineren Kompetenzbereich zu akzeptieren und eine gehörige Dosis gesunder Menschenverstand den Unterschied zwischen der Investition in realistische und übermässig hochgespielte Storys aus.
Ein weiteres von grossen Storys geprägtes Aktienmarktsegment ist der Bereich «grüne» Technologiefirmen, die viele begierige Anleger anlocken. Mag die Orientierung hin zu grösserer ökologischer Nachhaltigkeit, die Unternehmen und die Welt im Gesamten einschlagen, auch Sinn machen und notwendig sein, stellen wir häufig fest, dass die Renditen im Endeffekt sinken, wenn grosse Kapitalmengen einem kleinen Kreis an Möglichkeiten hinterherjagen.
Nehmen wir Orsted als Beispiel, einen Weltmarktführer im Bereich Offshore-Windenergie. Obwohl wir fest von der Rolle überzeugt sind, die erneuerbare Energien bei der Reduzierung der CO2-Emissionen spielen, ist uns auch bewusst, dass Wachstum seine Grenzen hat. Orsteds Aktie wird derzeit mit einem Kurs/Gewinn-Verhältnis von 50 für 2021 gehandelt – eine Bewertung, die mehr als doppelt so hoch ist wie die des chinesischen E-Commerce-Giganten Alibaba (KGV 21) mit seinem Marktanteil von 60% am aufstrebenden chinesischen Online-Markt. Orsted ist ein Spitzenunternehmen mit echtem Know-how bei der Identifikation und Entwicklung von 50 bis 60 Kilometer vor der Küste liegenden Offshore-Windkraftwerken. Allerdings muss Orsted im Gegensatz zu Alibaba, das auf einen Netzwerkeffekt und schiere Grösse setzen kann, um jedes neue Projekt kämpfen, um seinen Wachstumskurs beizubehalten, und hat dabei keine sonderlichen Alleinstellungsmerkmale – der Wind bläst für alle konkurrierenden Anbieter gleich.
Obwohl die Chancen für Offshore-Windkapazitäten enorm sind, bringt ein Projekt auf dem hart umkämpften Markt eine Eigenkapitalrendite unter Einbeziehung von Fremdkapital zwischen 8 und 12%. Mathematisch gesehen kann Orsted nicht schneller wachsen als 8 bis 12% pro Jahr, sofern das Unternehmen keine Kapitalverwässerung durch die Ausgabe von Aktien betreibt, um schneller zu wachsen. Alibaba hingegen kann eine Wachstumsrate von 20 bis 30% für mindestens weitere fünf Jahre ohne nennenswerten Investitionsaufwand oder externe Kapitalfinanzierung beibehalten. Eines steht also fest: Grüne Anlagen mit hohem Wachstumspotenzial resultieren nicht immer in grünen Dollar.
Masayoshi Son, der CEO von Softbank, der bekannt dafür ist, grosse und gewagte Investitionen mehr oder weniger intuitiv zu tätigen, kann ebenfalls als Symbol für den grossen Anlageübermut dieser Tage stehen. In einem Interview im Wall Street Journal empfahl er: «Denk nicht, fühle es!», und gab an, der erste Instinkt sei wichtiger als präzise Berechnungen1. Herr Son profilierte sich als einer der ersten Investoren in Alibaba und Tencent, als beide Unternehmen noch keinen klaren Businessplan hatten. Obwohl diese Investitionen sich gelohnt haben, waren andere weniger erfolgreich. Seine kühne «instinktive» Unterstützung für Adam Neumann, den erlösergleichen CEO von WeWork, führte zu einem Verlust von 18 Milliarden Dollar.
Unterschätzte Risiken
Empirical Research Partners, ein quantitatives Research-Unternehmen, dessen Berichte wir regelmässig lesen, gab kürzlich interessante Untersuchungen heraus, die zeigen, dass Aktien, die positives Momentum und geringe Volatilität aufweisen, manchmal als «Wolf im Schafspelz» daherkommen können. Laut der Analyse von Empirical sollten Anleger besonders auf Aktien mit geringer Volatilität und zunehmender Instabilität der Unternehmensfundamentaldaten, einen grossen Eigentumsanteil an kurzfristigen Investoren wie Hedge-Fonds und insgesamt schnelles Wachstum in Verbindung mit rasch zunehmenden Kapitalausgaben achten. Diese Anzeichen künden häufig von einem bevorstehenden Anlagedesaster.
Intuitiv macht das auch Sinn, wenn man bedenkt, wie schwierig es ist, über sehr lange Zeiträume überdurchschnittliches Wachstum beizubehalten. Ein interessanter Punkt am Rande ist die Marktvolatilität einiger sehr erfolgreicher Titel wie Netflix und Nvidia, die unterhalb ihrer Ertragsvolatilität liegt. Dieses Zeichen einer Entkopplung lässt bei uns die Frage aufkommen, ob der Markt die fundamentalen Risiken unterschätzt.
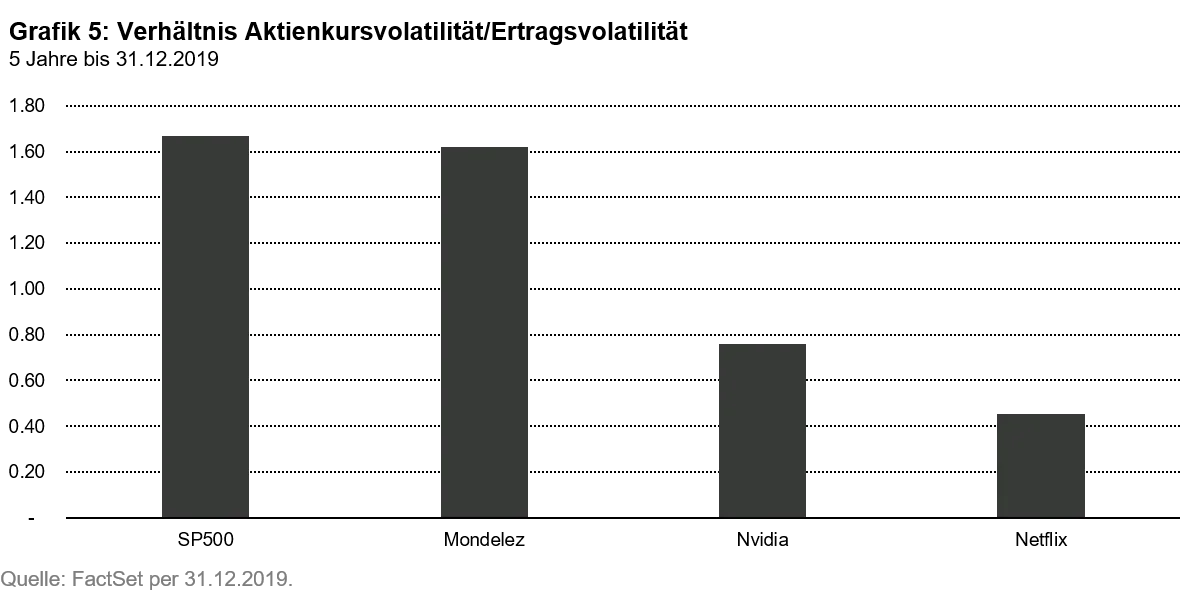
Aswath Damodaran, Professor an der New York University, der wegen seiner Unternehmensanalysen auch «Dean of Valuation» genannt wird, beschrieb Anfang des Jahres, dass Tesla innerhalb von zehn Jahren Umsätze wie die Volkswagen-Gruppe und Margen wie Apple erzielen müsste, um seine Bewertung zu rechtfertigen2. Tesla und andere kursstarke Unternehmen wie Netflix und Shopify sind gute Unternehmen mit ausgezeichnetem Dienstleistungs- und Produktangebot und umfangreichen Zielmärkten – zumindest auf dem Papier. Leider haben sich ihre Geschäftsmodelle noch nicht in entsprechend attraktiven Wirtschaftsdaten niedergeschlagen. Unserer bescheidenen Einschätzung nach könnten sie letzten Endes auch nur gute Storys sein, aber keine gute Investition.
Glücklicherweise muss man kein Visionär wie Herr Son sein, um ausschliesslich mit jungen, schnell wachsenden Qualitätsunternehmen Geld zu verdienen. Wenn Sie 2007 in Amazon investiert hätten, nur zehn Jahre nach dem Börsengang und zu einem Zeitpunkt, als das Unternehmen eine fünfjährige Phase profitablen Wachstums verzeichnete, hätten Sie Ihre anfängliche Investition immer noch um das Neunzigfache gesteigert.
Chuck Prince, der umstrittene Ex-CEO der Citigroup, sagte vor der grossen Finanzkrise: «So lange die Musik spielt, muss man aufstehen und tanzen.» Wir haben es allerdings schon immer bevorzugt, den letzten Song zu verpassen und stattdessen früher heimzukommen, um nachts etwas ruhiger schlafen zu können.
Die Stärke eines ausgewogenen Quality-Growth-Portfolios
Wir wissen nicht, wann oder warum der Markt umschlagen wird. Daher sollten Anleger bei der Konstruktion hochwertiger Portfolios lieber einem ausgewogenen Ansatz folgen, wie wir ihn in unserem Artikel Das vermeintliche Geheimrezept der Portfoliokonstruktion beschrieben haben. In diesem Jahr konnten Anleger mit grösserem Engagement in schneller steigenden Aktien von besserer Performance profitieren, was im Wesentlichen den niedrigeren Zinsen zuzuschreiben ist. Doch wir sind der Ansicht, dass man stets auf Probleme vorbereitet sein sollte und dass es auch, wenn das zunächst umständlich erscheint, immer besser ist, noch eine Lösung für den Notfall parat zu haben.
1. "One $100 Billion Tech Fund Isn’t Enough for SoftBank CEO”, Wall Street Journal, 15. Mai 2018
2. https://www.cnbc.com/2020/02/13/damodaran-tesla-needs-vw-like-sales-apple-like-margins-to-justify-stock.html
Über den Autor
David Souccar
Über den Autor
David Souccar
Themen:
Als nächstes lesen:
Quality in emerging markets: A new era of compounding growthZugehörige Insights

Quality in emerging markets: A new era of compounding growth

Open vs. closed models: Cheap intelligence and the economics of the AI buildout

Quality investing: focus on predictable and resilient growth

China Luxury: Green shoots or a structural shift?

Waiting for the “fat pitch”: Lessons from the 2026 Berkshire Hathaway Annual Meeting
