
Sektoren oder Faktoren?
Multi Asset Boutique
Bei der Feinjustierung ihrer Aktienallokation orientieren sich Anleger häufig an breiten Kategorien wie Sektoren oder Faktoren. Doch stellt sich die Frage: Sollte man bestimmte Sektoren oder Faktoren je nach makroökonomischer Einschätzung übergewichten - oder lieber passiv bleiben und auf diese Form der Selektion verzichten?
Gerade in Phasen sprunghaft steigender Volatilität, wie im April, ist es oft praktischer, die Allokation entlang von Sektoren oder Faktoren zu treffen. Für eine detaillierte Einzelaktienanalyse fehlt in solchen Phasen meist die Zeit.
Die Marktturbulenzen im April 2025 infolge der US-Zollankündigung haben zudem gezeigt, wie schwierig externe Schocks zu steuern sind. Klassische sichere Häfen1 boten diesmal nur begrenzten Schutz, selbst US- oder deutsche Staatsanleihen schützten weniger als in der Vergangenheit2. Unter der Oberfläche gibt es jedoch Strategien, die das Abwärtsrisiko abfedern können. Minimum-Volatility-Ansätze etwa haben sich dabei sowohl über ganze Marktzyklen hinweg als auch in turbulenten Marktphasen als besonders robust erwiesen3.
Hinter diesen taktischen Überlegungen verbirgt sich jedoch eine grundlegende Frage – häufig stärker von Ideologie als von Daten geprägt: Sollten Anleger Sektoren oder Faktoren nutzen, um ihre Aktienauswahl mit ihrer makroökonomischen Sicht in Einklang zu bringen? In diesem Quanta Byte diskutieren wir die Vor- und Nachteile beider Ansätze, zeichnen ihre historische Entwicklung4 nach und untersuchen ihre Schnittmengen – bevor wir die beiden in einem „Turnier“ gegeneinander antreten lassen.
Sektoren, Faktoren und das sich wandelnde Marktumfeld
Die Art und Weise, wie Anleger Kapital an den Aktienmärkten einsetzen, hat sich in den vergangenen Jahrzehnten deutlich verändert. Branchenspezifische Investmentfonds gab es bereits im frühen 20. Jahrhundert, doch erst in den 1960er- und 1970er-Jahren gewann das Investieren nach Sektoren an Bedeutung – befördert durch den wachsenden Einfluss von Pensionskassen und institutionellen Investoren. Ein weiterer Meilenstein war 1999 die Einführung des Global Industry Classification Standard (GICS), der das wachsende Interesse an strukturierten, sektorbasierten Strategien unterstrich.
Im Gegensatz dazu reicht die Geschichte des Investierens nach Faktoren bis in die 1960er-Jahre zurück, als das Capital Asset Pricing Model (CAPM) entwickelt wurde. Seither haben sich Faktoren wie Value, Qualität, Momentum, Minimum Volatility und Dividendenstrategien etabliert.
Gerade in herausfordernden Marktphasen kommt es häufig zu einer Neubewertung von Investmentansätzen. So legte die globale Finanzkrise die Risikokonzentration benchmarkbasierter Strategien offen. Und in Zeiten quantitativer Lockerung – mit hohen Korrelationen über verschiedene Anlageklassen hinweg – sowie angesichts wachsender geopolitischer Spannungen rückten thematische Ansätze verstärkt in den Vordergrund.
Dennoch bleiben Sektorenstrategien ein wichtiges Element für die Portfolioallokation. Da sich Branchenstrukturen heute schneller denn je verändern, können sich Gewinnquellen immer rascher entlang der Wertschöpfungsketten verlagern. Wer Sektoren wie Technologie – getrieben von beispielloser Innovation – übersieht, riskiert kostspielige Fehler.
Bevor wir die Vor- und Nachteile von Sektoren- und Faktorstrategien vergleichen, werfen wir zunächst einen Blick auf die Renditemerkmale der Sektoren – und wenden dabei dieselbe Methodik an, die wir bereits in unseren früheren Quanta-Bytes-Analysen zu Faktoren genutzt haben5.
Sektorperformance über den Konjunkturzyklus
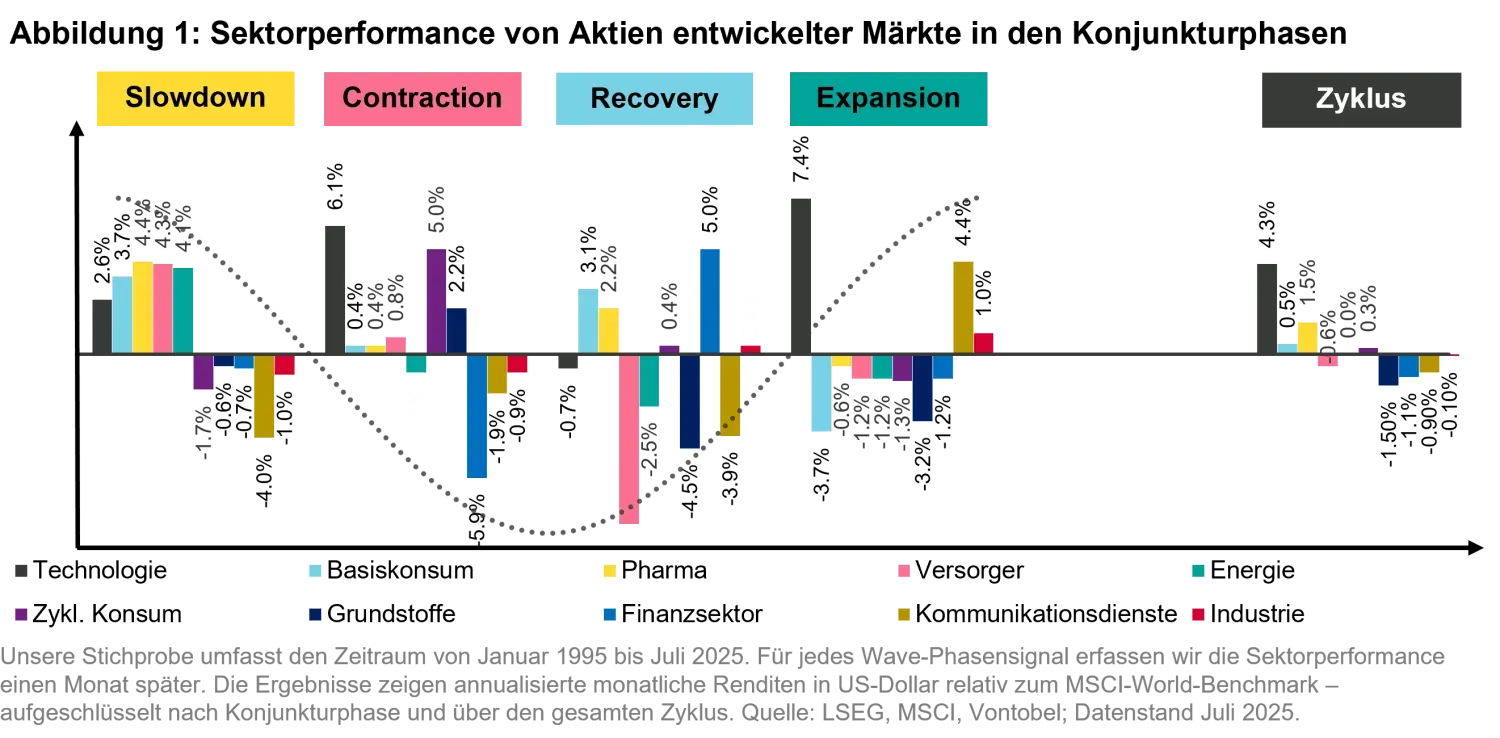
Wir messen die Performance der Sektoren relativ zum MSCI-World6 und nutzen dabei die Konjunkturphasen unseres proprietären Konjunkturzyklus-Modells Wave7. Abbildung 1 zeigt für jede Phase die relative Out- oder Underperformance der einzelnen Sektoren – ebenso wie ihre Entwicklung über den gesamten Zyklus hinweg.
Beginnen wir mit der Gesamtperformance, also der durchschnittlichen relativen Wertentwicklung seit 1995, unabhängig von der jeweiligen Konjunkturphase. Drei Sektoren heben sich besonders ab: Technologie (+4,3 %), Pharma (+1,5 %) und Basiskonsumgüter (+0,5 %). Energie, Industriewerte und zyklische Konsumgüter lagen in etwa auf Benchmark-Niveau, während Grundstoffe, Finanztitel, Kommunikationsdienstleister und Versorger zurückblieben.
Unterteilt man die Performance nach Konjunkturphasen, zeigen sich klare Muster:
- Kein Sektor verzeichnet eine Outperformance in allen vier Konjunkturphasen.
- Technologie, Basiskonsumgüter und Pharma liegen in den meisten Phasen vorn – mit Ausnahme der Expansion (Basiskonsumgüter und Pharma) bzw. der Erholung (Technologie).
- Kommunikationsdienstleister und Energie schneiden überwiegend schwächer ab – mit Ausnahme der Erholung (Energie) bzw. der Expansion (Kommunikationsdienstleister).
- In der Kontraktionsphase stechen Technologie (+6,1 %), zyklische Konsumgüter (+5,0 %) und Grundstoffe (+2,2 %) hervor.
- Versorger, Pharma und Basiskonsumgüter zeigen klassische defensive Eigenschaften: Sie liegen im Abschwung (Slowdown und Contraction) vorn, liefern jedoch im Aufschwung – Erholung und Expansion – schwächere oder negative relative Ergebnisse.
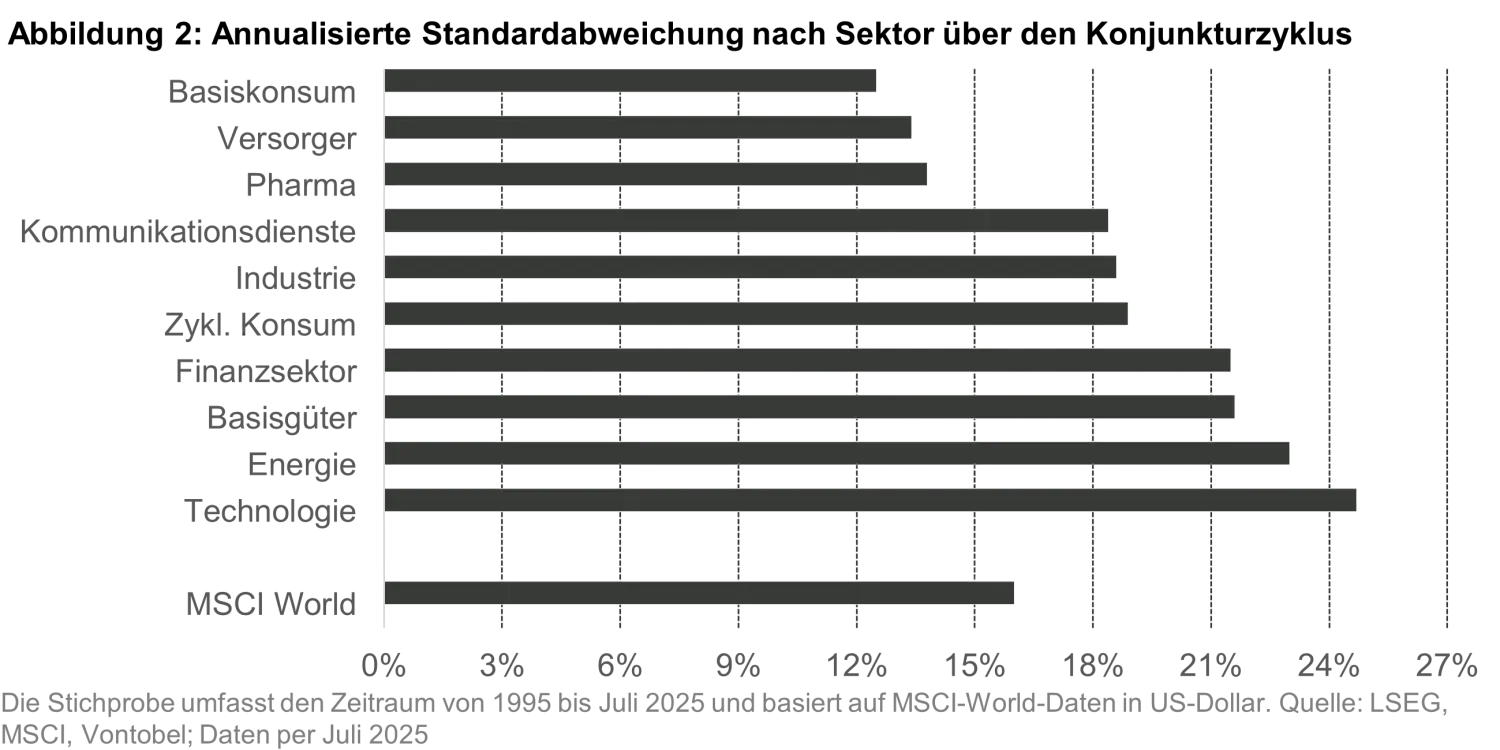
Diese defensiven Sektoren zeichnen sich zudem durch niedrigere Volatilität aus. So liegt die annualisierte Volatilität von Versorgern, Basiskonsumgütern und Pharma jeweils unter 14 %, während andere Sektoren mehr als 18 % erreichen (Abbildung 2).
Mit den Ergebnissen unserer Faktoranalyse8 – auf Basis einer vergleichbaren Methodik – können wir nun die Schnittmenge von Faktor- und Sektor-Renditen betrachten.
Wenn Faktoren auf Sektoren treffen: Was Anleger wissen sollten
Anleger betrachten Aktien häufig entweder aus Sektor- oder aus Faktor-Perspektive. In der Praxis sind beide Dimensionen jedoch eng miteinander verknüpft.
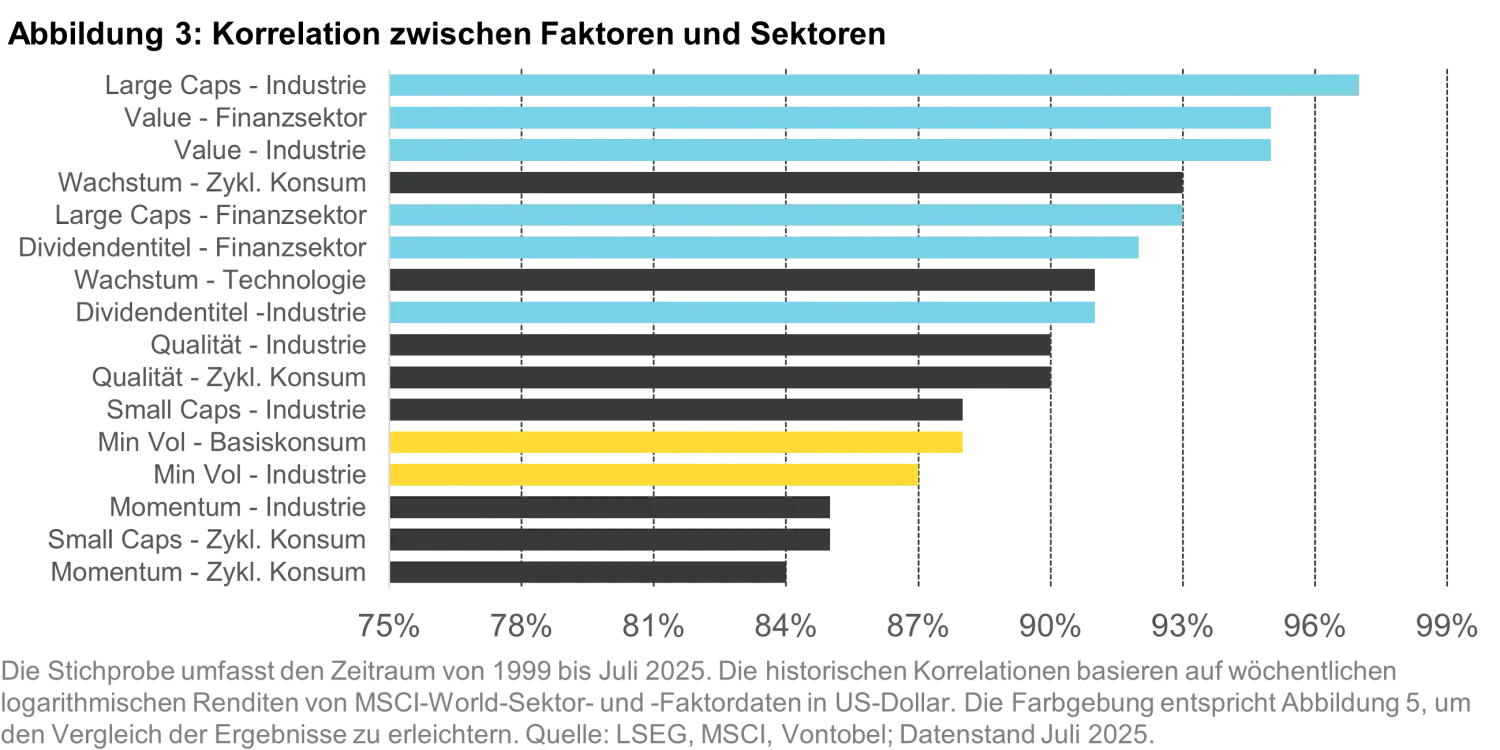
Um diese Beziehung zu untersuchen, haben wir zwei Analysen durchgeführt: eine Korrelations- und eine Konjunkturanalyse. Die Korrelationsanalyse basiert auf den historischen Korrelationen von 5-Tage-Renditen. Abbildung 3 zeigt für jeden Faktor die beiden Sektoren mit der höchsten Korrelation.
Die Ergebnisse lassen sich klar in drei Gruppen einteilen:
- Momentum, Qualität, Marktkapitalisierung (Small Caps) und Wachstum korrelieren am stärksten mit Industriewerten und zyklischen Konsumgütern (schwarze Balken).
- Value, Dividendenstärke und Marktkapitalisierung (Large Caps) azeigen zudem eine enge Verbindung zu Finanztiteln (blaue Balken).
- Minimum Volatility weist die höchste Korrelation mit Basiskonsumgütern auf (gelbe Balken).
Korrelationen können sich im Zeitverlauf verändern. Ein Beispiel ist der Wachstums-Faktor: Seit den frühen 2000er-Jahren ist seine Korrelation zum Technologie-Sektor von 0,80 auf 0,97 gestiegen (siehe Abbildung 4) – eine der höchsten Faktor-Sektor-Korrelationen in unserem Datensatz, mit einem langfristigen Durchschnitt von 0,92.
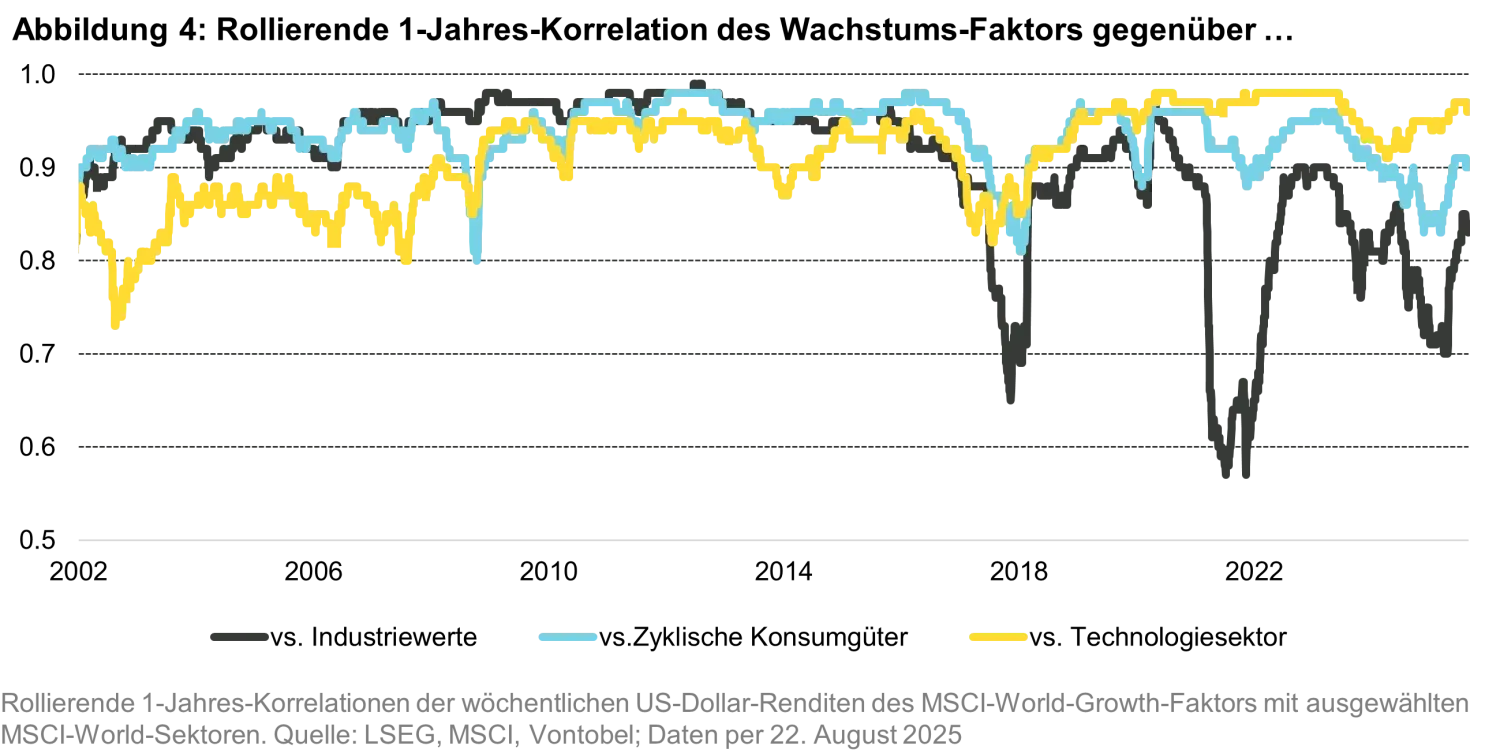
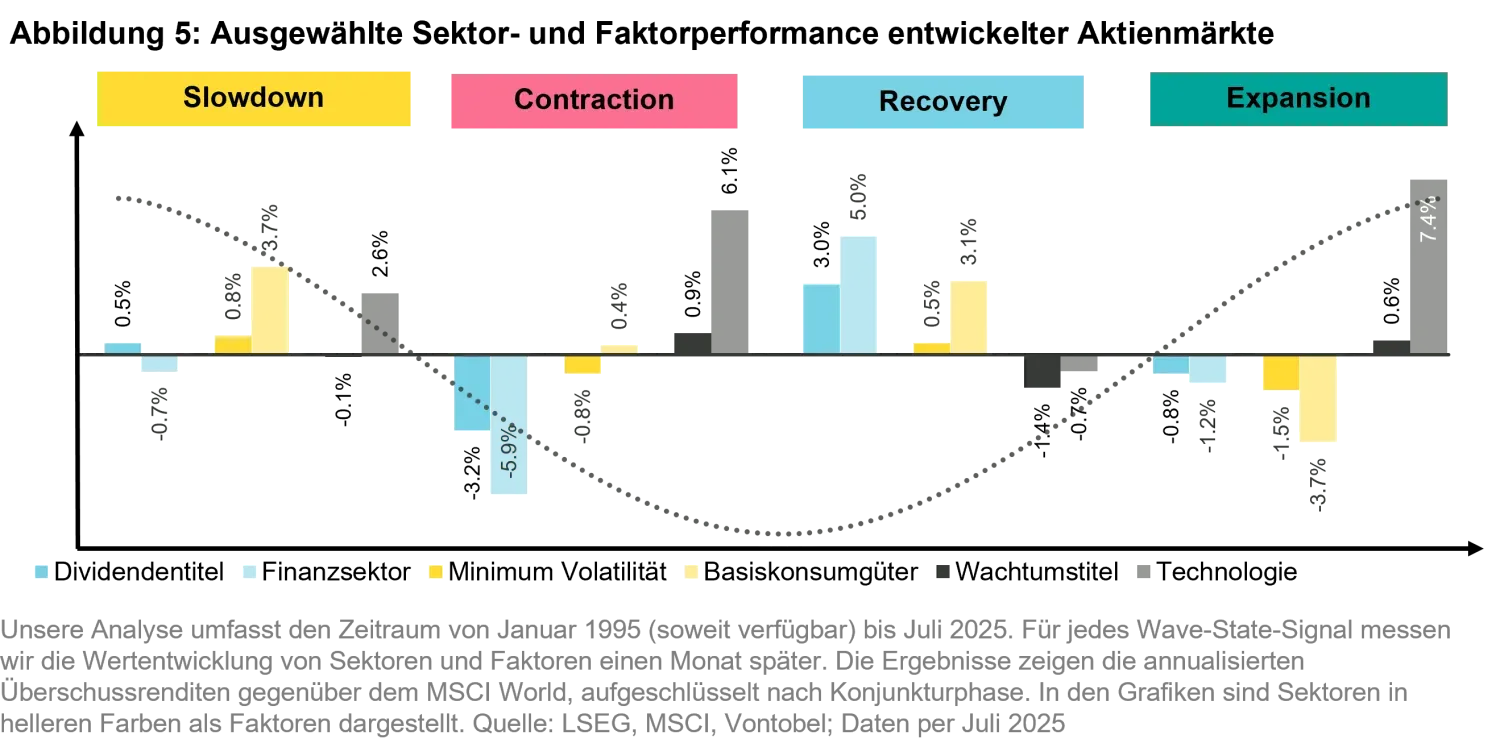
Abbildung 5 zeigt die Renditeverteilung ausgewählter Sektoren und Faktoren über den Konjunkturzyklus. Wir konzentrieren uns auf Paare mit hoher Korrelation (Abbildung 3) und wählen jeweils ein Paar aus jeder Gruppe aus (schwarze, blaue und gelbe Balken).
Die Ergebnisse bestätigen, dass die in Abbildung 3 dargestellten Korrelationen in den meisten Konjunkturphasen stabil bleiben. Dennoch können die Renditeunterschiede zwischen den Paaren erheblich sein: So weisen Wachstums- und Technologiewerte trotz hoher Korrelation in Expansions- und Rezessionsphasen deutlich unterschiedliche annualisierte Renditen auf.
Beide Analysen zeigen: Trotz teils deutlicher Renditeunterschiede gibt es eine grosse Überschneidung zwischen Sektoren und Faktoren. In manchen Fällen lässt sich das Renditeprofil eines Sektors durch einen Faktor approximieren – und umgekehrt. Anleger, die auf einen bestimmten Faktor setzen, sollten sich daher der möglichen Sektor-Exponierung bewusst sein, die damit einhergeht. Für Minimum-Volatility-Aktien ist der einzige vergleichbare Sektor Basiskonsumgüter.
Sektoren bringen Spitzenrenditen, Faktoren sorgen für Balance
Betrachtet man die Schnittmenge von Faktoren und Sektoren, könnte man meinen, es spiele kaum eine Rolle, ob Anleger einen sektor- oder einen faktororientierten Ansatz für Aktien wählen. Tatsächlich gibt es aber deutliche Unterschiede.
Um dies zu veranschaulichen, haben wir ein „Turnier“ zwischen Faktoren und Sektoren veranstaltet und gezählt, wie viele Medaillen jede Seite in unterschiedlichen Disziplinen gewinnt.
Die Disziplinen lauten:
- Höchste und niedrigste Überschussrendite
- Höchste und niedrigste Volatilität
- Höchstes und niedrigstes Sharpe-Ratio
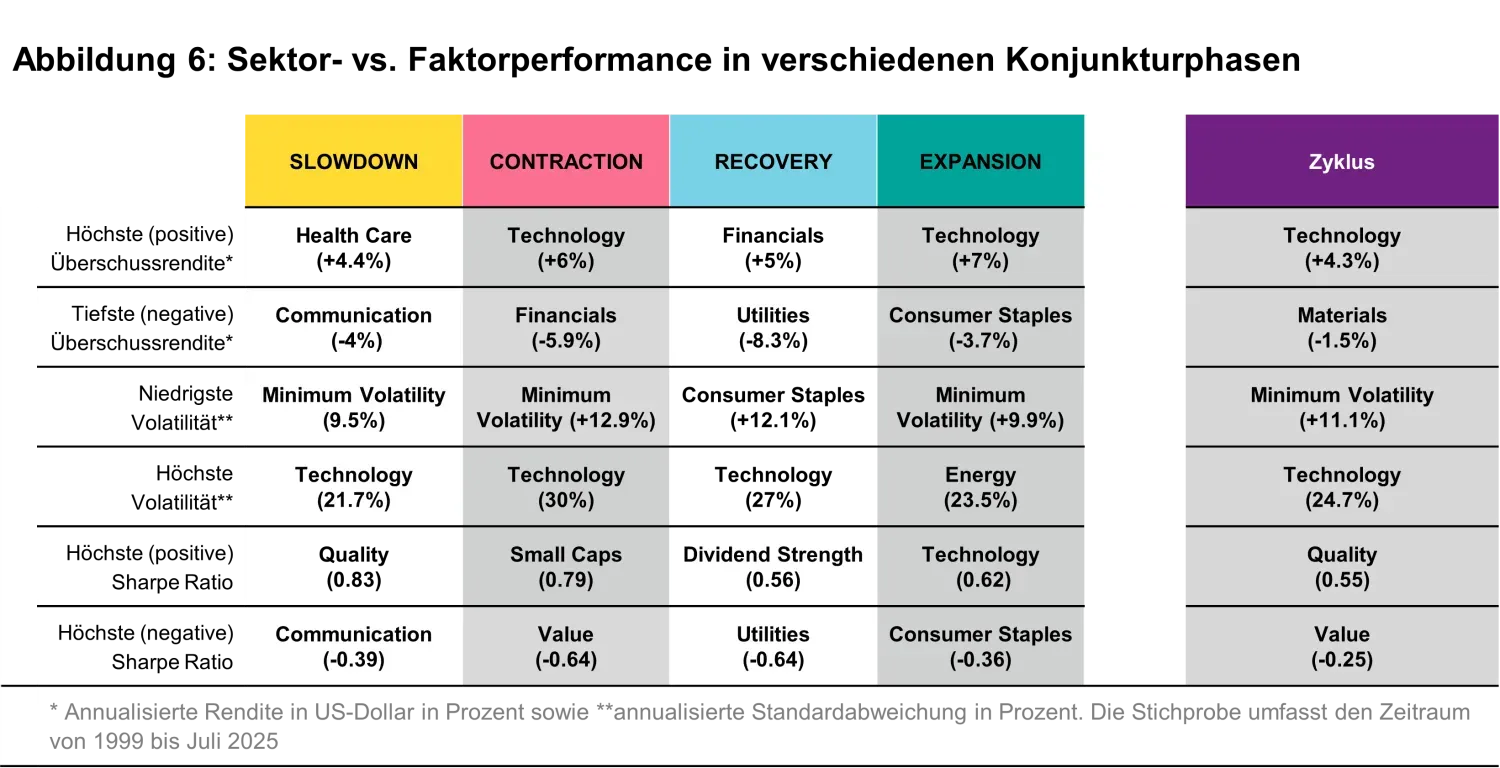
Abbildung 6 zeigt: In Rezessionsphasen übertrifft keine andere Faktor- oder Sektorstrategie den Technologiesektor – auch wenn dieser die höchste Volatilität aufweist. Seine annualisierte Überschussrendite erreicht +6 %. Am anderen Ende der Skala liegt der Finanzsektor mit –5,9 %. Minimum-Volatility-Aktien bieten das geringste Risiko, während die Marktkapitalisierung (Small Caps) mit einem Sharpe Ratio von 0,79 den Spitzenwert erzielen.
Abbildung 6 verdeutlicht 5 zentrale Beobachtungen:
- Überschussrendite: Über alle Konjunkturphasen hinweg liefern Sektorstrategien die höchsten Überschussrenditen. Allerdings belegen sie gleichzeitig auch in jeder Phase den letzten Platz.
- Volatilität: Minimum Volatility-Strategien – mit Ausnahme der Erholungsphasen – verzeichnen durchweg die niedrigste Volatilität. Der Technologiesektor weist im Vergleich zu allen anderen Sektoren und Faktoren die höchste Volatilität auf.
- Risikoadjustierte Renditen: Dank ihrer geringeren Volatilität erzielen Faktorstrategien im Sharpe-Ratio-Vergleich die besten Ergebnisse und sind damit auf risikoadjustierter Basis der klare Sieger.
- Zyklus-Positionierung: Der grosse Unterschied zwischen der höchsten und niedrigsten Überschussrenditen bei Sektorstrategien bietet sowohl Long-only- als auch Long-Short-Investoren die Möglichkeit, unsere Wave-Konjunktursignale besonders effektiv einzusetzen.
- Risikoaverse Anleger: Je stärker die Risikoaversion, desto eher sollten Anleger auf Faktorstrategien setzen – insbesondere auf den Faktor Qualität, der in risikoadjustierten Vergleichen führt.
Wie wir navigieren
Kunden fragen uns oft, warum wir den Aktienmarkt aus einer Faktor- und nicht aus einer Stil- oder Sektorperspektive betrachten. Die Antwort ist einfach: Faktoren liefern besser vorhersehbare Renditen.
Unser jüngstes Experiment zeigte, dass Sektorstrategien hinsichtlich Überschussrenditen meist die Extreme besetzen – sowohl Spitzen- als auch Schlusspositionen. Sobald jedoch Volatilitätsziele oder -limite zu berücksichtigen sind, hatten Faktoren historisch die Nase vorn – und werden diesen Vorteil voraussichtlich auch in Zukunft auf risikoadjustierter Basis behalten.
Dieses Jahr lieferte ein anschauliches Beispiel: Idiosynkratische Risiken – etwa Zollankündigungen für bestimmte Produktkategorien – treffen oft ganze Sektoren gleichzeitig. Faktoren können davon zwar ebenfalls betroffen sein, sind in der Regel jedoch besser diversifiziert. Zölle wirken gezielt auf Sektoren, nicht auf Faktoren.
Das bedeutet nicht, dass taktische Sektorallokationen keinen Sinn ergeben – besonders, wenn Anleger über starke Überzeugungen verfügen. Eine klare Einschätzung zu einer bestimmten Konjunkturphase kann uns dazu veranlassen, eine gezielte Sektorpositionierung einzugehen. Diese erfolgen jedoch stets ergänzend zu unserem strategischen Fokus auf die unterschiedlichen Faktoren wie Qualität, Dividendenstärke und Minimum Volatility.
1. In unserem aktuellen Quanta Byte “Reserve No More? Nein, noch nicht”, haben wir erläutert, warum der US-Dollar seine Rolle als weltweite Reservewährung so bald nicht verlieren dürfte.
2. See our analysis of the tariff announcement and its implications for financial markets in “Die Marktreaktion auf US-Zölle entschlüsselt”
3. Siehe unser Quanta Byte “Min Vol in Zeiten erhöhter Volatilität” zu Faktorstrategien.
4. Durchgeführt in ähnlicher Weise wie in unserem Quanta Byte “Min Vol in Zeiten erhöhter Volatilität” zu Faktorstrategien.
5. Siehe beispielsweise “Min Vol in Zeiten erhöhter Volatilität” oder “Timing von Aktienfaktoren mit makroökonomischen Regimen” für eine Analyse, wie sich Aktienfaktoren über den Konjunkturzyklus hinweg verhalten – insbesondere in Phasen erhöhter Marktschwankungen. In “Japanischer Yen Reloaded: Ein verborgener Hedge?” und “Makroökonomische Unterstützung für Gold” haben wir zudem erläutert, warum wir den Yen und Gold als attraktive Portfoliodiversifikatoren ansehen.
6. Wir zeigen annualisierte monatliche Aktienrenditen der entwickelten Märkte im Vergleich zum MSCI-World-Benchmark.
7. Unser Konjunkturindikator unterscheidet vier klar definierte Phasen: Abschwung, Rezession, Erholung und Expansion. Eine detaillierte Beschreibung des Vontobel Wave finden Sie in unserem White Paper “Die Vontobel Wave – ein überlegenes Konjunkturmodell”.
8. Siehe “Min Vol in Zeiten erhöhter Volatilität” für eine detaillierte Analyse der Aktienfaktor-Renditeverteilungen im Verlauf des Konjunkturzyklus.
Dieses Marketingdokument wurde durch ein oder mehrere Unternehmen der Vontobel-Gruppe (zusammen "Vontobel") für institutionelle Kunden erstellt. Dieses Dokument dient nur zu Informationszwecken und ist weder eine Aufforderung zum Kauf oder Verkauf von Wertpapieren, noch zur Abgabe eines Kauf- oder Zeichnungsangebots. Obwohl Vontobel der Meinung ist, dass die hierin enthaltenen Angaben auf verlässlichen Quellen beruhen, kann Vontobel keinerlei Gewährleistung für die Qualität, Richtigkeit, Aktualität oder Vollständigkeit der in diesem Dokument enthaltenen Informationen übernehmen. Ausser soweit im Rahmen der anwendbaren Urheberrechtsgesetze vorgesehen, darf die hier wiedergegebene Information ohne die ausdrückliche Zustimmung von Vontobel weder in Teilen noch in ihrer Gesamtheit wiederverwendet, angepasst, einer Drittpartei zur Verfügung gestellt, verlinkt, öffentlich aufgeführt, weiterverbreitet oder in anderer Art und Weise übermittelt werden. Vontobel lehnt, soweit gemäss dem geltenden Recht möglich, jegliche Haftung für direkte oder indirekte Schäden oder Verluste ab, welche sich aus den hier zur Verfügung gestellten Informationen oder dem Fehlen ebensolcher ergeben. Haftungsansprüche, die gegen Vontobel infolge unterlassener oder unvollständiger Übermittlung dieser Informationen oder allfälliger Probleme mit diesen Informationen oder wegen Fahrlässigkeit, Vertragsbruch oder Gesetzesverstössen gegen uns geltend gemacht werden könnten, beschränken sich, im Ermessen von Vontobel, soweit gesetzlich zulässig, auf die erneute Bereitstellung dieser Informationen beziehungsweise eines Teils davon beziehungsweise auf die Zahlung eines dem Aufwand für die Beschaffung dieser Informationen oder eines Teils davon entsprechenden Geldbetrages. Weder dieses Dokument noch Kopien davon dürfen in Ländern zur Verfügung gestellt oder Personen in solchen Ländern zugänglich gemacht werden, wo dies aufgrund der geltenden Gesetze verboten ist. Personen, welche dieses Dokument zur Verfügung gestellt erhalten, sind verpflichtet, sich über solche Einschränkungen kundig zu machen und die lokalen Gesetze zu befolgen. Insbesondere darf dieses Dokument weder US Personen zur Verfügung gestellt oder überreicht noch in den USA verbreitet werden.
Über den Autor
Zugehörige Fonds
Über den Autor
Themen:
Als nächstes lesen:
Investors’ Outlook: Von Punkt zu PunktZugehörige Insights

Investors’ Outlook: Von Punkt zu Punkt

Towers und die Starlink-Bedrohung

Quartalsausblick Rohstoffe – Halbzeitpfiff: Fundamentaldaten betreten das Spielfeld

Investors’ Outlook: Kommen wir nun zu etwas völlig anderem

Investors’ Outlook: Den Fokus justieren
