Schwellenländeranleihen
Wir verfolgen einen Contrarian-Ansatz, der auf starken Überzeugungen beruht und Bottom-up- mit Relative-Value-Strategien verbindet.

Nach einem turbulenten Jahrzehnt haben Schwellenländeranleihen in Lokalwährung wieder an Attraktivität gewonnen. Mit einer Gesamtrendite von 7,8% war der JP Morgan Government Bond Index-Emerging Markets Broad Diversified in der ersten Jahreshälfte 2023 der unbestrittene Outperformer unter den festverzinslichen Wertpapieren, und es gibt gute Gründe zu glauben, dass das kein Zufall war.
Viele Anleger könnten die Chance verpasst haben, da Schwellenländeranleihen in Lokalwährung schon seit Längerem nicht mehr im Fokus der Aufmerksamkeit standen. Die Entwicklung kam jedoch nicht aus dem Nichts. Vor einem Jahr veröffentlichten wir Vier Gründe, warum EM-Lokalwährungsanleihen sich wie Phönix aus der Asche erheben könnten, und diese Gründe sind auch heute noch gültig.
Angesichts der derzeit verlockenden Bewertungen, der nach wie vor attraktiven Devisenkurse und der nachlassenden Inflation glauben wir, dass die Anlageklasse im Jahr 2022 die Wende vollzogen hat – einem Jahr, das von einem der grössten Ausverkäufe in zwei Jahrzehnten gekennzeichnet war. Zusätzlich sehen wir, dass sich einige starke, langfristige Gegenwinde, mit denen Schwellenländeranleihen in Lokalwährung fast ein Jahrzehnt lang zu kämpfen hatten, nun verzogen haben dürften.
Die Inflation in den Industrieländern war im vergangenen Jahr so hoch wie seit vier Jahrzehnten nicht mehr. Gründe dafür waren unter anderem der Krieg in der Ukraine, pandemiebedingte Lieferkettenunterbrechungen, geopolitische Spannungen und ein starker privater Konsum bei angespannten Arbeitsmärkten.
Die Zinsanhebungen durch die grossen Zentralbanken führten zu strafferen Finanzierungsbedingungen sowohl in den Industrie- als auch in den Entwicklungsländern. Die Schwellenländer, mit ähnlichen Herausforderungen konfrontiert und anfälliger für schwankende Lebensmittel- und Energiepreise, begannen früher und meist auch schneller mit Zinserhöhungen.
Doch seit einiger Zeit sind die Auswirkungen einiger negativer Angebotsschocks des Jahres 2022 abgeklungen. Die meisten Länder haben den Höhepunkt der Inflation bereits erreicht, und die Zentralbanken bereiten sich darauf vor, ihre Geldpolitik zu lockern oder haben bereits damit begonnen.
Diese positive Entwicklung, verbunden mit der relativ geringen Zahl an Neuemissionen, dürfte die Renditen in den Schwellenländern voraussichtlich nach unten drücken. Zudem dürften die Zentralbanken der Schwellenländer angesichts ihrer aggressiven Vorgehensweise bei Zinserhöhungen auf dem Weg zurück nach unten zusätzlichen Spielraum haben.
Und obwohl weder die US-Notenbank Fed noch die Europäische Zentralbank ihre Zinserhöhungen abgeschlossen haben, sind restriktive Überraschungen in Zukunft sehr viel unwahrscheinlicher. Dafür spricht, dass sich die Anzeichen für eine Desinflation, eine Verlangsamung des Wirtschaftswachstums und eine Straffung der Finanzierungsbedingungen aus anderen Gründen als der Geldpolitik häufen. Folglich ist die Wahrscheinlichkeit einer Risk-off-Phase, wie wir sie in den letzten Monaten erlebt haben, nun deutlich niedriger.
Zudem verringerten die wichtigsten Schwellenländer ihre Anfälligkeit deutlich, indem sie mit verbesserten Handelsbedingungen für wesentlich gesündere Leistungsbilanzen sorgten. Für eine günstige Konstellation spricht auch, dass die Schwellenländer heute weniger stark auf Auslandsfinanzierungen angewiesen sind als im vorangegangenen Jahrzehnt.
Und schliesslich wird fast einstimmig erwartet, dass sich das Wachstumsgefälle zwischen den Schwellenländern und den Industrieländern in den kommenden Jahren vergrössert. Da sich die Wirtschaft in den USA und Europa verlangsamt, während Schwellenmärkte an Dynamik gewinnen, dürfte das Wachstum in vielen wichtigen Schwellenländern deutlich stärker ausfallen als in den Industriestaaten.
Das Streben nach einer Risikominderung, das nun andere Schwellenländer als China in den Fokus rückt, führt zu einer breiteren Verteilung des bisher überwiegend von China getriebenen Schwellenländerwachstums, an das wir uns in der Vergangenheit gewöhnt hatten. Schwellenländer-Devisen im Allgemeinen können hiervon nur profitieren.
Alle, die in den letzten zehn Jahren an den Finanzmärkten aktiv waren, kennen das Argument eines «erhöhten differenziellen Wachstums» für Lokalwährungsanlagen in Schwellenländern zur Genüge. Es folgten enttäuschende Renditen. Warum bewahrheitete sich dieses Versprechen so lange Zeit nicht?
Ein genauer Blick auf die aktuelle Positionierung institutioneller Portfolios zeigt, dass die Investitionen in Lokalwährungsanleihen aus Schwellenländern drastisch gesunken sind. Cross-Over-Investoren sind eine Rarität, und engagierte Anleger halten nur noch einen Bruchteil ihrer Bestände des Jahres 2013.
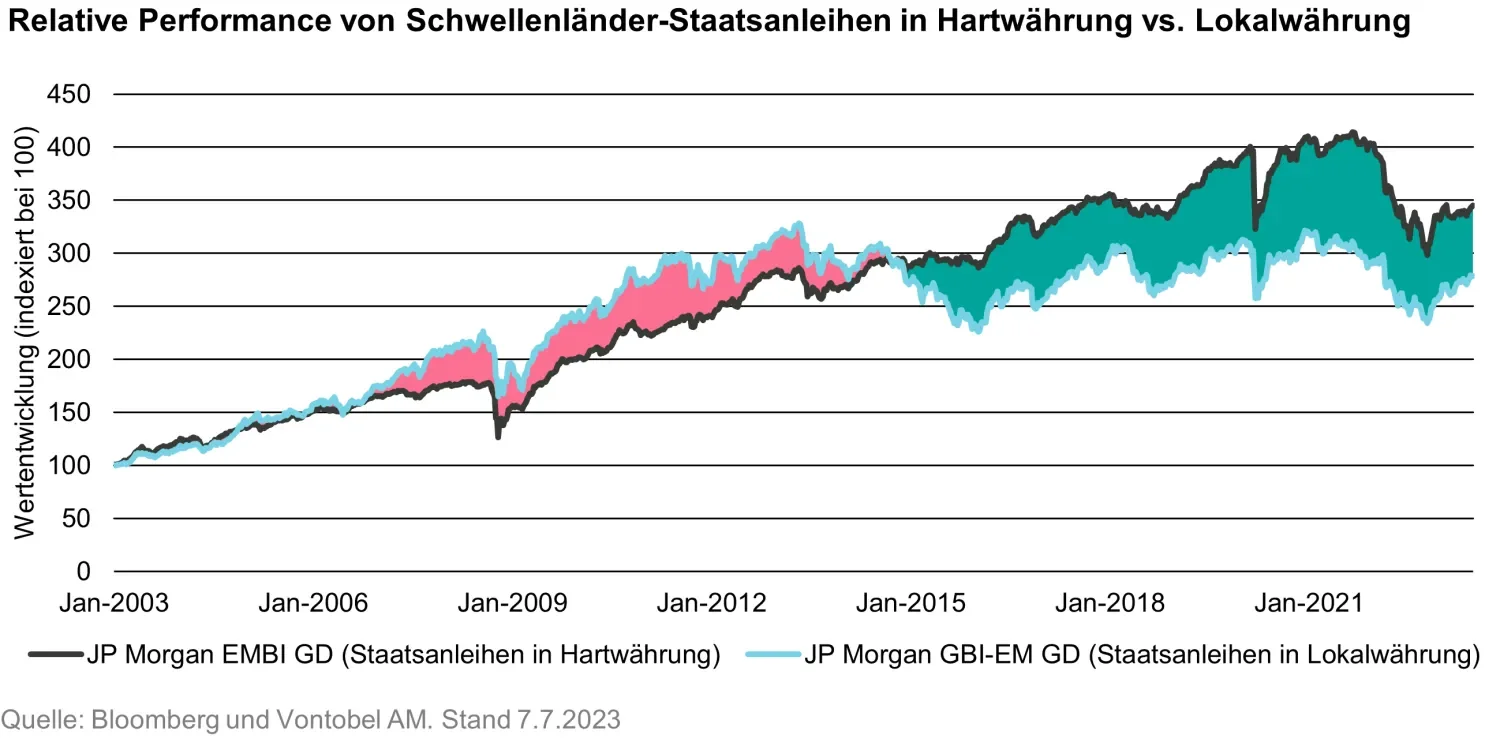
Ausschlaggebend für den anhaltenden Rückgang der verwalteten Vermögenswerte in dieser Anlageklasse war die enttäuschende absolute Performance von Lokalwährungsanleihen in den letzten Jahren und – wahrscheinlich in noch stärkerem Masse – die relative Underperformance gegenüber Schwellenländeranleihen in Hartwährung. Nach fast einem Jahrzehnt der Underperformance stellt sich nun die Frage: «Wird das so weitergehen?».
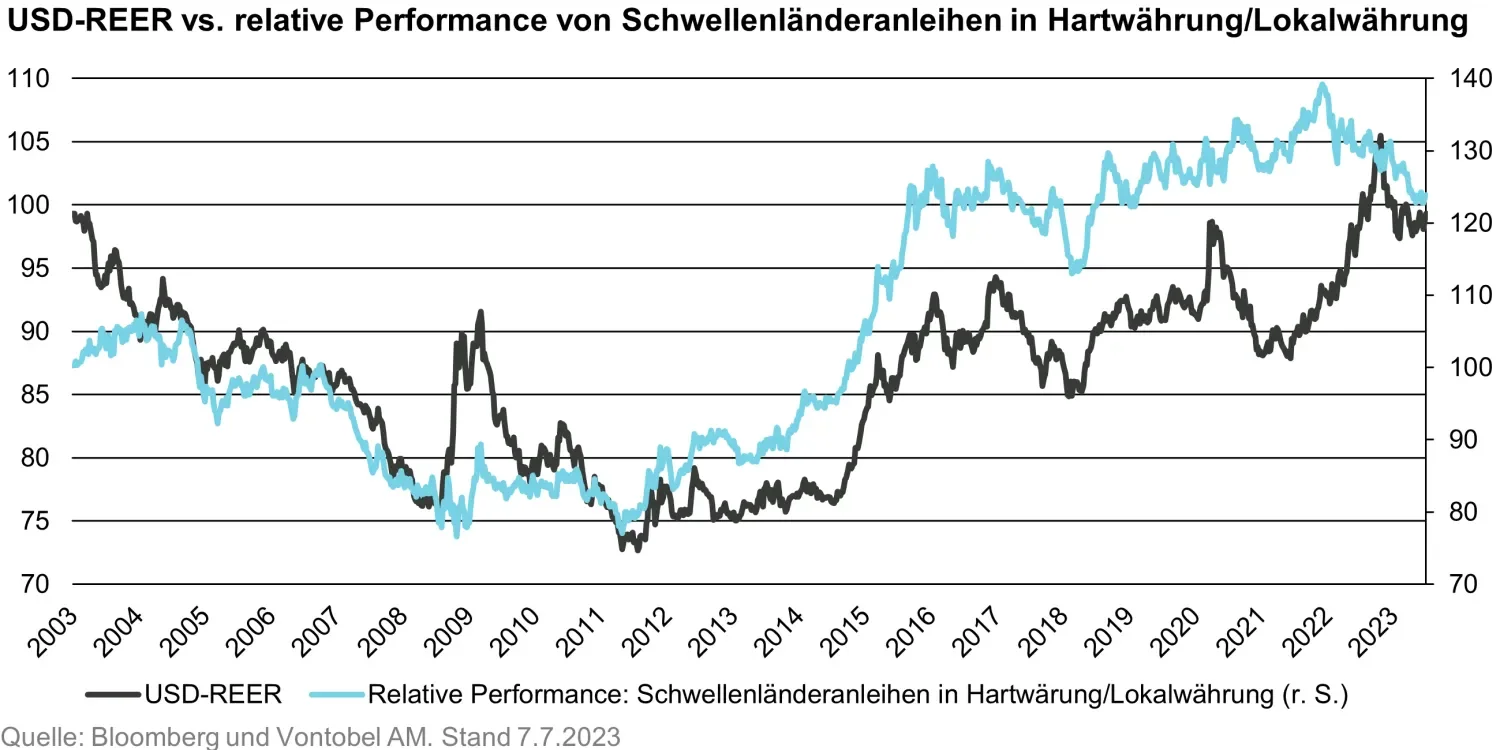
Um diese Frage zu beantworten, müssen wir die Hauptgründe für die Outperformance von Schwellenländeranleihen in Hartwährung untersuchen, die in enger Verbindung mit den Schwankungen des realen effektiven Wechselkurses (REER) des US-Dollars steht. Warum lohnt ein Blick auf den REER? Weil er einen schärferen Einblick in die allgemeine Stärke einer Währung bietet als bilaterale Wechselkurse, wie der zwischen dem Euro und dem US-Dollar.
Wenn wir uns die historische Entwicklung des REER des US-Dollars über 20 Jahre hinweg ansehen, können wir zwei – möglicherweise drei – wichtige Phasen erkennen: eine allgemeine Schwäche von 2003 bis 2011, eine günstige Periode von Mitte 2011 bis Oktober 2022 und eine mutmassliche Wende im vergangenen Jahr, die die dritte Phase eingeleitet haben dürfte.
Ein bemerkenswert ähnliches Muster lässt sich bei der relativen Performance von Hart- und Lokalwährungsanleihen in Schwellenländern erkennen: Die relative Outperformance von Lokalwährungsanleihen erreichte ihren Höhepunkt im Jahr 2011, als Hartwährungsanleihen das Zepter übernahmen, um es dann Ende 2021, kurz bevor der USD-REER seinen Höchststand erreichte, wieder abzugeben.
Ein zweiter langfristiger Grund für die Underperformance von Schwellenländeranleihen in Lokalwährung ist die quantitative Lockerung (QE) in den Industrieländern in den 2010er Jahren. Wenn wir uns diese globale Politik als eine grosse, strahlende Sonne vorstellen, die alle Anlageklassen erwärmt, wird klar, dass die Wärme mit steigender Nähe zur Sonne immer stärker zu spüren ist. Das bedeutet, dass Vermögenswerte aus den Industrieländern, die direkt von den Zentralbanken gekauft werden, die stärkste Wärme spüren, und Schwellenländeranleihen in Hartwährung – die eigentlich eine Anlageklasse in US-Dollar sind – der Sonne wiederum viel näher sind als jene in Lokalwährung.
Mit Blick auf die Zukunft ist es unwahrscheinlich, dass diese beiden starken Gegenwinde anhalten werden.
Eine quantitative Lockerung in den Industrieländern ist auf absehbare Zeit unwahrscheinlich. Selbst die Bank of Japan, die in den beiden Jahrzehnten bis 2017 mit einer kumulierten Inflation von nahezu null konfrontiert war, dürfte die quantitativen Lockerungsmassnahmen innerhalb der nächsten zwölf Monate beenden. Ein anderer Inflationshintergrund und die politischen Auswirkungen der zunehmenden Ungleichheit wiegen stärker als die manchmal fragwürdigen Vorteile der Bilanzausweitung.
QE-Massnahmen werden zwar weiterhin Teil des Instrumentariums der Zentralbanken bleiben, aber eine pauschale Liquiditätsausweitung dürfte der Vergangenheit angehören. Was den Dollar betrifft, so ist eine eindeutige Einschätzung wie immer schwierig, aber die Wahrscheinlichkeit, dass sich der Aufwärtstrend über das Hoch vom Oktober 2022 hinaus fortsetzen wird, scheint relativ gering.
Da beide Hauptfaktoren eindeutig an Bedeutung verloren haben, sind wir zunehmend zuversichtlich, dass das Jahrzehnt der unterdurchschnittlichen Entwicklung von Schwellenländeranleihen in Lokalwährung zu Ende gegangen ist.
Es ist nahezu unmöglich, genau vorherzusagen, wann die Zentralbanken der Schwellenländer beginnen werden, auf günstigere Inflationsaussichten zu reagieren, wann die Fed ihre Zinserhöhungen einstellen und die Stimmung gegenüber Risikoanlagen deutlich ins Positive drehen wird.
Dennoch kann man davon ausgehen, dass all diese Dinge irgendwann im Jahr 2023 eintreten werden, und zwar vor dem Hintergrund abflauender langfristiger Gegenwinde und einer sehr leichten Positionierung in der Anlageklasse.
Abzuwarten mag 2022 die beste Strategie gewesen sein, erweist sich in diesem Jahr aber als suboptimal. Und da sich die Lage für Schwellenländeranleihen in Lokalwährung immer mehr aufhellt, wird das Abwarten in den kommenden Jahren möglicherweise nicht die klügste Strategie sein.
Die zweite Ausgabe unserer globalen Anlegerumfrage, für die wir mehr als 200 Entscheidungsträger in Europa, Amerika und im Asien-Pazifik-Raum befragt haben, bietet tiefe Einblicke in die Ansichten und Erwartungen der Anleger im Bereich der Schwellenländeranleihen.
Erfahren Sie, was andere Entscheidungsträger denken und in welche Werte sie in den nächsten zwei Jahren zu investieren planen und warum.
Vollständigen Bericht herunterladen
(Nur auf Englisch)
Das Angebot von Vontobel im Bereich der Schwellenländeranleihen in Lokalwährung kombiniert Nachhaltigkeit auf einzigartige Weise mit langfristigen Performancemetriken. Dies entspricht unserer langjährigen Auffassung, dass die Entscheidung für Nachhaltigkeit bei einer guten Abstimmung von Umwelt-, Sozial- und Governance-Faktoren nicht auf Kosten der Performance gehen sollte. Unsere Strategie ist in der Regel breiter diversifiziert, als dies bei unseren Mitbewerbern und beim Referenzindex der Fall ist, was unser Wertangebot insgesamt verbessert.
Wichtige Informationen: Zukunftsgerichtete Aussagen über zukünftige Ereignisse oder die finanzielle Entwicklung von Ländern, Märkten und/oder Anlagen beruhen auf einer Vielzahl von Schätzungen und Annahmen. Es gibt keine Garantie und die tatsächlichen Ergebnisse können erheblich abweichen. Weder Asset Allocation noch Diversifizierung sind Garantien für einen Gewinn oder schützen bei rückläufigen Märkten vor Verlusten. Indizes werden nicht verwaltet, es werden keine Gebühren oder Kosten berücksichtigt, und direkte Investitionen in einen Index sind nicht möglich.
Anlagen auf der Grundlage von Umwelt-, Sozial- und Governance-Aspekten («ESG») und die verwendeten Kriterien können subjektiver Natur sein. Die Überlegungen und Bewertungen im Rahmen von ESG-Prozessen können je nach Art der Anlagen und Emittenten variieren, und nicht jeder Faktor wird zwingend für alle Anlagen identifiziert oder berücksichtigt. Die Informationen, die zur Bewertung der ESG-Komponenten herangezogen werden, können je nach Anbieter und Emittent variieren, da ESG kein einheitlich definiertes Merkmal ist. In ESG zu investieren kann dazu führen, dass auf Marktchancen verzichtet wird, bei denen ESG nicht berücksichtigt wird.