
Emerging Markets: eine Gratwanderung zwischen Chance und Risiko
Quality Growth Boutique
Emerging Markets (EM) bieten Anlegern auf Jahrzehnte Ertragschancen. Rückblickend und auch mit Blick nach vorn zeigt sich ein starkes Wirtschaftswachstum, das zunehmend von den bevölkerungsreichsten Ländern der Welt getragen wird. Vor tausend Jahren wurde die Weltwirtschaft im Wesentlichen von China dominiert – dann aber trieb die industrielle Revolution die Schaffung von Wohlstand im Westen voran – und jetzt holt Asien wieder auf, da das wirtschaftliche Zentrum in den Osten zurückkehrt. Die folgende Grafik zeigt die Entwicklung der Weltwirtschaft.
Abbildung 1 - Globale wirtschaftliche Gravitationszentren über den Zeitablauf (AD1 bis 2025e)1
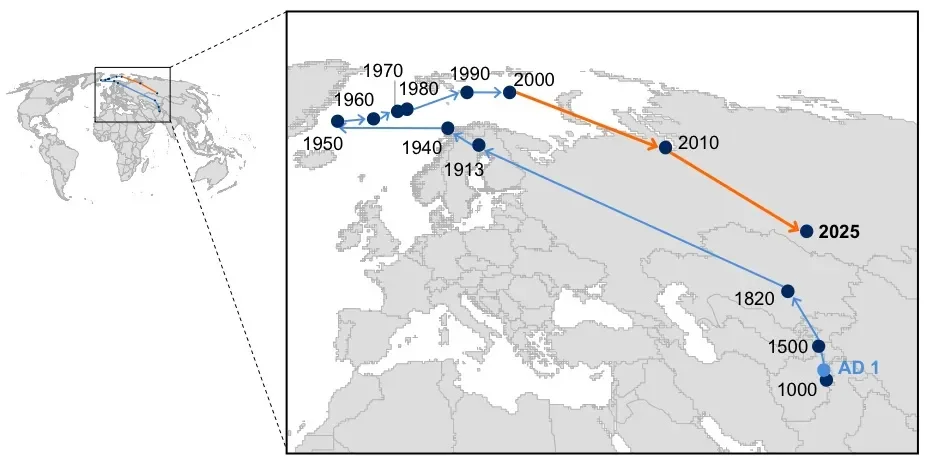
Quelle: McKinsey
Nach Prognosen der Weltbank wird das Wachstum in den EM in den nächsten 12 Jahren bis 2030 pro Jahr voraussichtlich fast 150 Millionen neue Konsumenten mit mittlerem Einkommen hervorbringen. Die im MSCI Emerging Market Index enthaltenen Länder machten im Jahr 2017 fast zwei Drittel (62%) der Weltbevölkerung aus, aber nur etwas mehr als ein Drittel (35%) des globalen BIP (Weltbank)2. Die Durchschnittseinkommen in den Schwellenländern liegen immer noch viele Jahre hinter denen der entwickelten Märkte (Developed Markets, DM) wie Japan, USA und der EU zurück. Das neue Ausgabeverhalten ist bei steigenden Einkommen relativ kalkulierbar und sollte über viele Jahre für eine wachsende Konjunktur sorgen. Darüber hinaus gibt es einen bestens bekannten «Fahrplan» für die Konjunkturentwicklung, der Folgendes beinhaltet:
- Urbanisierung
- E-Commerce und E-Government (weniger Korruption/Diebstahl)
- Verfügbarkeit von Gesundheits- und Bildungsangeboten
- Gleichbehandlung von Arbeitnehmerinnen
- Erstmals für Millionen von Menschen Zugang zu Krediten zu angemessenen Konditionen verfügbar
Das Wachstum der Binnennachfrage in den Schwellenländern sollte sich nicht nur in einer geringeren Armut auf der ganzen Welt widerspiegeln, sondern auch Anlegern einen fruchtbaren Boden offerieren. Viele Jahrzehnte voller Wachstumspotenzial liegen vor uns – entsprechend der beträchtlichen EM-Bevölkerungsgrösse. Diese Konsumenten freuen sich auf Güter und Dienstleistungen, die von den Verbrauchern aus den Industrieländern als selbstverständlich angesehen werden, wie verlässliche und erschwingliche Gesundheitsdienstleistungen, Kreditkarten und Hypotheken, Haushalts- und Körperpflegeprodukte und Bildung und Unterhaltung. Unternehmen, die diese Waren und Dienstleistungen für immer wohlhabendere und anspruchsvollere EM-Konsumenten anbieten können, profitieren davon.
China und Indien: Unter den am schnellsten wachsenden grossen Volkswirtschaften der Welt
China ist die zweitgrösste Volkswirtschaft der Welt; das BIP soll im Jahr 2018 um 6.5 Prozent steigen2 was etwa einem Drittel des gesamten weltweiten Anstiegs entspricht.
Indien schafft fast 1 Million Arbeitsplätze pro Monat (informelle und formale zusammen).
Prognostizierbarkeit bei schnellerem Wachstum oft geringer
Die Schwankungen an den EM-Aktienmärkten können über kurze Zeiträume deutlich grösser ausfallen als an den DM-Märkten. Ein wesentliches Risiko für EM-Investoren besteht darin, dass sie während Marktkorrekturen nicht mehr auf die Fundamentaldaten vertrauen und verkaufen, was den Nutzen aus dem grundlegenden Trend verhindert – und einen bitteren Nachgeschmack hinterlässt. Man sollte immer daran denken, dass die aufstrebenden Märkte genau das sind – aufstrebend und sich entwickelnd. Als weniger reife Wirtschaftssysteme sind sie im Allgemeinen anfälliger für Schocks als die entwickelten Märkte. Wie bei einer Familie mit geringem Notgroschen können sich die Dinge schnell verschlechtern, wenn sich das Wirtschaftsklima eintrübt.
Die EM-Länder benötigen als Ergänzung zu inländischen Mitteln beim Ausbau der Infrastruktur in der Regel ausländische Investitionen. Infolgedessen ist die Wirtschaftstätigkeit häufig von ausländischen Investitionen und externen Faktoren wie zum Beispiel den US-Zinsen abhängig. Kommen dann noch operative und finanzielle Hebelwirkungen auf Unternehmensebene und unvorhersagbare Bewertungsmultiplikatoren hinzu, kann sich das wahrgenommene Risiko vergrössern. Abbildung 3 zeigt die rollierende 12-Monats-Performance des MSCI Emerging Markets Index und des MSCI World (DM) über die letzten 25 Jahre und verdeutlicht die höhere Anzahl grosser Marktschwankungen, die EM-Investoren in diesem Zeitraum erlebt haben.
Abbildung 2 – Kumulierte Performance MSCI EM vs. MSCI World (DM)
Zuwachs von 10.000 US-Dollar
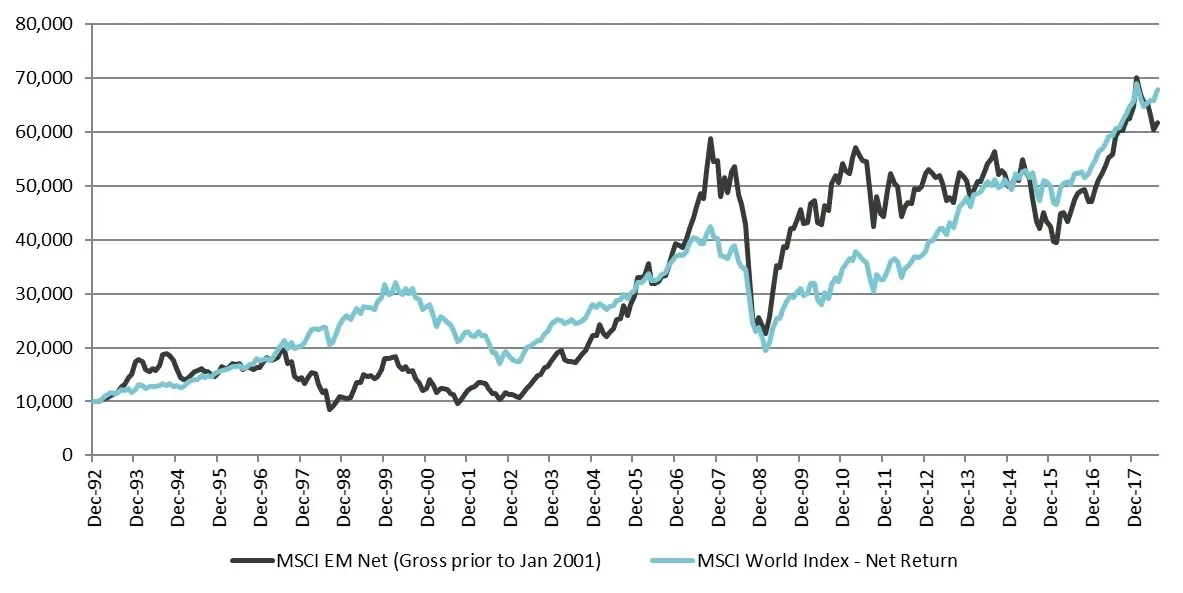
Quelle: FactSet.
MSCI EM GD bis 31.12.2000 und danach MSCI EM ND. MSCI World Index – Net Return
Abbildung 3 – Rollierende 12-Monats-Performance MSCI EM vs. MSCI World (DM)
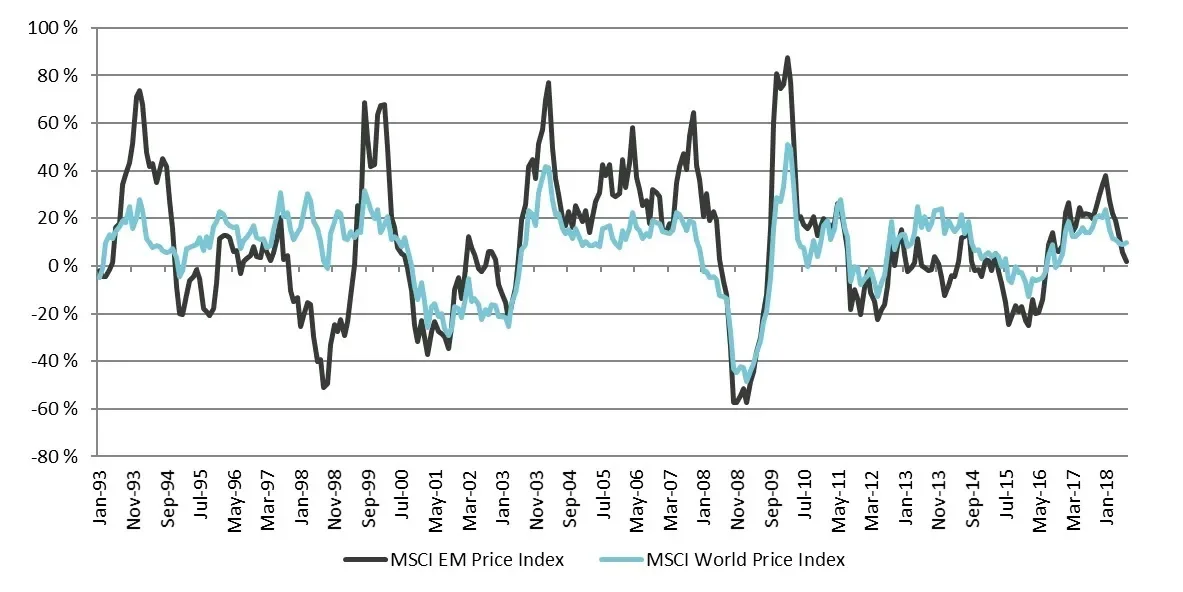
Quelle: FactSet
MSCI EM GD bis 31.12.2000 und danach MSCI EM ND. MSCI World Index – Net Return
Warum Quality Growth in Schwellenländern?
In den weniger entwickelten Schwellenländern besteht bereits ein Risiko, das sich an den Aktienmärkten weiter erhöht - sollte ein Anleger dann am zyklischen Ende der Aktienspanne investieren? Ob es sich nun um Governance-Risiken, geringe Prognostizierbarkeit des Gewinnwachstums oder übermässige Hebelwirkung handelt, die Risiken werden nicht geringer, nur weil der Markt stark ist. Die Benchmark ist nicht wählerisch, sondern umfasst das gesamte Unternehmensspektrum von bewährter Qualität bis zum neuesten Trend.
Als Investoren sind wir der Meinung, dass wir bei der Identifizierung von Qualität sehr selektiv vorgehen sollten. Entscheidend ist unsere Überzeugung, dass die Unternehmen, in die wir investieren, in der Lage sind, gute und schlechte Zeiten zu meistern, so dass sie in einem nur schwer vorhersehbaren Wirtschaftsumfeld den Kurs halten und Ertragspotenzial im dynamischsten Wirtschaftsraum der Welt bieten können – und das auf lange Sicht.
Schutz in Baissemärkten
Der Vontobel Fund - Emerging Markets Equity konnte sich in der Vergangenheit gegen Rezessionen und Marktrückgänge gut behaupten. Bis Ende Mai 2018 betrug für den Zeitraum von 10 Jahren die Partizipation unseres Fonds bei Abwärtsbewegungen 76% (netto) gegenüber einer Partizipation bei Aufwärtsbewegungen von 84%. Es ist unser Ziel, für unsere Kunden über den gesamten Konjunkturzyklus hinweg eine Rendite über Benchmarkniveau bei gleichzeitigem Risiko unter Marktniveau zu generieren. Dafür erfordert unser Investmentprozess eine gründliche Analyse, um die Geschäftsmodelle zu verstehen, in die wir investieren. Diese Unternehmen sollten weniger zyklisch und weniger gehebelt als Unternehmen mit geringerer Qualität sein, die in der allgemeinen Benchmark zu finden sind. Als Bottom-up-Anleger suchen wir nach führenden Franchise-Unternehmen mit ausgeprägten Wettbewerbsvorteilen, Ertragsstabilität über den Zyklus, relativ vorhersehbaren Geschäftsentwicklungen und Wachstumspotenzial über viele Jahre hinweg.
Seit mehr als 20 Jahren verwalten wir den Vontobel Fund - Emerging Markets Equity – über den gesamten Zyklus hinweg konsequent auf Quality Growth ausgerichtet.
1. Quelle: McKinsey, historische Schätzungen von Angus Maddison; Universität Groningen, 2025 Prognosen McKinsey. Gravitationszentrum ermittelt durch Gewichtung des nationalen BIP nach dem geographischen Mittelpunkt jeder Nation. Radiuskoordinaten wurden mit einem Programm der UK Ordnance Survey Behörde in kartesische Koordinaten umgerechnet. Diese wurden in Koordinaten mit entsprechender Bewegung transformiert, und anschliessend wurde daraus ein echter durchschnittlicher ökonomischer "Schwerpunkt» in der Erdkugel für jedes Jahr ermittelt. Um eine Verschiebung darstellen zu können, wurden die Vektoren so verlängert, dass sie auf der Erdoberfläche liegen.
2. Schätzung der World Bank
Themen:
Als nächstes lesen:
Quality in emerging markets: A new era of compounding growthZugehörige Insights

Quality in emerging markets: A new era of compounding growth

Open vs. closed models: Cheap intelligence and the economics of the AI buildout

Quality investing: focus on predictable and resilient growth

China Luxury: Green shoots or a structural shift?

Waiting for the “fat pitch”: Lessons from the 2026 Berkshire Hathaway Annual Meeting
