Quality Growth
Specialisti negli investimenti azionari globali dal 1984.

Nell’ormai famoso articolo di Fortune del 1999 , il leggendario investitore Warren Buffet sostiene che: «Il segreto per investire è... determinare il vantaggio competitivo di una data azienda e, soprattutto, la sostenibilità di tale vantaggio.» Buffett ha definito tali vantaggi «fossati» (moat), ritenendo che difendano un’impresa esattamente come un fossato difendeva un castello. Inoltre, si è definito prima di tutto un analista aziendale e poi un analista di titoli, sostenendo che le virtù quantitative di un’azienda derivano da quelle qualitative.
La boutique Quality Growth di Vontobel analizza il fossato di un’azienda prima di investire. Poiché i fossati possono essere ampi o stretti e cambiare nel tempo, è fondamentale monitorare continuamente i vantaggi. Individuare società con fossati ampi, ovvero con vantaggi competitivi solidi e duraturi, può essere una fonte di rendimento molto redditizia.
La definizione di «fossato» fornita da Morningstar, comunemente accettata, individua cinque principali fonti di vantaggi competitivi: 1) Beni immateriali, 2) Vantaggio in termini di costi, 3) Costi di commutazione, 4) Effetto rete, 5) Scala efficiente. Naturalmente, le aziende migliori tendenzialmente sfruttano vantaggi maggiori. Analogamente, nella letteratura accademica, il Professore di Harvard Michael Porter individua due principali tipologie di vantaggi competitivi: leadership di costo, in cui un’azienda è il produttore a basso costo del suo settore, e differenziazione, in cui un’azienda è unica per alcune caratteristiche molto apprezzate dagli acquirenti.
In teoria, una società con un ampio vantaggio competitivo può mantenere la sua quota di mercato e ottenere un elevato ritorno sul capitale per un lungo periodo di tempo. Tuttavia, individuare vantaggi competitivi veramente duraturi è molto difficile. A nostro avviso, i vantaggi devono essere rafforzati da un management esperto, e nel brutale mondo del capitalismo ci sono sempre barbari alle porte.
La storia recente è piena di esempi di aziende cadute vittime della concorrenza. Nel settore retail, Sears e Kmart hanno dominato il mercato statunitense per decenni fino all’arrivo della più conveniente ed efficiente Walmart. Negli anni Ottanta del secolo scorso, prima della nascita della Silicon Valley, la Route 128 nell’area di Boston ospitava le più importanti società tecnologiche di allora, come Wang Laboratories e Digital Equipment, oggi scomparse. Un esempio più recente è Uber, una piattaforma relativamente economica da gestire poiché funge da intermediario nelle transazioni tra acquirenti e venditori a fronte del pagamento di una commissione. Inizialmente la piattaforma di Uber sembrava poter essere in grado di generare un vantaggio competitivo a lungo termine, ma sfortunatamente la concorrenza si è rivelata inarrestabile e oggi la società è invischiata, tra le altre, in una lotta con Lyft per i servizi di trasporto e con Door Dash per quelli di food delivery.
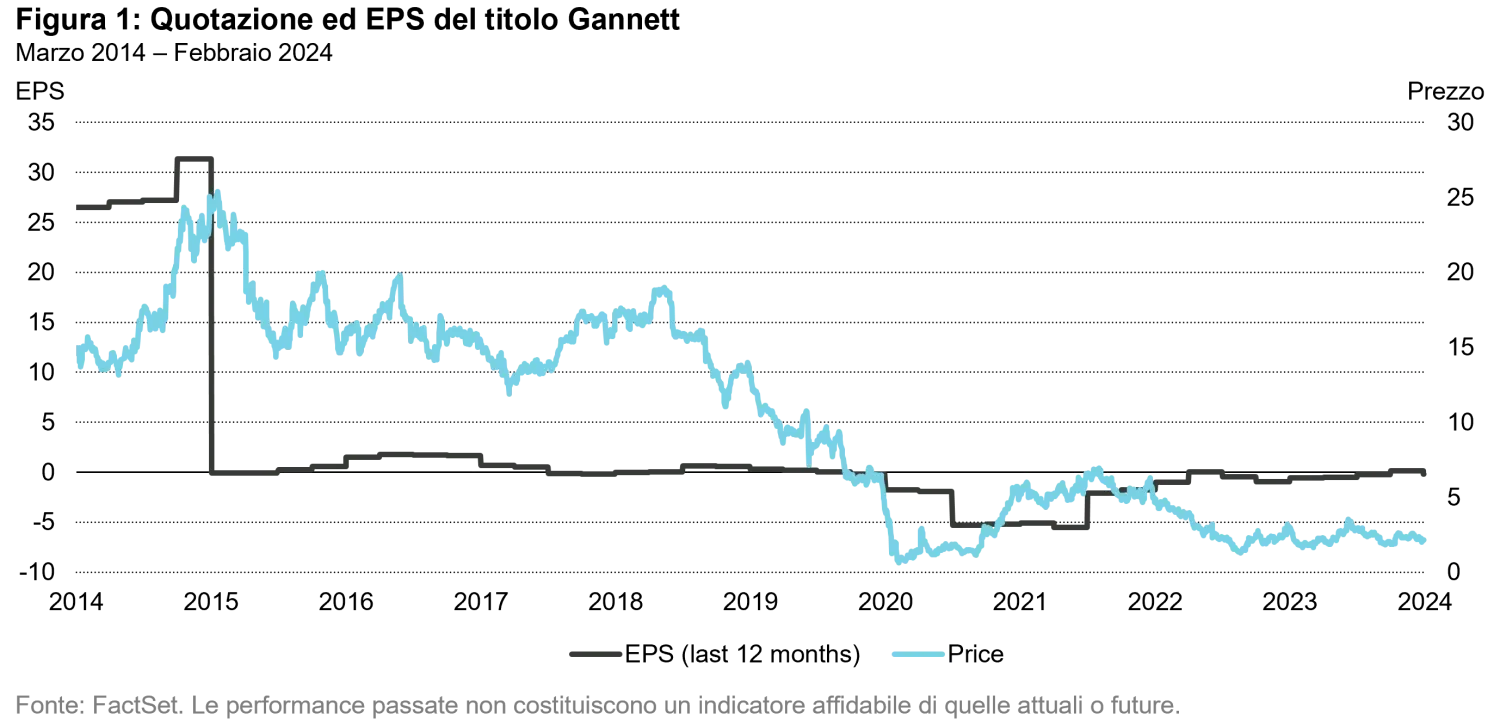
Prima dell’avvento di Internet, le vendite di spazi pubblicitari nei quotidiani locali rappresentavano una solida opportunità di business: una piattaforma indispensabile che univa acquirenti e venditori. Il loro fossato era l’effetto rete. Esemplificativa in tal senso è la storia di Gannett, importante società dei media con mezzi di informazione e pubblicazioni (incluso USA Today) negli Stati Uniti e nel Regno Unito. Il titolo Gannett è stato a lungo presente nei nostri portafogli quality growth e Warren Buffet ha inserito molti titoli di quotidiani, come il Washington Post, nel portafoglio di Berkshire Hathaway.
Nel tempo, l’innovazione tecnologica ha ridotto e persino eliminato il vantaggio di queste catene di quotidiani, poiché Internet offre nuove piattaforme digitali per connettere acquirenti e venditori di servizi. Nonostante i quotidiani si siano adeguati a fornire edizioni digitali, la forza del loro modello di business è cambiata, come illustrato nella Figura 1. Gannett ci insegna che nessun fossato è eterno e per questo monitoriamo continuamente i mutevoli vantaggi competitivi di un’azienda.
Walgreens è un altro esempio di società che è stata presente nei nostri portafogli, il cui fossato è progressivamente svanito. L’azienda poneva l’accento sul suo vantaggio di carattere immobiliare: individuare la sede perfetta per aprire un nuovo punto vendita, idealmente l’angolo di una strada ad alta densità di traffico. Al tempo, gestire un drugstore fisico era un’attività estremamente remunerativa. La farmacia era collocata strategicamente in fondo al negozio, così i clienti dovevano attraversare lunghi corridoi con scaffali pieni di shampoo, dentifrici e altri prodotti di varia natura per compilare le prescrizioni. Walgreens era una grande società prima che i concorrenti online, come Amazon, iniziassero a erodere le vendite “front-end” di prodotti di uso quotidiano.
Il business delle ferrovie può essere considerato come un altro “vecchio fossato”. Le ferrovie esistono da molto tempo e attualmente non ne vengono costruite di nuove negli Stati Uniti e in Canada. Nel corso degli anni, le ferrovie sono state consolidate in quattro principali attori: Union Pacific, Burlington Northern, Canadian National e Canadian Pacific. E l’anno scorso Canadian Pacific ha acquisito Kansas City Southern.
Le ferrovie godono di due tipi di vantaggi competitivi. Primo, la loro rete collega produttori e consumatori in tutto il continente. Secondo, generalmente le ferrovie sono il produttore a basso costo per il lungo trasporto delle merci e sono più economiche rispetto alle alternative migliori, i camion.
Come dimostra la quotazione di Canadian National (Figura 2), non sempre i vecchi fossati si restringono o scompaiono. Nonostante sia una società ad alta intensità di capitale e soggetta alle oscillazioni dell’economia, Canadian National ha mantenuto il suo potere di determinazione dei prezzi e un buon livello di ritorno sul capitale e si è rivelata un titolo remunerativo in cui investire a lungo termine. Non sorprende che Berkshire Hathaway abbia acquistato Burlington Northern molti anni fa, aggiungendola al suo conglomerato di aziende migliori.

Hermès è un altro esempio di «vecchio fossato» che continua a crescere e prosperare. Il suo vantaggio competitivo duraturo è il suo brand come bene di lusso, che rientra nella categoria dei beni immateriali di Morningstar. Hermès ha investito nel suo brand garantendo la rarità dei suoi prodotti, destinando un’ampia quota dei costi di vendita, generali e amministrativi alla pubblicità e prestando particolare attenzione alla qualità dei suoi prodotti. Grazie a questi sforzi, negli anni la società ha mantenuto un ampio vantaggio competitivo. Non tutti i brand del lusso che in passato godevano di grande prestigio e straordinari vantaggi sono riusciti a fare altrettanto. Ad esempio, l’espansione di Gucci nel corso degli anni è stata eccessiva, Ferragamo ha perso terreno e le sue vendite sono in calo, e persino Tiffany & Co. non è più brillante come quando si è affermata grazie all’associazione con il celebre film interpretato da Audrey Hepburn «Colazione da Tiffany».
Spesso i fossati consentono alle aziende di applicare ai loro prodotti prezzi sufficientemente elevati da determinare significativi margini di profitto e un eccellente ritorno sul capitale investito. Ad esempio, la nostra partecipazione in Berkshire Hathaway contiene al suo interno la compagnia di assicurazione GEICO, il cui modello a basso costo e diretto ai consumatori è il fossato che da anni consente all’azienda di sottrarre quote di mercato a società più costose guidate da agenti come Allstate e State Farm.
I fossati del settore dei software non appaiono solidi dal punto di vista teorico. Infatti, ci sono molti casi di disruption, come Adobe e Corel o Salesforce e Siebel, dovuti alla necessità per le aziende di evolvere e adeguarsi continuamente. Inoltre, la differenziazione è sostenibile soltanto se una società continua a investire e ad anticipare il prossimo. Come ha affermato il co-fondatore di Intel «solo i paranoici sopravvivono».
In un settore «semplice» come la scrittura dei codici, sostenuto da molti applicativi software esistenti, dall’open source e, adesso, dall’IA, sviluppare un programma rilevante non è il principale ostacolo per diventare un’impresa multimiliardaria di successo. Si sono verificati numerosi casi in cui una dozzina di venditori proponevano sostanzialmente lo stesso prodotto, che si “differenziava” per un’interfaccia utente, casi di utilizzo, strategia di lancio sul mercato o personalizzazione leggermente diversi, ecc. Nonostante l’obiettivo dell’expertise relativa a IP e domini sia quello di ostacolare la replicazione da parte di altri, raramente ciò avviene.
Dal SaaS al PaaS e dal front office al back office, assistiamo alla diffusione di molteplici fornitori di cloud e soluzioni di database in tutte le applicazioni (digital marketing, ERP, buste paga, collaborazione, sicurezza, ecc.). Anche società di grande successo come SNPS e Adobe, con business sostenibili e franchising di alta qualità, sono costantemente «minacciate» dalle soluzioni alternative. Tuttavia, generalmente le società di maggiori dimensioni sono in grado di investire di più, acquistare di più, sono meglio equipaggiate per sopravvivere e hanno una gamma di prodotti più ampia rispetto ai concorrenti. Inoltre, riescono a costruire un brand e un’offerta che diventano uno standard.
Non sorprende che Adobe non sia estranea ad attacchi al suo fossato. La società si differenzia per la sua capacità di fornire soluzioni mission-critical che semplificano il lavoro dei professionisti creativi, consentendo loro di fornire ai clienti prodotti di alta qualità. Creando valore per gli utenti, Adobe ha mantenuto un fossato sufficientemente solido per continuare ad acquisire utenti e rimanere rilevante.
Adobe subisce la nota pressione dovuta all’entusiasmo attorno all’IA. Come ci attendevamo, Adobe sta già investendo in AI/ML, e nel 2016 ha lanciato sul mercato Sensei, il suo strumento di IA per il digital marketing. Fedele alla sua strategia, la priorità attribuita da Adobe all’esperienza dell’utente sta guidando il dibattito sulla portata e la velocità di monetizzazione delle caratteristiche di IA aggiuntive che la società sta implementando. L’attuale obiettivo di Adobe, che a nostro avviso rappresenta la corretta strategia, è incrementare il numero di utenti e ampliare il proprio ecosistema. Che si tratti di contribuire a generare idee o fornire più contenuti, l’IA sta aiutando gli utenti a diventare più produttivi e, in definitiva, a fare maggiore affidamento sulle soluzioni di Adobe.
Intuitive Surgical offre un altro esempio di «nuovo fossato». La società sviluppa, produce e commercializza un sistema robotico per la chirurgia mininvasiva, fornendo inoltre la strumentazione, gli accessori monouso e i servizi di garanzia relativi allo stesso. La società ha installato oltre 8.000 sistemi da Vinci in strutture ospedaliere in tutto il mondo.
Inizialmente, Intuitive era principalmente un monopolista con un prodotto unico ed essendo un pioniere aveva l’opportunità di installare i suoi robot chirurgici negli ospedali e formare i chirurghi sull’uso dei suoi prodotti. Più recentemente, aziende come JNJ e Medtronic hanno cercato di creare prodotti in grado di competere con quelli della società. Tuttavia, grazie alla sua lunga storia di collaborazione con i chirurghi di numerosi ospedali, Intuitive ha costruito due formidabili fossati:
1. Costi di commutazione. Una volta che i chirurghi hanno imparato a utilizzare il robot di Intuitive per eseguire numerosi interventi, lasciare questo ecosistema diventa un disincentivo. Dal punto di vista dell’ospedale, standardizzare un’unica piattaforma robotica offre benefici in termini di flusso di lavoro e filiera, e Intuitive continua a registrare una rapida crescita tra i suoi maggiori clienti. I robot sono costosi e, a fronte di un prezzo medio del sistema di circa 1,5 milioni di USD – una quota significativa del tipico budget annuo per gli investimenti in capitale fisso di un ospedale – i clienti dovrebbero riscontrare una differenza tecnologica o di prezzo interessante per cambiare prima che i loro apparecchi si usurino naturalmente (il ciclo di upgrade è di circa 5-8 anni).
2. Scala efficiente. Il crescente database clinico di Intuitive sugli interventi di chirurgia robotica eseguiti a livello mondiale fornisce alla società un’enorme quantità di dati ed esperienze – a oggi sono state eseguite oltre 14 milioni di procedure e oltre 76.000 chirurghi sono stati formati sui sistemi da Vinci. Ciò consente a Intuitive non soltanto di migliorare i suoi prodotti, ma anche di semplificare e rendere più efficace l’esperienza del chirurgo. Ad esempio, Intuitive sta sviluppando servizi di livello superiore utili per la formazione, la pianificazione ed esecuzione degli interventi chirurgici, e in grado di aiutare gli ospedali ad analizzare le loro pratiche chirurgiche. Riteniamo che potenziali nuovi competitor dovrebbero superare forti ostacoli per riuscire a replicare un modello simile. Nel frattempo, Intuitive continua ad alzare l’asticella competitiva con lo sviluppo del suo sistema di prossima generazione.
Oltre a Intuitive Surgical, le nostre partecipazioni in Google e Mastercard godono dei vantaggi di rete, poiché le loro piattaforme dominanti generano sempre più utenti.
Lontano da castelli e campagne, i fossati sono uno dei primi aspetti esaminati dalla boutique Quality Growth di Vontobel nel valutare un nuovo investimento. Possono essere ampi o stretti e cambiare nel corso del tempo. Riteniamo che molte società presenti nei nostri portafogli offrano vantaggi competitivi significativi. Il nostro obiettivo è individuare società che presentano vantaggi competitivi duraturi per fornire costantemente ai nostri clienti solidi rendimenti ponderati per il rischio a lungo termine.
Informazioni importanti: Quelle esposte in questo documento sono le opinioni di Vontobel relative al periodo conclusosi a febbraio 2024. L’analisi storica e le attuali previsioni non costituiscono una garanzia dei risultati futuri. Le informazioni contenute in questa sede riflettono il nostro parere (che può variare senza preavviso) alla data di pubblicazione di questo documento. Questo documento è stato redatto in base all’ipotesi che tutte le informazioni disponibili da fonti pubbliche siano accurate e complete, senza eseguire verifiche indipendenti. Le opinioni e le stime si basano su ipotesi che possono rivelarsi errate. Non vi è alcuna garanzia che le previsioni o le opinioni riportate in questo documento si realizzino o si dimostrino vere. I grafici sono forniti solo a scopo illustrativo. La discussione sulle partecipazioni della strategia Vontobel e su eventuali altre società ha unicamente uno scopo informativo ed è destinata a elaborare l’argomento della discussione. Gli investimenti nominati non costituiscono un indicatore affidabile della performance o del profilo d’investimento di alcun aggregato di strumenti finanziari o conto dei clienti. Si raccomanda, inoltre, al lettore di non presupporre che gli investimenti individuati siano stati o saranno remunerativi o che lo saranno le raccomandazioni o le decisioni effettuate in futuro. Si consiglia di non fare congetture sulla redditività o sulla performance delle società identificate o dei titoli a esse associati. Gli investimenti comportano dei rischi. Il valore dei titoli e degli investimenti correlati ad azioni può variare in base agli utili aziendali e alle prospettive future, nonché a fattori di mercato più generali. In caso di default (insolvenza) di una società, i titolari di quote del relativo capitale sono gli ultimi aventi diritto ai pagamenti da parte della stessa. La performance passata non è indicativa dei risultati futuri. Le informazioni fornite non costituiscono raccomandazioni di investimento e non devono essere considerate tali. Non devono essere considerate un invito ad acquistare o un’offerta a vendere alcun titolo. Le informazioni contenute nel presente documento non tengono conto degli obiettivi di investimento, delle strategie, dello status fiscale e dell’orizzonte di investimento specifici dei singoli investitori. Se non diversamente specificato, tutte le informazioni vengono fornite da Vontobel e sono state ottenute da fonti ritenute affidabili; tuttavia, l’accuratezza di tali informazioni non è garantita. Non si garantisce in alcun modo l’accuratezza, l’affidabilità o la completezza di tali informazioni, né ci si assume alcuna responsabilità per eventuali decisioni basate sulle stesse. © 2024 Vontobel.