mtx Equities
Die Strategie investiert in führende Unternehmen der Schwellenländer, die sich durch eine hohe oder steigende Rentabilität auszeichnen.

Ein Vergleich der Ertragsentwicklung von Unternehmen aus den Industrie- und Schwellenländern in den letzten zehn Jahren lässt erahnen, warum viele von einer «verlorenen Dekade» für Schwellenländeraktien sprechen. Welches Potential haben diese für eine Erholung?
Ein schwacher US-Dollar und die Erwartung einer Konjunkturerholung in China nach Aufhebung der Null-Covid-Politik hat die Einstellung gegenüber Schwellenländeraktien verändert. Dies lässt sich am MSCI EM ablesen, der den MSCI World im Zeitraum vom 31.10.2022 bis 31.01.2023 um 12,5 Prozent (in USD) übertroffen hat. Darüber hinaus verzeichnen aktive globale Emerging-Markets-Anlagefonds nach 39 Wochen mit Mittelabflüssen seit Anfang 2023 wieder Nettozuflüsse.
Diese Entwicklung ist günstig für Aktien aus Schwellenländern – doch wird dieser Trend anhalten? Die Frage lautet: Was ist nötig, damit Schwellenländeraktien in der Asset Allocation eines Anlegers stärker gewichtet werden (und dies auch bleiben)? Um das zu beantworten, müssen wir zunächst verstehen, was die Performancetreiber in den vergangenen zehn Jahren waren, und die unterschiedlichen Performancephasen von Schwellenländeraktien identifizieren und einordnen.
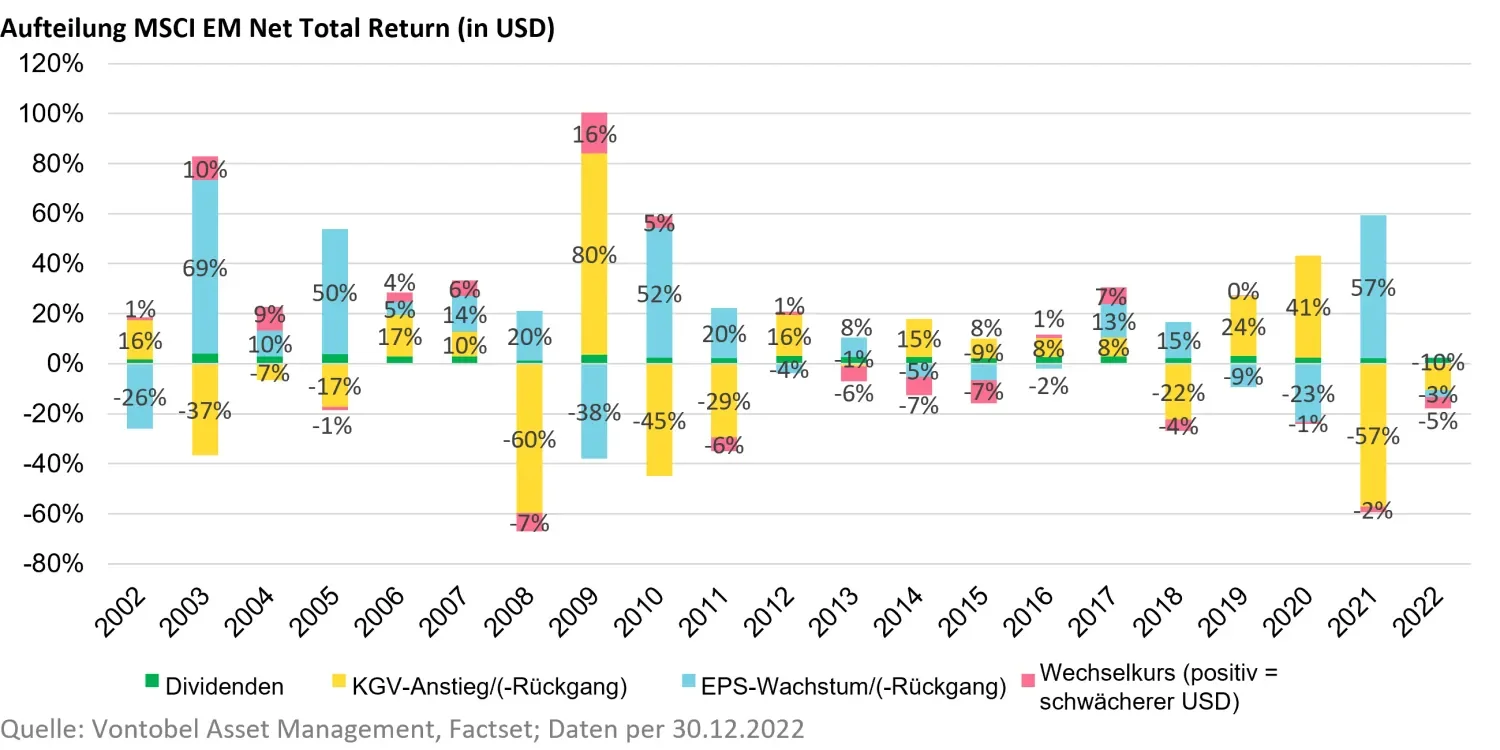
Grafik 1 zeigt die Netto-Gesamtrendite des MSCI EM Index von 2002 bis 2022. Für jedes Jahr werden die jeweiligen Renditetreiber dargestellt, z. B. Dividenden und KGV. Es ist zu erkennen, dass die langfristige Performance der Schwellenländer durch zwei eindeutige, gegensätzliche Phasen geprägt ist: eine Phase des Gewinnwachstums (siehe blaue Balken im Zeitraum 2002–2010 und 2011–2022) und eine Phase hoher Schwankungen des Bewertungsniveaus (siehe gelbe Balken im Zeitraum 2008–2011 und 2020–2021).
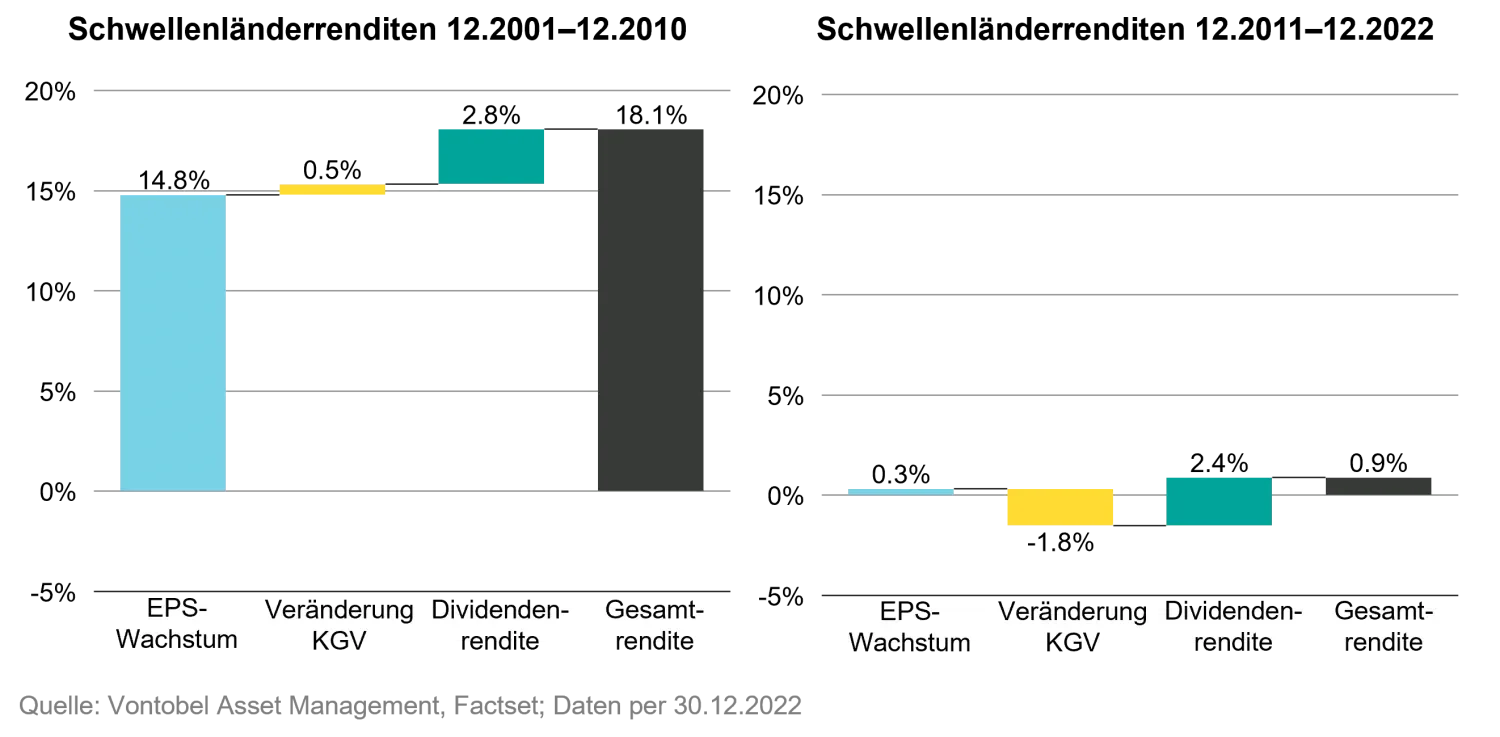
Diese beiden unterschiedlichen Phasen werden umso deutlicher, wenn man sich die langfristige Performance der Schwellenländer in der folgenden Grafik ansieht. Wie die Balkendiagramme zeigen, ist das aggregierte Gewinnwachstum für im MSCI EM enthaltene Unternehmen von +14 Prozent zwischen 2001 und 2010 auf null Prozent zwischen 2011 und 2022 zurückgegangen.
Der Blick auf Schwellenländeraktien aus der langen Perspektive zeigt, dass die schlechte Performance der letzten Jahre nicht einfach durch geopolitische Unsicherheit erklärt werden kann. Was könnten andere Gründe sein? Gab es strukturelle Probleme, die die Ausschüttung von Gewinnen verhinderten? Oder lag es an der unzureichenden Entwicklung der rechtlichen Rahmenbedingungen in den Schwellenländern? Der Einschätzung nach kann das rückläufige Gewinnwachstum am besten durch die folgenden fundamentalen Gründe erklärt werden: geringeres Umsatzwachstum aufgrund von langsamerem BIP-Wachstum, geringere Margen aufgrund des zunehmenden globalen Wettbewerbs, niedrigere Zinsen, sinkende Rohstoffpreise und Neugewichtungseffekte innerhalb des Index.
Wie Grafik 2 zeigt, stellt sich die Performance der Schwellenländer über den gesamten 21-jährigen Zeitraum selbst nach der verlorenen Dekade immer noch etwas besser dar, als die der Industrieländer (8,0 ggü. 6,6 Prozent). Was ist erforderlich, damit Schwellenländer langfristig eine bessere Performance verzeichnen werden als Industrieländer? Logisch betrachtet kann dies ein höheres Gewinnwachstum sein, welches wiederum zu einem weiteren KGV-Anstieg führen kann.
Das ist unserer Ansicht nach realistisch. Erstens dürfte das langfristige potenzielle BIP-Wachstum von Schwellenländern gegenüber Industrieländern zunehmen. Nach der globalen Finanzkrise und der Covid-19-Pandemie dürften Faktoren wie das Bevölkerungswachstum (außer in China), höhere Produktivitätsgewinne und steigende Kapitalinvestitionen zu dieser Normalisierung beitragen.
Zweitens gibt es besonders in den nordasiatischen Schwellenländern China, Korea und Taiwan eine grosse und wachsende Zahl hochspezialisierter und marktführender Unternehmen, z. B. Halbleiterhersteller oder Batterieproduzenten. Aufgrund ihrer hohen Ausgaben für Forschung und Entwicklung dürften diese weltweit führenden Unternehmen ihre Marktposition weiter stärken können.
Dies würde wiederum dazu führen, dass diese gewinn- und wachstumsstarken Sektoren an Bedeutung gewinnen und damit potenziell das Gewinnwachstum von Schwellenländerunternehmen höher ausfällt als bei Unternehmen aus Industrieländern.
Werden Schwellenländeraktien sich erholen? Aus Bewertungsperspektive befinden wir uns derzeit an einem attraktiven Ausgangspunkt; das Shiller-KGV von Schwellenländeraktien weist einen deutlichen Abschlag (>40 Prozent) gegenüber Industrieländeraktien auf. Wird dies ausreichen, um die Aufmerksamkeit der Anleger auf Schwellenländeraktien zu richten? Wir hoffen es, da nun die Zeit gekommen ist, nach vorn zu blicken auf ein neues Jahrzehnt, in dem Schwellenländeraktien in der Asset Allocation der Anleger eine grössere Rolle spielen werden.
Wichtige Informationen: Sämtliche Prognosen oder sonstige zukunftsgerichtete Aussagen zu künftigen Ereignissen oder der künftigen finanziellen Entwicklung von Ländern, Märkten und/oder Anlagen beruhen auf einer Reihe verschiedener Schätzungen und Annahmen. Es kann nicht garantiert werden, dass sich die im Zusammenhang mit diesen Prognosen getroffenen Annahmen als richtig erweisen, und die tatsächlichen Ergebnisse können erheblich abweichen. Die Einbeziehung von Prognosen sollte nicht als Hinweis darauf angesehen werden, dass Vontobel die Prognosen für eine zuverlässige Vorhersage zukünftiger Ereignisse hält, und diese Prognosen sollten nicht als verlässlich herangezogen werden. Vontobel behält sich das Recht vor, die hierin enthaltenen Informationen und Ansichten jederzeit ohne vorherige Ankündigung zu ändern oder zu korrigieren.
Wertentwicklungen in der Vergangenheit stellen keine Garantie für zukünftige Ergebnisse dar. Es kann nicht garantiert werden, dass die Anlageziele erreicht werden. Anlagen sind mit Risiken verbunden, einschliesslich eines möglichen Verlusts des eingesetzten Kapitals. Weder Asset Allocation noch Diversifizierung garantieren Gewinne oder einen Schutz vor Verlusten in fallenden Märkten. Indizes werden nicht gemanagt. Gebühren und Ausgaben sind nicht enthalten. Die direkte Anlage in einen Index ist nicht möglich.
MSCI-Daten sind ausschliesslich für den internen Gebrauch bestimmt und dürfen weder weiterverteilt noch im Zusammenhang mit der Schaffung beziehungsweise dem Angebot von Wertpapieren, Finanzprodukten oder Indizes verwendet werden. Weder MSCI noch Drittparteien, welche am Erfassen, Berechnen oder Erstellen von MSCI-Daten beteiligt sind (die «MSCI-Parteien»), leisten ausdrückliche oder implizierte Gewähr in Bezug auf diese Daten (oder die durch ihre Verwendung zu erzielenden Ergebnisse). Ferner lehnen die MSCI-Parteien bezüglich der Daten hiermit ausdrücklich jede Gewähr betreffend Echtheit, Richtigkeit, Vollständigkeit, Marktgängigkeit und Eignung für einen bestimmten Zweck ab. Ohne das Vorangehende zu beschränken, haften sämtliche MSCI-Parteien in keinem Fall für unmittelbare, mittelbare, konkrete, Straf- oder Folgeschäden oder jegliche andere Schäden (inkl. entgangener Gewinne), selbst wenn die Möglichkeit solcher Schäden angekündigt wurde.