
Drei Zyklen geben Schwellenländeraktien Auftrieb für 2023
Conviction Equities Boutique
Kurz und bündig
- 2022 war ein schwieriges Jahr für Aktien aus Schwellenländern. Doch nun spricht viel für eine Erholung in 2023.
-
Neben überzeugenden relativen Bewertungen – in Schwellenländern (Emerging Markets, EM) wie in Industrieländern (Developed Markets, DM) – haben wir drei wichtige Zyklen ausgemacht, die nächstes Jahr ihre Talsohle durchschreiten und EM-Aktien Auftrieb geben könnten:
- 1. Chinesische Aktienperformance
- 2. Schwächung des US-Dollar
- 3. Aufbäumen des Halbleitersektors
- Daher sehen wir die Chance, dass sich die Aktienmärkte in China, Taiwan und Südkorea im Jahr 2023 kräftig erholen. Diese Länder stehen für über 50 Prozent des MSCI EM bzw. 60 Prozent des Asia ex Japan.
Für Schwellenländeraktien war es ein schwieriges, volatiles Jahr. Per Ende Oktober 2022 war dieses Anlagesegment in US-Dollar gemessen um 29 Prozent eingebrochen. Dies bedeutet eine erhebliche Minderrendite gegenüber DM-Aktien (−20 Prozent) und US-Aktien (−19 Prozent).
Mit Blick auf 2023 gibt es jedoch gute Gründe, optimistisch zu sein. Wir haben einige wichtige Zyklen ausgemacht, die sich in den kommenden Monaten umkehren und den Emerging-Markets-Titeln 2023 unterstützen könnten.
Zyklus 1: Der chinesische Drache könnte sich erheben
Chinesische Aktien, mit einem Anteil von etwa 30 Prozent des Index wohl der wichtigste Treiber für EM-Aktien, mussten empfindliche Verluste einstecken. Von Anfang 2021 bis Ende Oktober 2022 ist der MSCI China Index um bemerkenswerte 55 Prozent eingebrochen. Das entspricht einer atemberaubenden Minderrendite von 60 Prozent gegenüber dem S&P 500. Die Marktreaktion auf den vor Kurzem abgehaltenen 20. Kongress der chinesischen kommunistischen Partei war nach unserer Einschätzung vollkommen überzogen. Chinesische Aktien werden derzeit mit Blick auf ihre historische Bewertung im 19. Perzentil gehandelt. Dies deutet stark darauf hin, dass das Schlimmste hinter uns liegt.
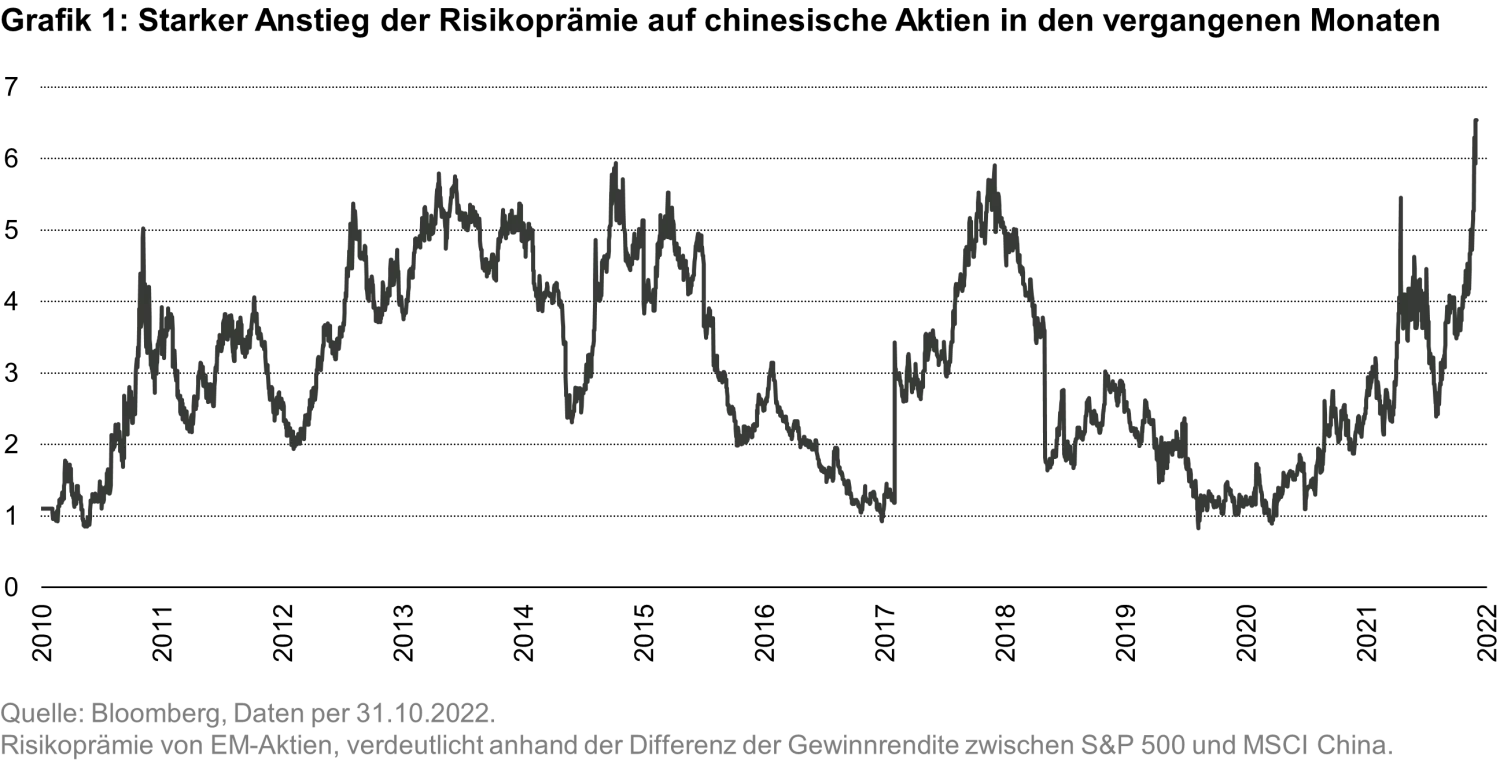
Es gibt mehrere wichtige Faktoren, die eine chinesische Erholung befeuern könnten. Einer davon: Das Land lernt irgendwann, mit Covid-19 zu leben. Trotz der absehbaren scharfen Rhetorik auf dem Parteikongress wählt die Führung neuerdings deutlich vorsichtigere Worte bezüglich der sogenannten Null-Covid-Politik. Die jüngste öffentliche Verlautbarung von Anfang November riet von unnötigen politischen Massnahmen und einem schematischen Pauschalansatz ab und riet stattdessen dazu, die normale öffentliche Ordnung zu wahren und entscheidende Gruppen zu impfen. Die Quarantänezeit für Reisende und Personen, die in engem Kontakt mit Infizierten standen, wurde von zehn auf acht Tage verkürzt. Fluggesellschaften werden nicht länger bestraft, wenn sie Erkrankte ins Land bringen.
Würde China den Kurs wechseln und lernen, mit dem Virus zu leben, wäre das ein gewaltiger Schub für die Wirtschaft und das Vertrauen der Verbraucher im Inland. Von einer solchen Entwicklung dürfte unter anderem der Immobiliensektor profitieren, die wohl auch weitere Unterstützung der Zentralregierung erhalten wird.
Zyklus 2: Elektronische Chips waren angezählt, gingen aber nicht k. o.
Vom globalen Konjunktureinbruchs wurden viele führende Halbleiterfirmen kalt erwischt. Dies zeigt sich beispielsweise am Philadelphia Stock Exchange Semiconductor Index (SOX), der im Jahresverlauf bis Ende Oktober um 39 Prozent eingebrochen ist.
Um das Ausmass dieser Underperformance richtig zu erfassen, muss man verstehen, wie der Markt sich im Zyklusverlauf normalerweise verhält. In der Abwärtsbewegung kam es in der Vergangenheit zwei Quartale vor dem Höchststand der Lagerbestände zu einer Marktkorrektur. Die folgende Grafik zeigt für dieses Jahr deutlich, dass die Kurse von Halbleiteraktien seit Januar im freien Fall sind – deutlich vor dem Zenit der Lagerbestände. Dieselbe Logik gilt für die Aufwärtsbewegung: Hier beginnt die Markterholung meist ein bis zwei Quartale, bevor die Lagerbestände die Talsohle erreicht haben.
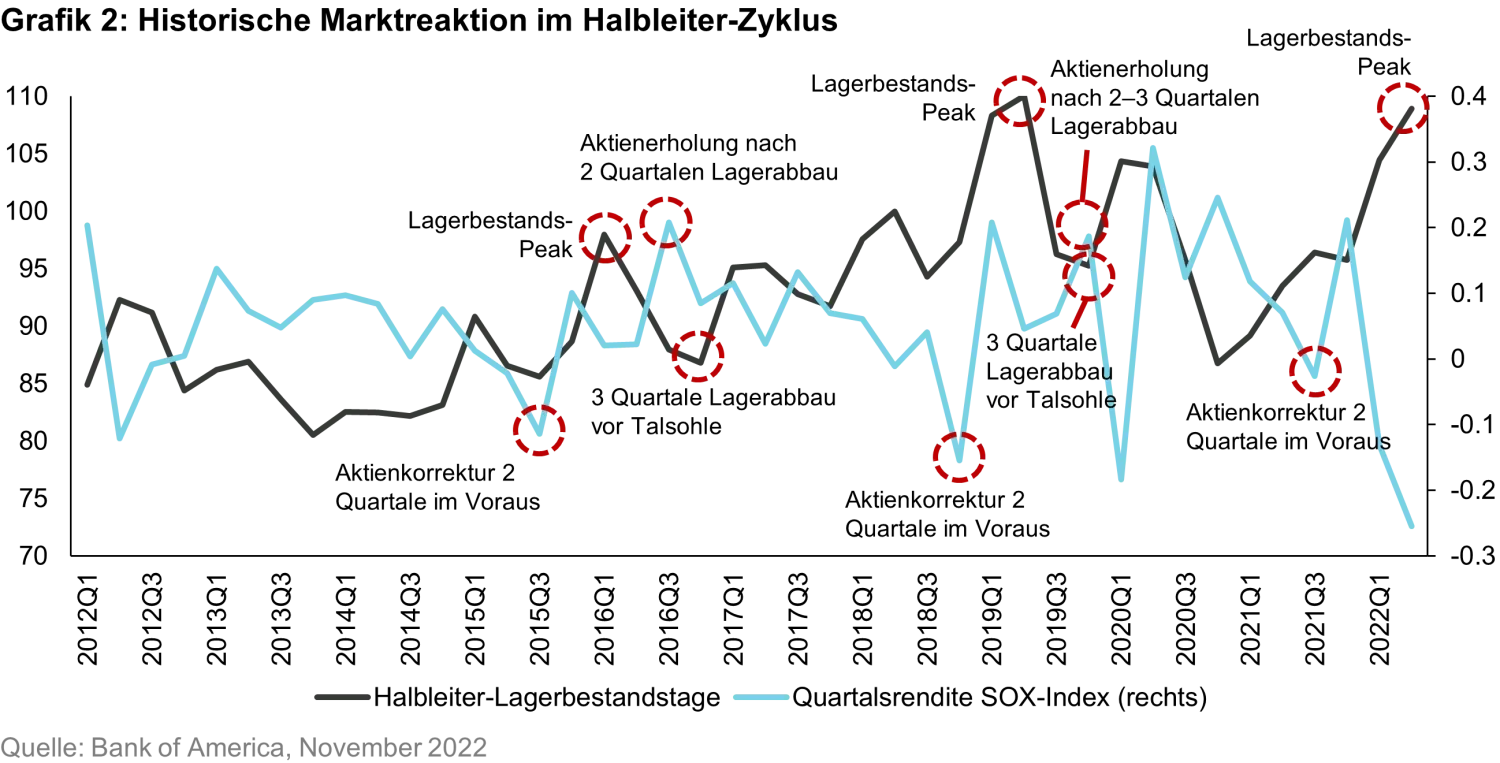
Da der Verkaufseinbruch Ende 2022 und in der ersten Jahreshälfte 2023 bereits in den Notierungen enthalten ist, werden Marktteilnehmer ihr Augenmerk nun auf die Aufwärtsbewegung richten, die für die zweite Jahreshälfte 2023 und Anfang 2024 erwartet wird. Daher rechnen wir mit einer Neubewertung von Halbleiterfirmen in der ersten Jahreshälfte 2023.
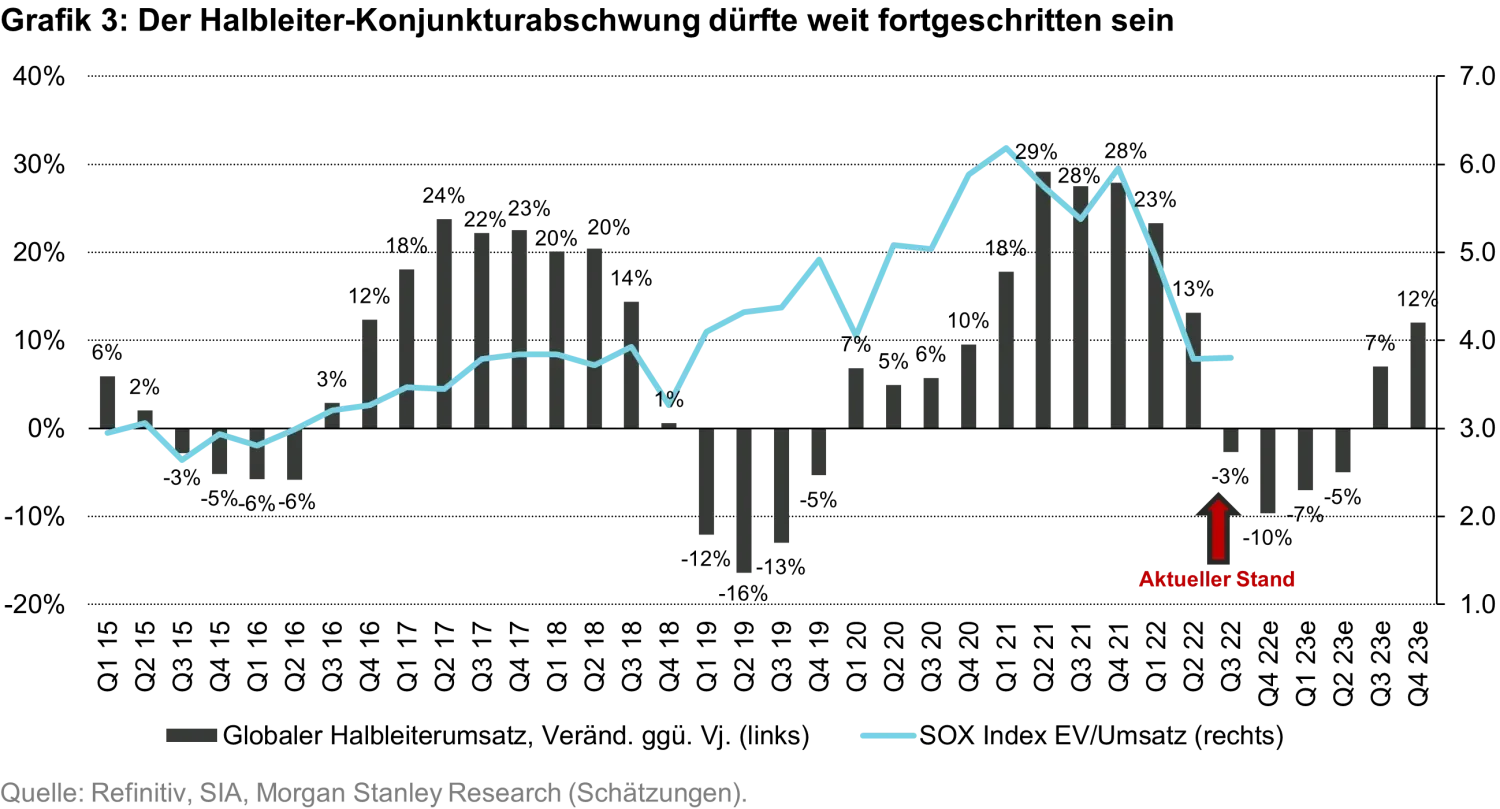
Wir befinden uns im fünften Quartal einer Korrektur, die typischerweise vier bis sechs Quartale anhält (siehe Grafik 4). Selbst wenn wir davon ausgingen, dass der Abschwung wegen einer unerwartet heftigen Rezession länger dauert, spräche viel für eine Neubewertung im nächsten Jahr. In diesem Szenario dürften die Aktienmärkte von Taiwan und Südkorea 2023 erheblich anziehen, da sie stark in der Branche engagiert sind – Halbleiterfirmen machen zum Beispiel bis zu 50 Prozent des MSCI Taiwan Index aus.
Zyklus 3: Die Fed ist die energischsten Schritte schon gegangen – USD könnte nachgeben
Angesichts des Tempos, das die US-Notenbank Fed dieses Jahr bei ihren Zinserhöhungen vorgelegt hat, kann der deutliche Anstieg des US-Dollars nicht überraschen. Ein starker Dollar wirkt negativ auf EM-Aktien – ein schwacher entsprechend umgekehrt. Da die jüngsten Inflationszahlen vom Oktober aber auf eine Verlangsamung der US-Teuerung hindeuten, könnte die Fed bei künftigen Erhöhungen den Fuss vom Gaspedal nehmen.
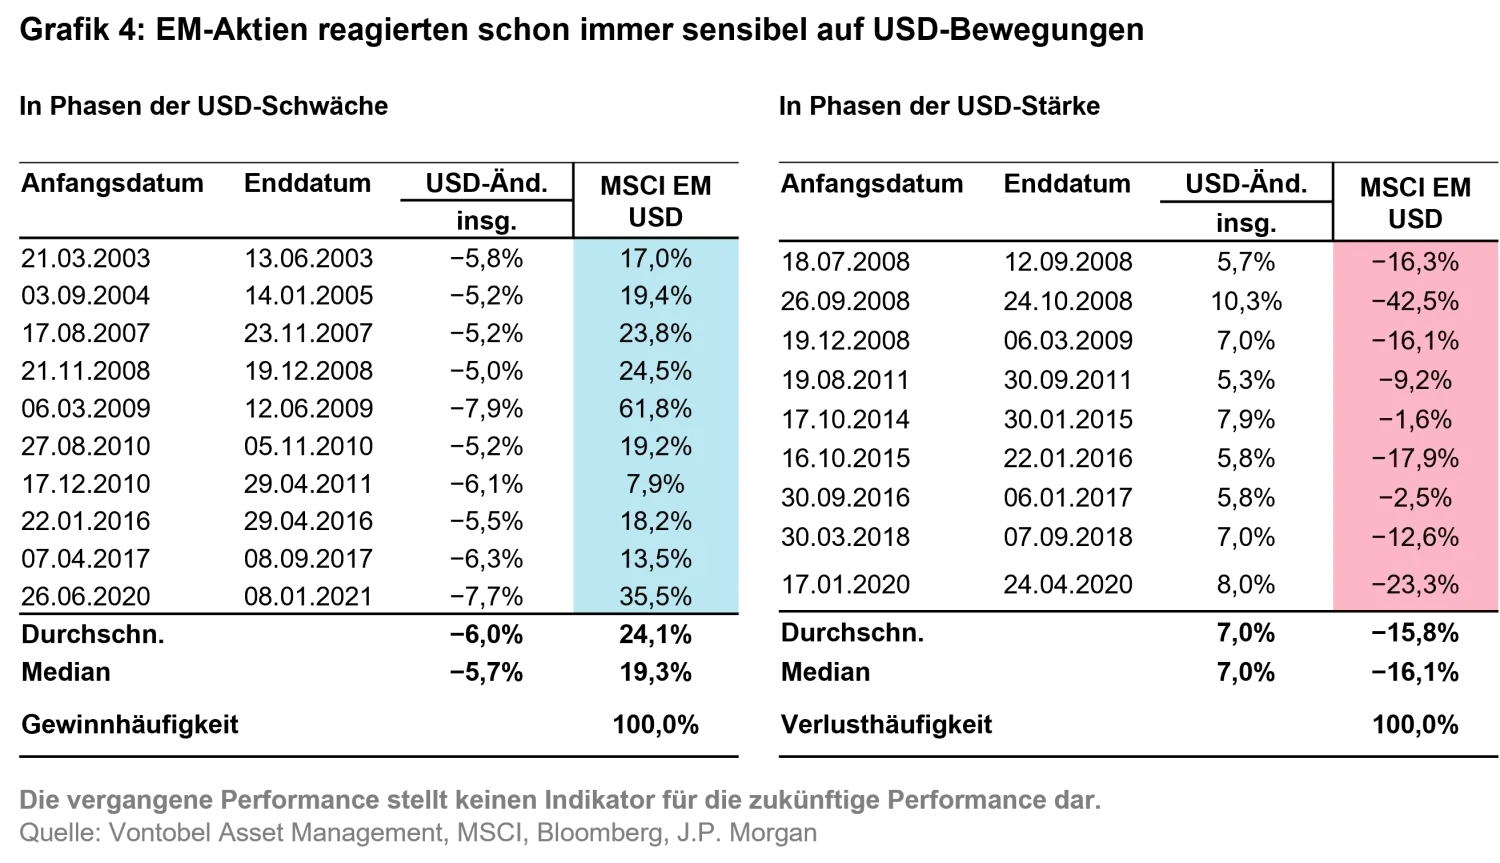
Für Schwellenländeraktien könnten das hervorragende Nachrichten sein. Und da die Anleger – gegenüber ihrem langfristigen Durchschnitt von 9 Prozent – derzeit 2,5 Prozent weniger in EM-Titeln engagiert sind, könnte eine Stimmungsaufhellung darauf hindeuten, dass erhebliche Mittel in die Anlageklasse fliessen werden. Um diese Chance richtig einzuordnen: JP Morgan schätzt, dass eine Rückkehr zur durchschnittlichen langfristigen Allokation von 9 Prozent einem Mittelzufluss von etwa 750 Mrd. US-Dollar entspräche.
Fazit
Nach einem schwierigen Jahr 2022 spricht viel dafür, dass sich Schwellenländeraktien 2023 stark aufbäumen werden. Haben die drei von uns oben beschriebenen Zyklen ihre Talsohle einmal erreicht, könnte dies eine ausgeprägte Erholung dieses Anlagesegments auslösen. Angesichts der Dominanz von China, Taiwan und Südkorea im Emerging-Markets-Index dürfte «Asien» diese Entwicklung vorantreiben. Aktive Manager dürften in der Lage sein, ihre Portfolios zum Nutzen ihrer Kunden entsprechend zu positionieren.
Über die Autoren
Zugehörige Fonds
Über die Autoren
Themen:
Als nächstes lesen:
Realitätscheck für die künstliche Intelligenz: Korrektur oder Ende des Zyklus?Zugehörige Insights

Realitätscheck für die künstliche Intelligenz: Korrektur oder Ende des Zyklus?

Strom 24/7: Die Zukunft setzt auf Speicher

Die Rolle des Aktien-Portfoliomanagers

Schwellenländer-Aktien

Make grids great again
