
ESG : la gouvernance active chez Quality Growth
Quality Growth Boutique
Pourquoi les investisseurs devraient se préoccuper des critères ESG et pourquoi ceux-ci ont-ils autant gagné en importance ces dernières années ?
La réponse réside en partie dans l’époque incertaine dans laquelle nous vivons. Le monde traverse une zone de turbulences, comme en témoignent l’instabilité politique, le sentiment général de privation de droits et l’essor des mouvements populistes. Les tensions étaient déjà fortes avant la pandémie qui n’a fait que mettre en évidence l’aggravation des inégalités. Le changement climatique remet en question la durabilité des ressources naturelles. En cette période d’incertitude généralisée, l’approche ESG met en lumière la stabilité, un principe auquel nous sommes très attachés chez Vontobel Quality Growth.
Les entreprises, leurs collaborateurs et la société sont inextricablement liés. Les collaborateurs des entreprises ne sont pas seulement des ressources importantes, mais aussi des épargnants et des investisseurs. La gestion d’actifs se situe au carrefour de ce monde interconnecté en déterminant comment répartir les capitaux dans l’économie. Cette fonction entraîne des responsabilités, mais aussi des opportunités. Nous sommes convaincus que l’approche ESG joue un rôle déterminant dans l’analyse de la stabilité opérationnelle des entreprises. Il ne s’agit pas d’un luxe ni d’un phénomène de mode, mais d’une composante essentielle de la gestion du risque. Des normes ESG faibles peuvent stimuler les rendements à court terme, mais au prix d’un avenir moins certain.
« Il ne s’agit pas d’un luxe ni d’un phénomène de mode, mais d’une composante essentielle de la gestion du risque. Des normes ESG faibles peuvent stimuler les rendements à court terme, mais au prix d’un avenir moins certain. »
Notre analyse des risques ESG améliore la visibilité à long terme du risque baissier et de la création de valeur des entreprises dans lesquelles nous investissons. En tant qu’investisseurs à long terme et gérants du Vontobel Fund – Global Equity, nous nous considérons davantage comme les propriétaires d’une entreprise que comme des rentiers. Nous adoptons une politique d’actionnariat actif qui requiert une parfaite connaissance des entreprises et nous sommes pleinement conscients du caractère dynamique des problématiques ESG.
L’ESG constitue le fil rouge de notre processus
Réfléchi, notre processus ESG n’est pas rigide. Les scores ESG ne dictent pas notre processus d’investissement, mais font partie des travaux de due diligence préalables. Nous considérons les scores ESG généraux fournis par des sources tierces comme point de départ pour rechercher des signaux d’alarme et non comme un dogme que l’on prendrait pour argent comptant. Ils peuvent également donner une idée du positionnement d’une entreprise par rapport à ses concurrents et accordent du crédit à l’amélioration de la performance au fil du temps.
Toutefois, les notations ne donnent pas d’aperçu sur les changements qu’une entreprise envisage de mettre en place dans le futur et qui influencent ses perspectives. Cet aspect est important certes, car après tout, un bon historique de performance compte, mais l’investissement repose sur des attentes futures. En conséquence, se fier aux seules notations n’est tout simplement pas suffisant. Ainsi, la notation n’aurait pas alerté les investisseurs sur les fraudes comptables et les problèmes de gouvernance de l’Allemand Wirecard dont la note ESG avait été relevée par MSCI à BBB en 2018 (AAA étant la meilleure note ESG et CCC, la moins bonne) avant d’être reconfirmée en mars 2020. Les notations seules peuvent procurer un faux sentiment de sécurité et ne dispensent pas de se relever les manches pour creuser les sujets susceptibles d’affecter le plus une entreprise ou un secteur donné.
L’évaluation ESG n’est pas une étape dans notre processus, elle constitue le fil rouge de notre engagement, qui commence dès l’analyse initiale et se poursuit pendant toute la durée de notre participation. Lorsque nous évaluons les opportunités d’investissement, nous recherchons les entreprises qui présentent un risque ESG minimal. Lorsque nous considérons les perspectives futures d’une entreprise, nous nous assurons qu’elle peut maintenir et équilibrer les bénéfices pour ses parties prenantes sur une longue durée.
« Nous cherchons des dirigeants clairvoyants qui gèrent les risques de manière proactive. »
Par exemple, la pérennité des ressources en eau concernerait certaines de nos entreprises actives dans la consommation de base, mais serait moins pertinente pour nos investissements technologiques. De même, l’intégrité des transactions entre parties liées pourrait revêtir une importance cruciale pour un investissement, mais pas pour d’autres.
Engagement et politique de vote
En engageant le dialogue avec les entreprises, nous allons au-delà de l’observation de marché et de la recherche de routine en effectuant des analyses approfondies et à l’occasion, en influençant la direction lorsque nous estimons qu’un changement serait avantageux pour la valeur à long terme.
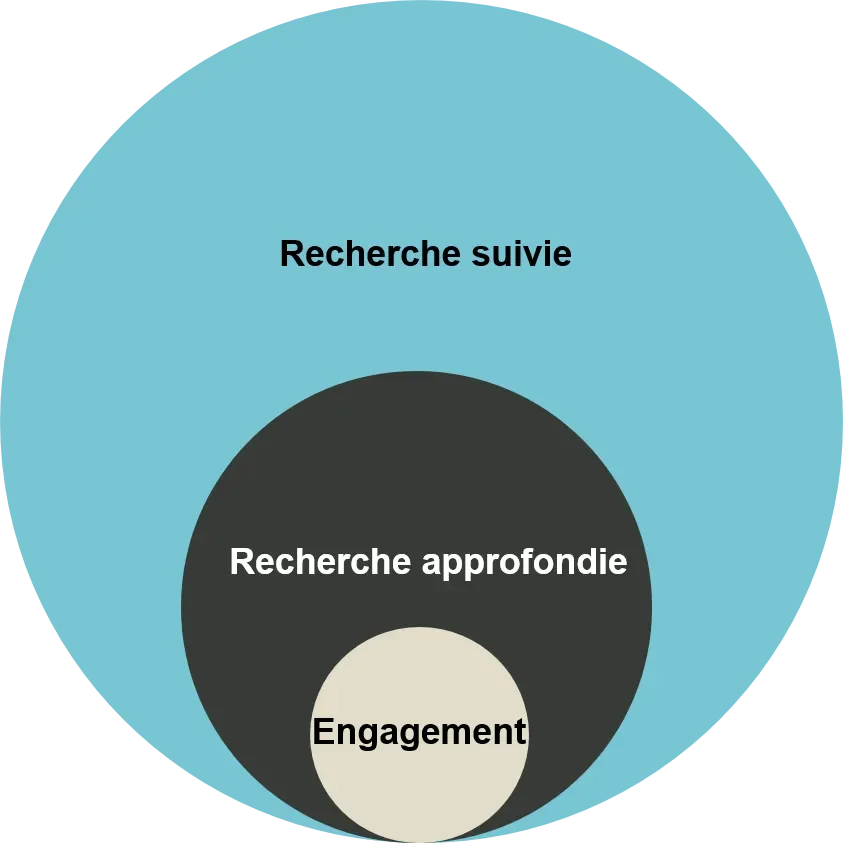
Ce dialogue prend généralement la forme d’entrevues, d’appels téléphoniques ou d’e-mails. Toutefois, pour les sujets les plus importants, nous adressons des courriers au président et aux membres du conseil d’administration ainsi qu’aux hauts dirigeants pour entamer un dialogue plus formel.
« Nous cherchons à engager un dialogue positif sur la manière d’améliorer la valeur. »
Nous souhaitons nous inscrire dans une relation de partenariat à long terme en apportant des propositions constructives et en évitant la confrontation. Nous pensons que le changement a plus de chances d’aboutir pour les actionnaires minoritaires lorsque celui-ci a du sens pour les deux parties plutôt que s’il est imposé par la force.
En tant qu’investisseurs, nous exprimons notre opinion en participant aux votes. Même si nous faisons appel aux analyses et aux services de sociétés de conseil en vote par procuration, nous votons en toute indépendance en faveur de ce qui nous semble représenter au mieux les intérêts de nos investisseurs
Etudes de cas ESG :
| A l’écart des banques chinoises : alignement des intérêts - Gouvernance |
|---|
|
Lorsque l’on analyse les résultats passés et que l’on cherche à minimiser les risques ESG, la Chine pose des défis bien spécifiques. La transparence peut être faible et les ressources de recherche, rares. Pour ces raisons-là, nous abordons par exemple les actions A chinoises avec la plus grande prudence. Il existe par ailleurs un grand nombre d’entreprises publiques, et les intérêts des actionnaires majoritaires et minoritaires ne coïncident donc pas nécessairement à 100%. Particulièrement en Chine, nous tenons à nous assurer de la convergence des intérêts des actionnaires minoritaires, de la direction et du gouvernement. Pour cette raison, nous sommes longtemps restés à l’écart des banques chinoises que nous considérons comme des entreprises très endettées qui revêtent un rôle stratégique dans la politique gouvernementale. Nos investissements en Chine se concentrent généralement sur la consommation intérieure et la technologie. Nous estimons par exemple qu’il existe un meilleur alignement des intérêts dans la communication et la vente de détail dans la mesure où les consommateurs, le gouvernement et les actionnaires profitent tous de la dynamique de l’activité. |
| Nestlé : durabilité des ressources naturelles - Environnement | |
|---|---|
|
Ce groupe basé en Suisse détient 48 marques et est le numéro un mondial du marché de l’eau en bouteille. Or, la division Eaux représente la plus petite division de Nestlé avec 8% du chiffre d’affaires. Ces dernières années, la durabilité des ressources en eau est devenue une question importante dans le secteur. La raréfaction de l’eau est une problématique particulièrement sensible dont l’impact se répercute dans les communautés locales, notamment en période de sécheresse. Aux Etats-Unis, les municipalités délivrent des permis de prélèvement d’eau et chacune a ses propres règles. Au fil du temps, Nestlé Waters a eu quelques différends avec certaines autorités sur le prélèvement d’eau. Les municipalités accordent généralement les permis pour de longues périodes à des prix traditionnellement bas, ce qui peut poser problème lorsque les municipalités ont ensuite besoin de réinvestir dans des infrastructures vieillissantes. Les municipalités se retrouvent parfois à vendre de l’eau à leurs citoyens à des prix élevés tout en vendant de l’eau à bas prix aux entreprises d’embouteillage privées. Pour mieux comprendre les risques liés à l’eau et leur évolution dans le temps, nous nous sommes entretenus avec des spécialistes du secteur, des avocats en droit de l’eau, un groupe de pression et des scientifiques de différentes municipalités. Nous avons cherché à identifier les points de pression et l’impact sur l’activité de Nestlé en lien avec l’eau. Nous en avons conclu que les dommages opérationnels potentiels n’étaient pas significatifs pour le moment. Toutefois, nous anticipons d’éventuelles atteintes à la réputation ou à l’image de marque à court terme. |
|
| Engagement : | nous avons rencontré M. Bulcke, président du conseil d’administration de Nestlé, en décembre 2019. Dans une ambiance cordiale, M. Bulcke nous a confié que l’eau souterraine/de source commercialisée par Nestlé était devenue assimilable à une matière première et qu’elle pourrait ne plus être une activité appropriée pour le groupe. |
| Conclusion : | nous sommes repartis avec l’impression que Nestlé pourrait se désengager de l’eau souterraine/de source pour se recentrer exclusivement sur les eaux premium. Effectivement, sept mois plus tard, en juin 2020, le groupe a annoncé son intention de vendre ses marques d’eau en bouteille américaines. |
| Wells Fargo : conformité et bien-être des consommateurs - Social | |
|---|---|
|
Dans les années 2010, cette banque américaine a été engluée dans un scandale impliquant ses pratiques de vente. La direction avait fait pression sur ses équipes commerciales pour « effectuer des ventes croisées agressives afin d’augmenter le chiffre d’affaires et atteindre certains quotas » (Forbes). Les salariés de Wells Fargo, encouragés par les bonus de fin d’année, ont créé des millions de comptes d’épargne et chèques à l’insu de leurs clients. Depuis, les clients ont réagi et la banque a versé plus de 6 milliards de dollars d’amendes à ce jour. La banque a également changé de CEO à deux reprises depuis que le scandale a éclaté. |
|
| Engagement : | entre 2016 et 2019, notre équipe de recherche a rencontré les dirigeants de la banque à de nombreuses reprises. Nous avons insisté sur le fait que les dirigeants devaient instituer un changement de culture pour se concentrer sur le service à la clientèle ainsi que des procédures de contrôle du risque plus strictes pour éviter qu’une telle mésaventure se reproduise à l’avenir. En outre, nous avons visité des agences pour nous faire une idée du sentiment des clients après la médiatisation du scandale. |
| Conclusion : | nous avons décidé de vendre notre position sur Wells pour plusieurs raisons, l’une étant que la banque pourrait ne pas parvenir à poursuivre son projet de changement fondamental parallèlement à la crise sanitaire. |
| Zee Entertainment : inquiétudes concernant l’indépendance du conseil d’administration - Gouvernance | |
|---|---|
|
Zee Entertainment est le premier diffuseur de programmes non sportifs d’Inde avec près de 20% des parts de marché. L’entreprise possède 42 chaînes et une immense bibliothèque de programmes en langues régionales. |
|
| Engagement : | au cours de l’année dernière, nous avons discuté à plusieurs reprises avec la direction de ce conglomérat de médias sur des sujets opérationnels et de gouvernance : 1) l’augmentation des avances aux agents d’achat de contenu et 2) l’indépendance du conseil d’administration après le retrait du groupe Essel, alors actionnaire majoritaire. Pour satisfaire à des obligations externes, le groupe Essel a significativement réduit sa participation dans Zee, d’environ 40% au début 2019 à environ 5% en novembre. Nous pensions que le conseil d’administration allait devenir d’autant plus indépendant compte tenu de la diminution de la participation d’Essel. |
| Conclusion : | la direction a suffisamment justifié ses pratiques d’achats de contenus. Le groupe a fait des progrès en direction d’un conseil plus indépendant, mais plus lentement que ce que nous aurions souhaité. Nous continuons de suivre l’évolution de la composition du conseil. |
La gestion active a un grand rôle à jouer dans l’analyse ESG
Pour résumer, la nécessité d’une approche ESG solide s’impose plus que jamais à l’heure où la pression sur l’économie mondiale s’accroît. Chez Vontobel Quality Growth, notre mission ESG repose sur le fait que nous avons bien compris qu’il est dans notre intérêt de dégager de meilleures performances corrigées des risques. L’évaluation ESG n’est pas une simple étape dans notre processus, elle constitue le fil rouge de notre engagement auprès des entreprises. Pour identifier celles qui dégageront des résultats pérennes pour de nombreuses années encore, il faut non seulement évaluer les risques, mais également s’engager activement lorsque des problèmes surgissent et anticiper les risques susceptibles de se développer. Le dialogue est une composante importante de notre participation dans une entreprise. Vontobel Quality Growth fait office de gardien pour nos clients, propriétaires finaux, et travaille avec les dirigeants des entreprises sur les problématiques identifiées. Lorsque des clients exigent des exclusions spécifiques, notre boutique offre des alternatives.
« Notre objectif : investir de manière responsable en dégageant des performances solides tout en restant attentifs aux questions ESG importantes aux yeux de nos clients. »
Fonds apparentés
Sujets :
Afficher le suivant :
Quality in emerging markets: A new era of compounding growthInsights apparentés

Quality in emerging markets: A new era of compounding growth

Open vs. closed models: Cheap intelligence and the economics of the AI buildout

Quality investing: focus on predictable and resilient growth

China Luxury: Green shoots or a structural shift?

Waiting for the “fat pitch”: Lessons from the 2026 Berkshire Hathaway Annual Meeting
