
Wie wir bei Quality Growth das Thema Nachhaltigkeit angehen
Quality Growth Boutique
Warum sollten die Anleger das Thema ESG berücksichtigen? Und warum nimmt das Interesse an Nachhaltigkeit seit Jahren zu?
Wir leben in unsicheren Zeiten. Bereits vor dem Beginn der Corona-Pandemie trübten politische Turbulenzen, sich benachteiligt fühlende Bevölkerungsgruppen oder zunehmender Populismus die Stimmung. Nun tritt die wachsende Ungleichheit umso offensichtlicher zutage. Angesichts des Klimawandels stellt sich zudem die Frage eines nachhaltigen Umgangs mit den natürlichen Ressourcen immer dringlicher. In Zeiten weltweiter Ungewissheit vermittelt die Beachtung von ESG-Kriterien Stabilität – und Stabilität hat für uns bei Vontobel Quality Growth einen sehr hohen Stellenwert.
Unternehmen, ihre Mitarbeitenden und die Gesellschaft sind untrennbar miteinander verbunden. Die Mitarbeitenden von Unternehmen sind nicht nur eine unverzichtbare Ressource – sie sind auch Sparer und Anleger. Die Vermögensverwaltung stellt in unserer vernetzten Welt einen wichtigen Dreh-und Angelpunkt dar: Sie trägt zu der Entscheidung bei, auf welche Weise Kapital in der Wirtschaft eingesetzt wird. Diese Funktion geht mit Verantwortung und Chancen einher. Wir sind davon überzeugt, dass ESG-Kriterien einen entscheidenden Punkt für die Bewertung der operativen Stabilität eines Unternehmens darstellen.
«Nachhaltigkeit ist kein Luxus und kein «Nice to have»-Faktor, sondern ein zentraler Teil des Risikomanagements. Schwache ESG-Standards können die Renditen kurzfristig in die Höhe treiben, allerdings auf Kosten einer weniger sicheren Zukunft.»
Unsere ESG-Risikoanalyse sorgt für einen besseren langfristigen Überblick über das Abwärtsrisiko und die Wertschöpfung der Unternehmen, in die wir investieren. Als langfristige Anleger und Manager des Vontobel Fund - Global Equity betrachten wir uns als die Eigentümer von Unternehmen, nicht als Aktienrentiers. Wir verfolgen eine Philosophie der «Active Ownership», die ein tiefgreifendes Verständnis unserer Anlageunternehmen voraussetzt. Zudem erkennen wir an, dass ESG-Fragen dynamischen Entwicklungen unterliegen.
Wie ein roter Faden durch unseren Prozess
Unser ESG-Prozess basiert auf individuellen Erwägungen, nicht auf starren Vorgaben. Die ESG-Bewertung ist kein entscheidender Faktor unseres Anlageprozesses, ist jedoch Teil unserer Research-Due-Diligence. Wir betrachten die ESG-Bewertungen externer Anbieter als informativen Ausgangspunkt, um mögliche Warnsignale zu erkennen – nicht jedoch als die letzte Wahrheit, die jede weitere Erörterung überflüssig macht. Sie bieten ausserdem Informationen darüber, wie ein Unternehmen im Vergleich zu Wettbewerbern aus seiner Branche abschneidet. Darüber hinaus zeigen die Bewertungen, ob die Performance im Zeitverlauf gesteigert werden konnte.
Allerdings ermöglichen sie keine Voraussagen darüber, welche Änderungen ein Unternehmen vornehmen wird, die seine Zukunftsaussichten beeinflussen. Und diese Tatsache ist entscheidend: Denn natürlich ist ein guter Track Record von Bedeutung, doch Anlageentscheidungen stützen sich auf die erwartete Entwicklung eines Unternehmens. Es reicht also nicht aus, sich allein auf ESG-Bewertungen zu verlassen. Diese hätten die Anleger beispielsweise nicht auf den Abrechnungsbetrug und die Governance-Probleme des deutschen Unternehmens Wirecard aufmerksam gemacht, dessen MSCI-ESG-Rating im Jahr 2018 auf die respektable Einstufung von BBB angehoben wurde (wobei AAA das höchste und CCC das niedrigste ESG-Rating darstellt), die im März 2020 noch einmal bestätigt wurde. Die Ratings alleine können ein falsches Gefühl der Sicherheit vermitteln. Sie entbinden uns nicht von der Notwendigkeit, selbst die Ärmel hochzukrempeln und den Fragen auf den Grund zu gehen, die für ein bestimmtes Unternehmen oder eine bestimmte Branche am wichtigsten sind.
Die ESG-Bewertung ist kein einzelner Schritt in unserem Prozess, sondern zieht sich vielmehr wie ein roter Faden durch unser Engagement – von der ersten Analyse über die gesamten Beteiligungszeitraum hinweg. Bei der Analyse von Anlagechancen zielen wir auf Unternehmen mit minimalen ESG-Risiken ab. Bei der Bewertung der Zukunftsaussichten eines Unternehmens achten wir darauf, ob es die Vorteile für seine Stakeholder über viele weitere Jahre aufrecht und im Gleichgewicht erhalten kann.
«Wir suchen nach zukunftsorientierten Unternehmensleitungen, die Risiken proaktiv angehen.»
Beispielsweise ist die Nachhaltigkeit von Wasserressourcen für einige unserer Unternehmen im Basiskonsumgütersektor relevant, jedoch weniger für unsere Technologieunternehmen. Auch Geschäftsvorfälle mit nahestehenden Unternehmen und Personen sind bei der Anlage in einige Unternehmen unbedingt zu berücksichtigen, bei anderen hingegen weniger bedeutsam.
Engagement und Stimmrechtsausübung
Im Rahmen unseres Engagements gehen wir über Marktbeobachtungs- und kontinuierliches Research hinaus. Wir führen tiefgreifende Analysen durch und nehmen in einigen Fällen Einfluss auf Geschäftsleitungen, wenn wir überzeugt sind, dass eine Veränderung sich positiv auf den langfristigen Unternehmenswert auswirken würde.
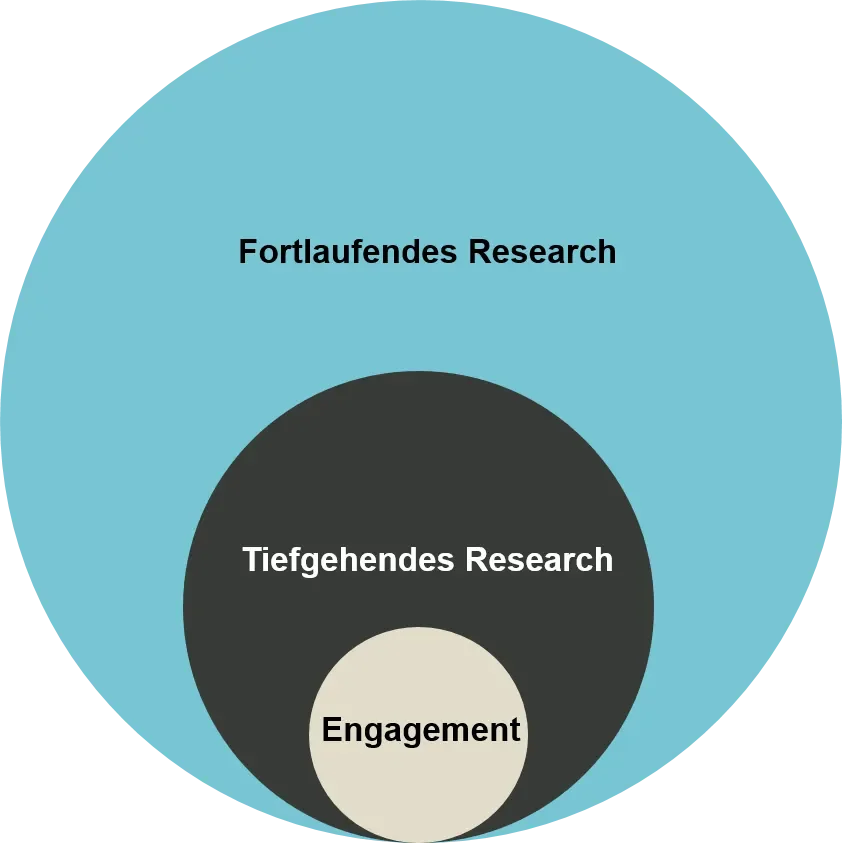
Das Engagement erfolgt meist im Rahmen direkter persönlicher Gespräche, telefonisch oder per E-Mail. Bei wichtigeren Fragen verfassen wir Schreiben an den Vorstandsvorsitzenden, den gesamten Vorstand sowie leitende Führungskräfte, um einen formaleren Dialog einzuleiten.
«Wir möchten uns im Rahmen eines positiven Dialogs engagieren, bei dem wir unsere Sichtweise darüber darlegen, wie eine Wertsteigerung gelingen könnte.»
Wir streben die Rolle eines langfristigen Partners an, der konstruktive Vorschläge unterbreitet und wollen eine «Wir gegen die»-Haltung vermeiden. Nach unserer Überzeugung lassen sich Veränderungen für Minderheitsaktionäre leichter erreichen, wenn sie für beide Seiten vorteilhaft sind – und nicht durch Zwang.
Als Anleger verleihen wir unseren Ansichten durch die Abgabe unserer Stimme Ausdruck. Zwar nutzen wir Research und Dienstleistungen von Stimmrechtsberatern, sind jedoch vollständig unabhängig und können so abstimmen, wie es unserer Auffassung nach den Interessen unserer Anleger am besten entspricht.
ESG-Fallbeispiele:
| Zurückhaltung bei chinesischen Banken: Übereinstimmung von Interessen – Governance-Kriterien |
|---|
|
China ist eine Region voller Herausforderungen, wenn es um die Analyse vergangener Ergebnisse und die Minimierung von ESG-Risiken geht. Mitunter besteht ein Mangel an Transparenz und Research-Daten. Daher sind chinesische A-Share-Unternehmen eines der Segmente, in denen wir Vorsicht walten lassen. Hinzu kommt, dass sich viele Unternehmen in Staatsbesitz befinden und in der Folge nicht zwingend eine vollständige Überschneidung der Interessen von Mehrheits- und Minderheitsaktionären herrscht. Insbesondere in China möchten wir jedoch sichergehen, dass die Interessen von Minderheitsaktionären, der Geschäftsführung und dem Staat übereinstimmen. Aus diesem Grund haben wir uns im Hinblick auf chinesische Banken lange zurückgehalten, da sie in unseren Augen stark fremdfinanzierte Vehikel darstellen, die eine strategische Rolle in der Regierungspolitik spielen. Unsere Anlagen in China konzentrierten sich in der Regel auf die Themen Binnenkonsum und auf Technologie. So sehen wir im Kommunikationssektor und im Einzelhandel, wo Verbraucher, Staat und Aktionäre allesamt von guten Geschäften profitieren, eine stärkere Übereinstimmung der Interessen. |
| Nestlé: Nachhaltigkeit natürlicher Ressourcen – Umweltkriterien | |
|---|---|
|
Dieses Schweizer Unternehmen besitzt 48 Marken und ist der weltweit grösste Anbieter von abgefülltem Wasser. Mit 8% des Umsatzes ist Nestlé Waters jedoch der kleinste Unternehmensbereich. In den vergangenen Jahren hat sich die Frage der nachhaltigen Wassernutzung zu einem zentralen Thema der Branche entwickelt. Wasserknappheit ist ein besonders sensibles Thema, da sie insbesondere in Dürreperioden Auswirkungen auf die lokale Bevölkerung haben kann. In den USA werden Genehmigungen zur Wassernutzung von den kommunalen Verwaltungen vergeben, die jeweils individuelle Umstände berücksichtigen müssen. In der Vergangenheit war Nestlé Waters in einigen Fällen in juristische Auseinandersetzungen mit Kommunen über die Wasserentnahme involviert. Kommunalverwaltungen gewähren die entsprechenden Lizenzen oftmals für einen längeren Zeitraum und traditionell zu niedrigen Gebühren. Dies kann zum Problem werden, wenn die Verwaltung schliesslich in eine alternde Wasserinfrastruktur investieren muss. Es kann zu dem Fall kommen, dass die Verwaltung den Einwohnern Wasser teuer verkaufen muss, während sie es gleichzeitig günstig an private Abfüllunternehmen vertreibt. Um Risiken im Zusammenhang mit der Wasserwirtschaft und ihre potenzielle Entwicklung besser zu verstehen, haben wir in einer Reihe von Kommunen Gespräche mit erfahrenen Branchenexperten, Anwälten für Wasserrechte, Lobbygruppen und Wissenschaftlern gesprochen. Wir wollten wissen, wo die sensiblen Punkte liegen und welche Folgen für das Wassergeschäft von Nestlé zu erwarten sind. Dabei kamen wir zu dem Schluss, dass derzeit kein Potenzial eines erheblichen operativen Schadens vorliegt. Allerdings sehen wir das Risiko kurzfristiger Reputations- oder Markenschäden. |
|
| Engagement: | Im Dezember 2019 fand ein Treffen mit Herrn Bulcke statt, dem Präsidenten des Verwaltungsrats von Nestlé. Bei dem freundlichen Gespräch äusserte dieser die Sorge, dass das Geschäft mit Grund-/Quellwasser von Nestlé mittlerweile Ähnlichkeiten mit dem Commodity-Geschäft aufweise und möglicherweise nicht mehr zum Unternehmen passe. |
| Ergebnisse: | Wir gingen mit dem Eindruck aus dem Gespräch, dass Nestlé das Geschäft mit Grund-/Quellwasser unter Umständen aufgeben und nur noch mit Premiumwasser handeln könnte. Und in der Tat verkündete das Unternehmen sieben Monate später, im Juni 2020, dass es den Verkauf seines Commodity-Geschäfts mit abgefülltem Wasser in den USA erwäge. |
| Wells Fargo: Compliance und Wohl der Kunden – Soziale Kriterien | |
|---|---|
|
Im letzten Jahrzehnt war diese US-Bank über mehrere Jahre in einen Skandal um seine Verkaufspraktiken verwickelt. Leitende Führungskräfte der Bank hatten Mitarbeitende dazu gedrängt, «... aggressives Cross-Selling von Produkten zu betreiben, um Verkauf und Umsatz zu steigern und bestimmte Quoten zu erfüllen» (Forbes). Motiviert durch die Aussicht auf einen höheren Jahresbonus richteten die Mitarbeitenden Spar- und Girokonten für Millionen von Kunden ohne deren Wissen und Zustimmung ein. Letztlich durchschauten die Kunden diese Taktik, und die Bank musste bislang mehr als sechs Milliarden US-Dollar Strafe zahlen. Zudem gab es seit Bekanntwerden des Skandals zweimal einen Wechsel des CEO. |
|
| Engagement: | Zwischen 2016 und 2019 hielt unser Research-Team zahlreiche Treffen mit den Managern der Bank ab. Wir verdeutlichten unseren Standpunkt, dass die Manager einen kulturellen Wandel umsetzen, den Fokus auf den Kundenservice legen und bessere Risikokontrollprozesse einrichten müssen, damit sich solche Vorkommnisse nicht wiederholen. Darüber hinaus besuchten wir mehrere Niederlassungen, um die Stimmung der Kunden nach dem Skandal abzuschätzen, der viel Medienaufmerksamkeit erhalten hatte. |
| Ergebnisse: | Wir beschlossen aus verschiedenen Gründen, unsere Position in Wells Fargo aufzulösen, darunter die Befürchtung, dass die Bank nicht in der Lage sein würde, den geplanten tiefgreifenden Kulturwandel zu schaffen und gleichzeitig die Coronakrise zu meistern. |
| Zee Entertainment: Bedenken bezüglich der Unabhängigkeit des Vorstands – Governance-Kriterien | |
|---|---|
|
Zee Entertainment ist mit einem Marktanteil von 20% Indiens grösster Fernsehkonzern ohne Sportprogramm. Das Unternehmen betreibt 42 Kanäle und bietet umfassende Programminhalte in regionalen Sprachen an. |
|
| Engagement: | Im vergangenen Jahr haben wir mehrmals Gespräche mit der Geschäftsführung des Medien-Konglomerats über operative und Governance-Themen geführt: 1) den Anstieg der Vorschüsse an die für den Kauf von Inhalten zuständigen Agenten, und 2) die Unabhängigkeit des Vorstands, nachdem der frühere Mehrheitsaktionär, die Essel Group, einen Grossteil seiner Anteile verkauft hat. Aufgrund externer Verpflichtungen hat die Essel Group ihre Beteiligung an Zee von rund 40% Anfang 2019 auf ca. 5% im November gesenkt. Unserer Ansicht nach sollte der Vorstand proportional zur geringeren Beteiligung von Essel ein höheres Mass an Unabhängigkeit erhalten. |
| Ergebnisse: | Die Geschäftsführung hat ihre Verfahren für den Erwerb von Inhalten ausreichend erläutert. Das Unternehmen hat einige Schritte in Richtung eines unabhängigeren Vorstands unternommen, wenn auch langsamer als von uns erhofft. Wir werden die Zusammensetzung des Vorstands weiter beobachten. |
Aktives Asset Management spielt eine entscheidende Rolle für die ESG-Analyse
Zusammenfassend gilt: Angesichts des steigenden Drucks auf die Weltwirtschaft sind starke ESG-Kriterien wichtiger denn je. Die ESG-Mission der Vontobel Quality Growth Boutique basiert auf einem erklärten Eigeninteresse an höheren Renditen im Verhältnis zum Risiko. Die ESG-Bewertung ist kein einzelner Schritt in unserem Anlageprozess, sondern zieht sich vielmehr wie ein roter Faden durch unsere gesamte Beziehung zu einem Unternehmen, in das wir investieren. Wir suchen nach Unternehmen, die noch über Jahre hinweg nachhaltige Erträge erwirtschaften werden. Daher bewerten wir nicht nur die Risiken, sondern bringen uns auch aktiv ein, wenn Probleme entstehen, und antizipieren, wie sich Risiken entwickeln könnten. Engagement ist für Eigentümer eines Unternehmens unerlässlich. Wir bei Vontobel Quality Growth stehen an der Seite unserer Kunden (den eigentlichen Eigentümern) und arbeiten mit der Führungsebene von Unternehmen zusammen, wenn wir konkrete Herausforderungen sehen. Wenn Kunden bestimmte Ausschlüsse wünschen, kann unsere Boutique Alternativen anbieten.
«Wir wollen als verantwortungsbewusste Anleger agieren, die starke Renditen erzielen und dabei die ESG-Themen angemessen berücksichtigen, die unseren Kunden am Herzen liegen.»
Zugehörige Fonds
Themen:
Als nächstes lesen:
Quality in emerging markets: A new era of compounding growthZugehörige Insights

Quality in emerging markets: A new era of compounding growth

Open vs. closed models: Cheap intelligence and the economics of the AI buildout

Quality investing: focus on predictable and resilient growth

China Luxury: Green shoots or a structural shift?

Waiting for the “fat pitch”: Lessons from the 2026 Berkshire Hathaway Annual Meeting
