En pocas palabras
- La financiación climática por fin despega: se ha duplicado con creces desde 2017 y las instituciones financieras comerciales representan casi un tercio de los flujos. Las finanzas llegan, por lo general, a todos los sectores, y su influencia se extiende mucho más allá de las operaciones propias de las instituciones financieras. Creemos que la escala y el efecto palanca son clave para que el sector sea un multiplicador verde.
- Creemos que, al financiar soluciones medioambientales, facilitar la adaptación al cambio climático, apoyar la transición de sus clientes y dar forma a las prácticas de mercado, las instituciones financieras pueden contribuir a impulsar avances medioambientales a una escala que pocos otros sectores pueden alcanzar.
- Evaluar el impacto medioambiental es más complejo en las instituciones financieras que en muchos otros sectores. Por ello, creemos que se requiere un enfoque de triangulación de datos que evalúe varias dimensiones simultáneamente, entre ellas la actividad de préstamo e inversión alineada con objetivos medioambientales, los flujos de financiación sostenible, los resultados medioambientales y las pruebas de que la institución está influyendo en los clientes y en los mercados.
Se suele considerar que las instituciones financieras contribuyen de forma indirecta al impacto medioambiental, porque se sitúan a uno o varios pasos de los resultados en el mundo real. Sin embargo, en nuestra opinión, centrarse únicamente en la atribución directa puede hacer que se pase por alto el importante papel que desempeñan las instituciones financieras para hacer posibles esos resultados. Los resultados medioambientales se producen, en última instancia, en la economía real, a través de proyectos de energías renovables, edificios energéticamente eficientes o procesos industriales con menos emisiones de carbono, pero la financiación, la transferencia de riesgos y los incentivos suelen determinar si esos resultados se producen, con qué rapidez y a qué escala. Por consiguiente, evaluar su impacto implica demostrar influencia y contribución, en lugar de basarse únicamente en la atribución directa.
La importancia de la escala y el efecto palanca
Los dos atributos clave que el sector financiero aporta a esta cadena de causalidad son la escala y el efecto palanca: su capacidad para actuar como multiplicador verde. Las instituciones financieras se sitúan en el centro del sistema de asignación de capital de la economía mundial. En cierta medida, cada decisión de préstamo, suscripción, inversión y asesoramiento puede acelerar o frenar la transición hacia una economía baja en carbono, positiva para la naturaleza y resiliente al clima. Las finanzas llegan, por lo general, a todos los sectores, y su influencia se extiende mucho más allá de las operaciones propias de las instituciones financieras, a través de las empresas, los proyectos, los hogares y los mercados que financian, aseguran y asesoran, así como a través de su efecto palanca para incentivar comportamientos más sostenibles. Este papel es cada vez más importante, ya que alcanzar los objetivos climáticos mundiales exigirá un aumento sustancial de la inversión en las próximas décadas (véase el gráfico 1).
Un promotor de energías renovables puede construir un parque eólico, pero los bancos aportan la financiación, las aseguradoras ayudan a gestionar los riesgos operativos y los inversores proporcionan capital a largo plazo. Su escala y su alcance permiten a las instituciones financieras influir simultáneamente en los resultados medioambientales de amplios segmentos de la economía, lo que convierte a las finanzas en un multiplicador verde potencialmente poderoso.
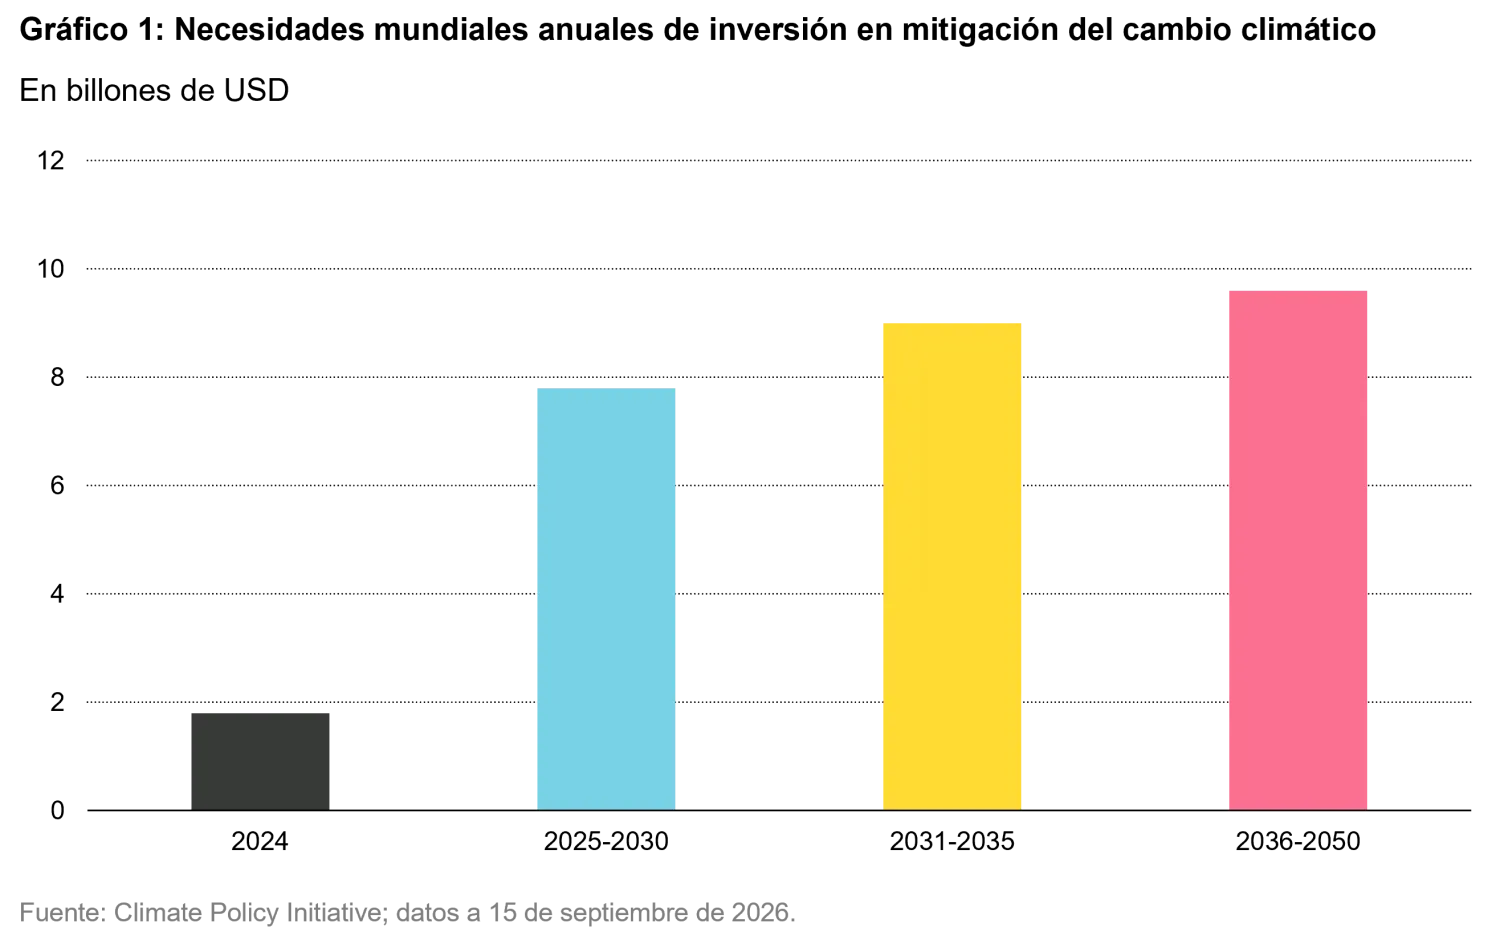
Múltiples vías de impacto
Reconocemos el amplio espectro de impacto que pueden tener las instituciones financieras, desde la financiación directa de soluciones medioambientales hasta una influencia más amplia en el mercado. Aunque la atribución se vuelve menos directa a medida que descendemos en la jerarquía, el alcance potencial en la economía suele aumentar. En todas estas vías buscamos no solo el crecimiento de las actividades alineadas con objetivos medioambientales, sino también pruebas de que la exposición a actividades con altas emisiones disminuye con el tiempo. El equilibrio entre actividades «verdes» y «marrones» aporta, por tanto, un contexto importante a la hora de evaluar si una institución financiera contribuye positivamente a los resultados medioambientales.
Tabla 1: Cuatro vías de impacto para las instituciones financieras
Fuente: Vontobel; datos a septiembre de 2026.
1. Financiación y aseguramiento de soluciones medioambientales
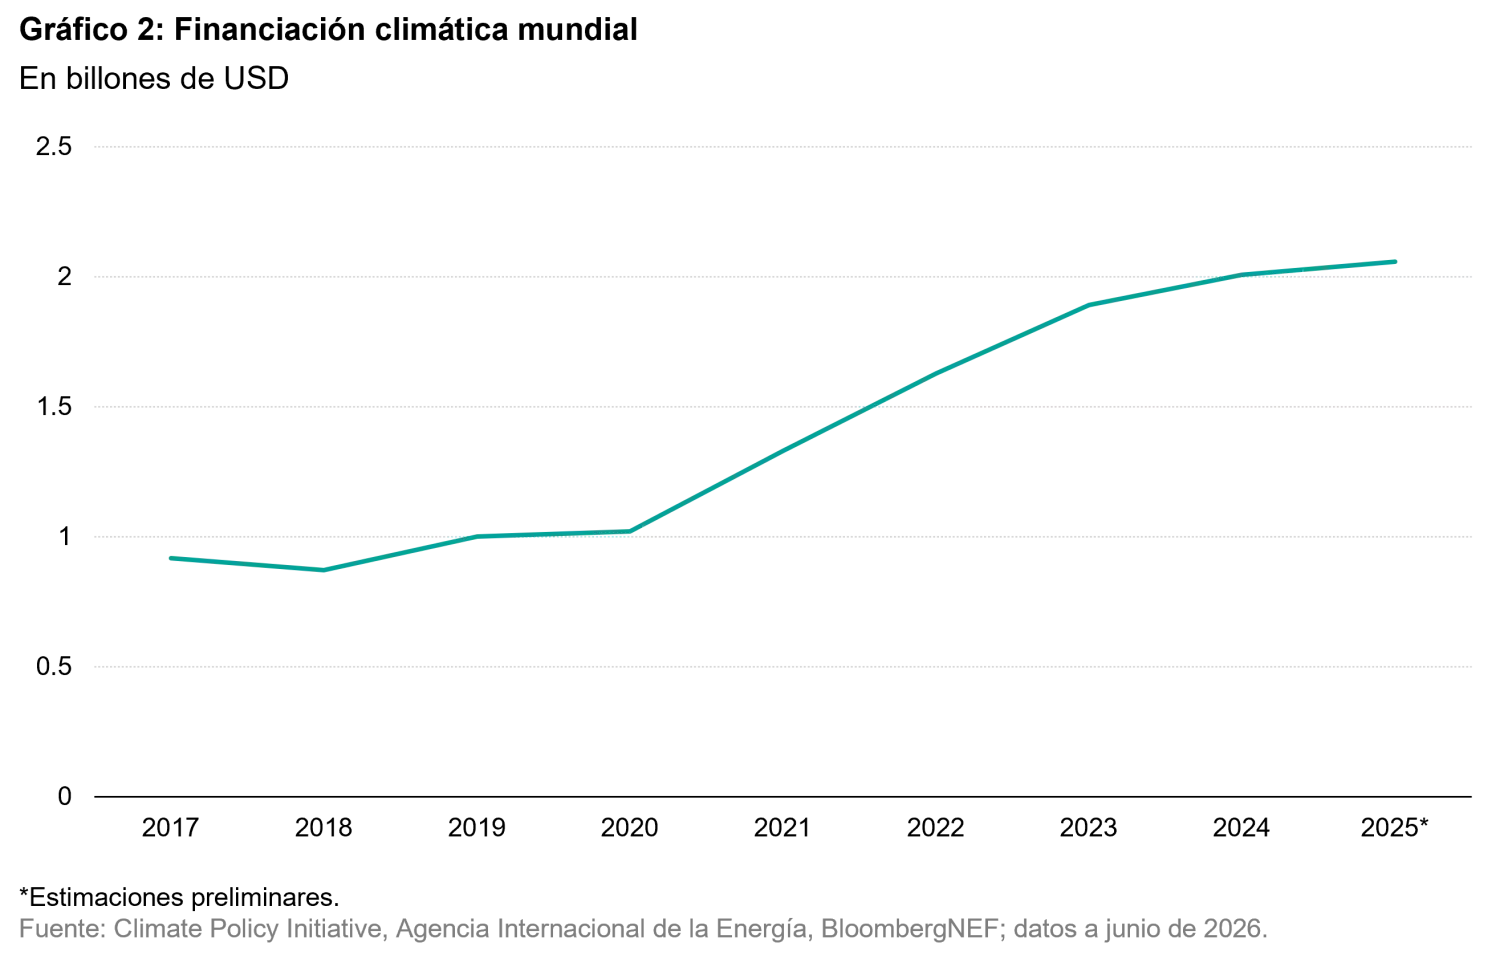
En el extremo más directo del espectro, los bancos pueden financiar proyectos de energías renovables, inversiones en eficiencia energética, transporte limpio e infraestructuras de red. Creemos que desarrollar conocimientos especializados en estos mercados de rápido crecimiento puede crear un círculo virtuoso de impacto y rentabilidad financiera: un mejor conocimiento técnico puede permitir a los bancos evaluar los riesgos y fijar su precio con mayor precisión, financiar una gama más amplia de proyectos viables y prestar servicios de asesoramiento de mayor valor, al tiempo que aumentan su cuota de mercado y sus ingresos por comisiones. La financiación climática se ha duplicado con creces desde 2017 (véase el gráfico 2), y las instituciones financieras comerciales representan el 28 por ciento de los flujos.1 Fifth Third Bancorp, por ejemplo, ha facilitado más de 190 000 instalaciones solares residenciales a través de su plataforma especializada, concebida para reducir las barreras a cualquier inversión solar, y ha destinado 53 000 millones de USD a financiación sostenible.2 Standard Chartered ha movilizado 157 000 millones de USD en financiación sostenible centrada en energías renovables e infraestructuras de red en mercados emergentes con escasez de capital, actuando como «superconector» para hacer posibles los flujos Norte-Sur.3
Las aseguradoras proporcionan la transferencia de riesgos necesaria para que muchos proyectos salgan adelante. Cada vez más, aportan conocimientos técnicos especializados para cubrir tecnologías limpias emergentes, lo que ayuda a los proyectos a conseguir la transferencia de riesgos necesaria para su despliegue a gran escala.
2. Reducción de riesgos medioambientales y adaptación
Creemos que las instituciones financieras pueden contribuir al impacto medioambiental ayudando a los hogares, las empresas y las comunidades a adaptarse a los riesgos físicos asociados al cambio climático. Las aseguradoras recurren a la modelización de riesgos climáticos, al asesoramiento en materia de resiliencia y a incentivos en las primas y las franquicias para fomentar medidas como la protección contra inundaciones, los cortafuegos y prácticas de construcción más resilientes. Compañías como MS&AD utilizan cada vez más sus conocimientos sobre el clima para ayudar a sus clientes a comprender y mitigar los riesgos climáticos físicos y a adaptarse a ellos.4
Las aseguradoras también pueden influir en cómo se reparan o reconstruyen los activos tras fenómenos relacionados con el clima, lo que les otorga una influencia considerable sobre si los materiales se reparan, se reutilizan, se reciclan o se sustituyen. Por ello, las mejores prácticas tratan de integrar los principios de la economía circular en la tramitación de siniestros y en los enfoques de «reconstruir mejor». Aseguradoras como Gjensidige también colaboran con clientes y proveedores para fomentar la reparación, la reutilización y prácticas de reconstrucción circular tras fenómenos relacionados con el clima, lo que ilustra cómo las aseguradoras pueden influir en los resultados medioambientales más allá de la transferencia de riesgos tradicional.5
Las reaseguradoras desempeñan un papel complementario a un nivel más sistémico. Mientras que las aseguradoras suelen ser las más cercanas a los clientes finales y pueden influir directamente en los comportamientos de adaptación mediante la fijación de precios, las condiciones de cobertura y el asesoramiento en materia de resiliencia, reaseguradoras como Munich Re ejercen su influencia mediante la modelización de catástrofes, los marcos de fijación del precio del riesgo y la provisión de capacidad de riesgo en mercados enteros.6 Al moldear la forma en que se evalúan los riesgos climáticos y se fija su precio a lo largo de la cadena de valor del seguro, contribuyen a respaldar la asegurabilidad a largo plazo de los activos y las actividades expuestos al clima.
3. Transición de los clientes e influencia en el comportamiento
En nuestra opinión, las instituciones financieras pueden acelerar la transición hacia una economía con menos emisiones de carbono influyendo en la forma en que sus clientes invierten y operan, reorientando el capital desde las actividades con altas emisiones hacia las soluciones medioambientales y ofreciendo incentivos para actuar de forma sostenible. Es importante señalar que apoyar estas transiciones también puede reducir los riesgos de crédito y de suscripción a largo plazo y, al mismo tiempo, crear oportunidades en mercados bajos en carbono en crecimiento, lo que ayuda a alinear los objetivos medioambientales y comerciales. Los préstamos vinculados a la sostenibilidad, las hipotecas verdes, los productos de financiación de la transición, las cláusulas contractuales medioambientales y los servicios de asesoramiento en sostenibilidad pueden animar a las empresas y los hogares a adoptar prácticas más sostenibles, mientras que las políticas de abandono progresivo de actividades como el carbón térmico pueden ayudar a evitar el bloqueo de carbono y el riesgo de activos varados.
Standard Chartered y Fifth Third Bancorp ilustran cómo las instituciones financieras combinan cada vez más la financiación, los servicios de asesoramiento y el apoyo a la transición para ayudar a sus clientes a reducir sus emisiones y mejorar la eficiencia en el uso de los recursos. Del mismo modo, aseguradoras como MS&AD ofrecen cada vez más servicios de asesoramiento en riesgos y apoyo a la transición que animan a sus clientes a adoptar prácticas empresariales más resilientes al clima y con menos emisiones.
4. Influencia en el mercado y en el sistema
Por último, creemos que las instituciones financieras pueden influir en los mercados de forma más amplia mediante la administración responsable, la implicación, las exclusiones, así como los criterios de suscripción y los incentivos a la adaptación. Al influir en los objetivos climáticos, los planes de transición, las normas de divulgación y las condiciones de financiación, pueden incidir en la asignación de capital en sectores enteros. Aunque estas formas de influencia son difíciles de medir, pueden moldear las normas de mercado y la asignación de capital en industrias enteras, amplificando el impacto mucho más allá de las transacciones individuales.
A medida que se intensifica el cambio climático, se presta más atención a los seguros contra los peligros climáticos y a cerrar la brecha de aseguramiento. Las catástrofes naturales causaron pérdidas económicas de unos 224 000 millones de USD en 2025, de las cuales algo menos del 50 por ciento estaba asegurado.7 Se prevé que las brechas de protección sigan ampliándose a medida que se intensifiquen los riesgos relacionados con el clima. Creemos que las compañías de seguros pueden contribuir a la resiliencia del mercado mediante la modelización de riesgos, la fijación de precios, sus conocimientos especializados en catástrofes y la colaboración con las autoridades públicas. Estas actividades pueden contribuir a definir las medidas de adaptación, las normas de construcción, las zonas edificables y las decisiones más generales de asignación de capital.
Para los bancos y los inversores, la influencia en el mercado procede en gran medida de la solidez de sus programas de administración responsable, incluidos el voto y la implicación, así como de la labor de presión política a favor del clima, de políticas de transición estrictas para los sectores con altas emisiones, de planes claros de abandono progresivo del carbón y del petróleo y el gas sin medidas de mitigación, y del poder de señalización más amplio de las estrategias avanzadas de cero emisiones netas.
Por qué medir el impacto en las finanzas es diferente
Nuestro enfoque central para identificar empresas de impacto consiste en exigir que al menos el 20 por ciento de los ingresos proceda de productos y servicios alineados con el impacto. Para la mayoría de las empresas, esto constituye una prueba relativamente intuitiva. Sin embargo, en el caso de las instituciones financieras no existe un denominador único y coherente con el que evaluar la materialidad de su contribución medioambiental.
Por ello, utilizamos un enfoque de triangulación de datos. En lugar de basarnos en un único indicador, evaluamos varias dimensiones, entre ellas la actividad de préstamo e inversión alineada con objetivos medioambientales, los flujos de financiación sostenible, el equilibrio y la trayectoria de la financiación verde frente a la marrón, los resultados medioambientales y las pruebas de que la institución está influyendo de forma significativa en la transición de sus clientes. El objetivo no es rebajar el umbral del 20 por ciento para el sector financiero, sino adaptar la forma de acreditarlo para reflejar cómo las instituciones financieras desarrollan su actividad e informan sobre ella.
Standard Chartered lo ilustra bien. El banco declara 157 000 millones de USD de financiación sostenible movilizada desde 2021 y 23 400 millones de USD en activos sostenibles en balance, además de más de 1000 millones de USD de ingresos por financiación sostenible y aproximadamente cuatro millones de toneladas de emisiones evitadas al año. En conjunto, estos indicadores trazan la cadena de la financiación sostenible, desde los flujos hasta los ingresos, el saldo y el resultado medioambiental. Sin embargo, pese a su impresionante magnitud, ninguno alcanza por sí solo nuestro umbral del 20 por ciento.
Por ello, las pruebas cuantitativas se complementan con un análisis de las palancas operativas a través de las cuales el banco puede influir en la transición de toda su base de clientes. Actuando como «superconector», el banco aprovecha su presencia mundial para facilitar los flujos de capital Norte-Sur hacia ámbitos como las energías renovables y las infraestructuras de red en regiones con escasez de capital. Además, su marco de transición climática se aplica a los préstamos a empresas, que representan aproximadamente el 37 por ciento de su cartera de préstamos: un mecanismo relevante a través del cual el banco trata de influir en la transición de sus clientes.
Este marco más flexible nos permite mantener una clara preferencia por los indicadores objetivos y, al mismo tiempo, incorporar pruebas cualitativas y semicuantitativas cuando reflejan un mecanismo de transición relevante y demostrable. Estas pruebas no se consideran un sustituto de los datos: deben cumplir un nivel de exigencia probatoria igualmente elevado, con énfasis en la aplicación observable, la escala y los resultados en el mundo real, y no solo en las políticas o los compromisos. Por tanto, el enfoque puede volverse cada vez más sistemático en todo el sector financiero, conservando cierto margen de juicio caso por caso cuando los modelos de negocio y la divulgación difieren.
Mirar más allá de la atribución directa
Un error habitual es pensar que el impacto disminuye a medida que la conexión entre las finanzas y los resultados medioambientales se vuelve menos directa. Nosotros diríamos que, a menudo, puede ocurrir lo contrario. La financiación directa ofrece el vínculo más claro con el impacto, pero creemos que las formas más amplias de influencia pueden operar en partes mucho mayores de la economía. Por tanto, el verdadero reto es cómo identificar y medir el impacto de forma creíble, no si el impacto existe.
Vistas desde esta perspectiva, las instituciones financieras son algo más que intermediarias. Creemos que, al financiar soluciones medioambientales, facilitar la adaptación, apoyar la transición de sus clientes y dar forma a las prácticas de mercado, pueden contribuir a impulsar avances medioambientales a una escala que pocos otros sectores pueden alcanzar. En nuestra opinión, esta combinación de alcance y efecto palanca es lo que da a las finanzas el potencial de ser un poderoso multiplicador verde.