Ogni investitore vuole conseguire risultati soddisfacenti nel corso di un intero ciclo economico.
Il compito di un gestore del reddito fisso attivo e senza restrizioni è quello di adattare un portafoglio obbligazionario (a volte molto rapidamente) all'andamento del ciclo, cambiando le allocazioni per catturare i vari rischi a mano a mano che le condizioni del mercato evolvono.
Il mercato del credito offre ai gestori molta flessibilità, perché copre un enorme universo di obbligazioni provenienti da emittenti e aree geografiche diverse, offrendo una vasta gamma di caratteristiche di rischio, scadenze e rating.
Per massimizzare i rendimenti corretti per il rischio durante l'intero ciclo economico, cerchiamo sempre di bilanciare tre aspetti: l'importo del credito che deteniamo, la sua qualità e la duration della nostra allocazione al credito.
Vediamo ora come funziona questa visione tridimensionale del credito nell'arco di un ciclo tipico.
Fine ciclo/recessione
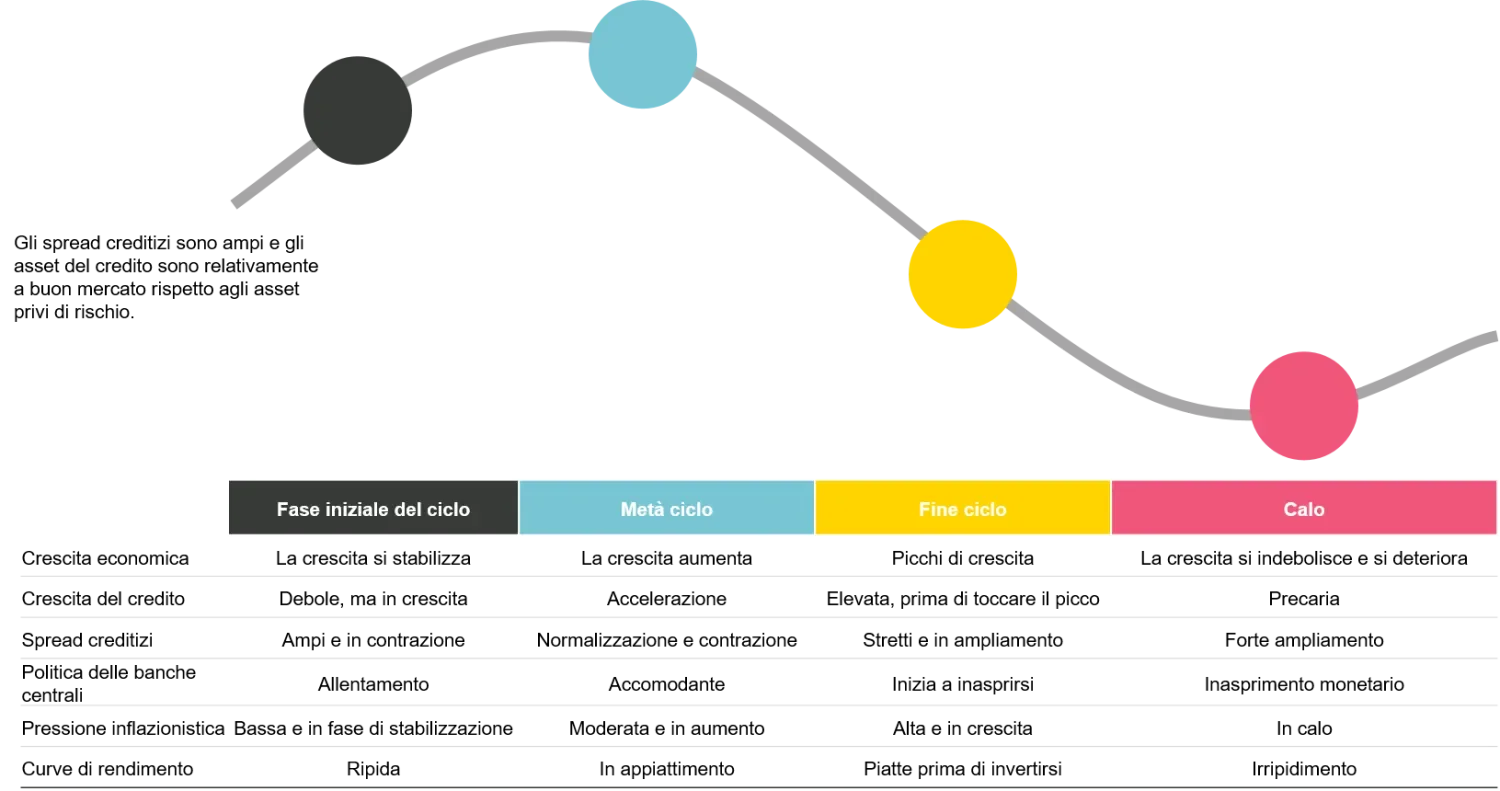
cicli non muoiono semplicemente di vecchiaia; invariabilmente alcuni catalizzatori rovesciano l'economia portandola da condizioni di fine ciclo alla recessione, una situazione che può essere spesso difficile per gli asset di rischio, basti pensare alla crisi finanziaria globale del 2008 o alla crisi del COVID-19 all'inizio del 2020.
In generale, si verificano dei cali in risposta al rallentamento della crescita economica o a una potenziale recessione. L’espansione aziendale tocca il picco, la leva finanziaria aziendale solitamente aumenta e gli utili societari diminuiscono. Le banche riducono la disponibilità di credito e l'accesso delle società ai mercati dei capitali diminuisce.
La combinazione di decelerazione della crescita economica e alto livello di leva finanziaria aumenta il rischio di insolvenza, con alcune società che non riescono a ridurre efficacemente il debito. Di conseguenza, prevediamo una fuga verso la sicurezza, con ampliamenti degli spread creditizi dovuti al calo di fiducia degli investitori nel debito societario.
Inizio ciclo
La ricerca della sicurezza dei titoli di Stato da parte degli investitori durante la crisi precedente avrà contribuito all'ampliamento degli spread creditizi. A mano a mano che la crescita inizia a migliorare e le aspettative di inflazione aumentano, l'attrattiva dei tassi con duration più lunga diminuisce, sebbene i titoli di a più breve termine rimangano utili come fonte di liquidità.
Allo stesso tempo, gli spread elevati denotano la relativa convenienza del credito, indicando il potenziale di compressione spread. Tuttavia, sebbene gli spread creditizi tendano a ridursi drasticamente, e quasi indiscriminatamente non appena emergono segnali di rinnovamento economico, e le banche centrali ammorbidiscano la politica monetaria, non tutto il credito è uguale in questa fase.
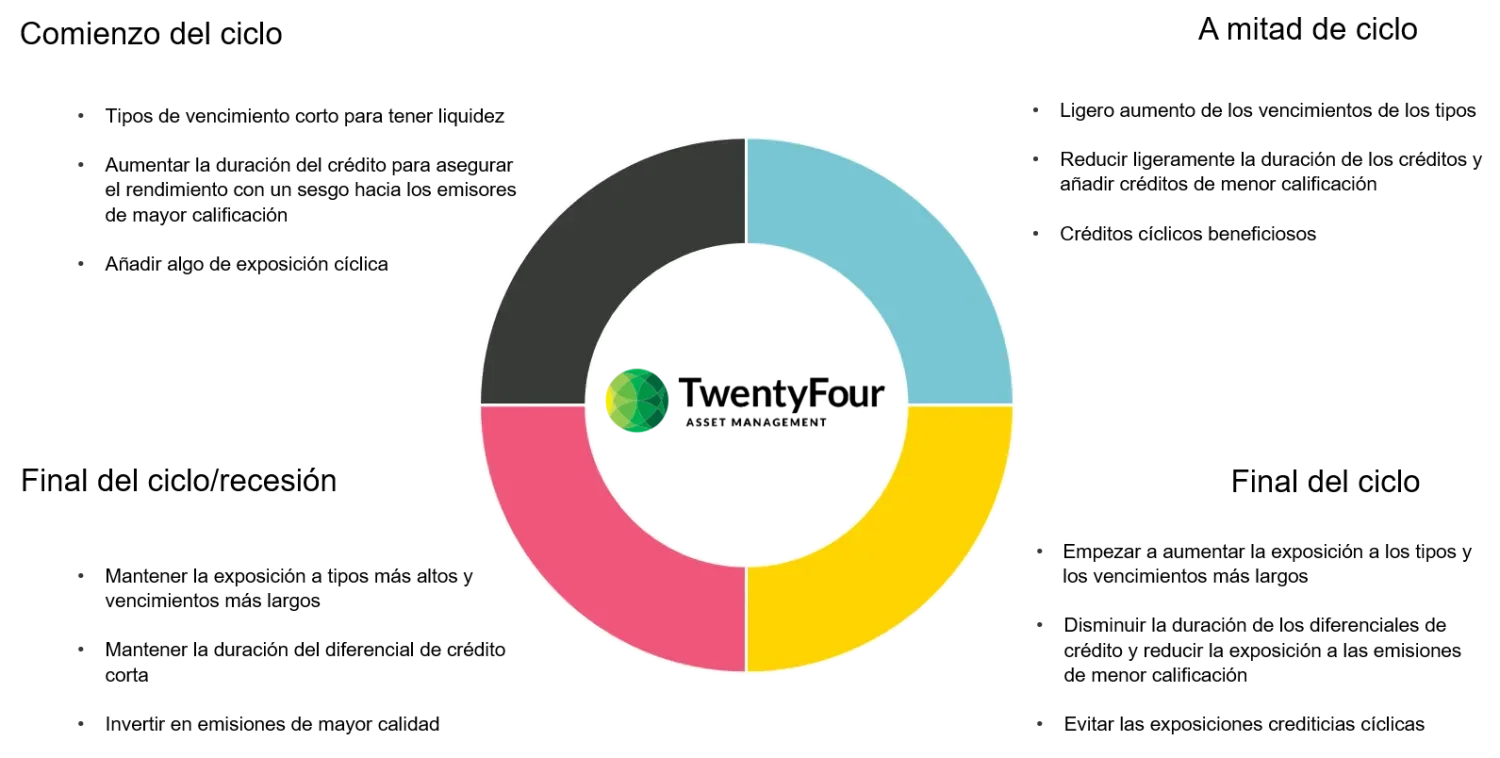
Nella fase iniziale del ciclo le industrie cicliche tendono a sovraperformare altre aree del reddito fisso, ma le obbligazioni di qualità superiore tendono a guidare la ripresa, dal momento che gli investitori temono insolvenze derivanti da emissioni con rating inferiore. Pertanto, un'allocazione a titoli di credito ciclici e con rating più elevato dovrebbe garantire performance superiori. Cercheremmo inoltre di assicurarci rendimenti allettanti in questi settori acquisendo posizioni a più lunga scadenza e aumentando la duration dello spread creditizio.
Metà ciclo
A mano a mano che il ciclo del credito si avvicina al punto centrale, l'economia continua a migliorare, le insolvenze iniziano a toccare il picco e la crescita dei profitti aumenta. I bilanci sembrano più sani e ha inizio la riduzione del debito da parte delle società grazie all'aumento dei prezzi degli asset. Con la ripresa economica, i fondamentali iniziano a migliorare e il potenziale di innalzamento dei rating aumenta.
Con la contrazione degli spread creditizi e la soppressione della volatilità, gli investitori possono introdurre nei propri portafogli alcune obbligazioni con rating più basso. La considerazione principale, in questo momento, è sapere quanto dovrebbero scendere gli investitori lungo lo spettro del credito. Per alcuni le emissioni CCC diventano convincenti, dato l'incentivo extra degli emittenti per salire in alto nello spettro dei rating. Le opportunità di solito superano i rischi durante questa fase perché gli emittenti high yield rimanenti avranno migliorato la propria situazione patrimoniale.
Per evitare la minaccia dell'inflazione, le banche centrali finiranno col rispondere al miglioramento dell'economia inasprendo la politica monetaria. Sebbene la contrazione degli spread sembri prevalente e le valutazioni appaiano elevate, la stabilità dell'economia indica un contesto di carry interessante per il credito. Gli investitori potrebbero tuttavia prendere in considerazione la possibilità di ridurre la duration degli spread creditizi, dal momento che il rialzo delle curve dei titoli di Stato può potenzialmente erodere i loro guadagni.
Inoltre, gli investitori dovrebbero prendere in esame l'equilibrio tra tassi e credito, considerato che l'aumento dei rendimenti dei titoli di Stato inizia a offrire un po' più di protezione, suggerendo un lieve aumento della duration dei tassi d'interesse.
Fine ciclo
Quando il ciclo del credito raggiunge la maturità, i portafogli obbligazionari diventano molto più sensibili agli shock esterni, l'incremento della leva finanziaria aumenta la vulnerabilità delle società e le valutazioni iniziano ad apparire eccessive. In questa fase, in un quadro di decelerazione della crescita economica, mantenere un'elevata allocazione al credito rappresenta una fonte indesiderata di rischio e potenziali declassamenti di rating. più sani e ha inizio la riduzione del debito da parte delle società grazie all'aumento dei prezzi degli asset. Con la ripresa economica, i fondamentali iniziano a migliorare e il potenziale di innalzamento dei rating aumenta.
Gli investitori riequilibrano pertanto le proprie esposizioni ai tassi e al credito orientando i propri portafogli verso asset privi di rischio, come ad esempio i Treasury statunitensi. Analogamente, i gestori di portafoglio dovrebbero aumentare gradualmente la duration dei tassi d'interesse nell'ambito della propria allocazione ai tassi, offrendo protezione al portafoglio e ottenendo potenziali benefici nel caso in cui i tassi diminuiscano in un contesto di crescita economica instabile.
Nel frattempo, la riduzione delle scadenze delle posizioni creditizie favorirà ulteriormente la conservazione del capitale durante un'eventuale volatilità di mercato. Gli investitori dovrebbero inoltre aumentare la qualità generale del credito creando un'esposizione a segmenti di credito con rating più elevato, riducendo le esposizioni ai titoli con rating a singola B ed eliminando quelle al rating CCC, oltre ad evitare i settori ciclici e le industrie che solitamente peggiorano la performance durante una fase di contrazione.
Tuttavia non possiamo ignorare il valore relativo. Le valutazioni possono sembrare eccessive, ma c'è ancora tempo per la sovraperformance di determinati titoli e settori e spazio per una maggiore compressione tra fasce di rating. In questo contesto sono di fondamentale importanza sia la liquidità che una selezione disciplinata bottom-up del credito, dal momento che i periodi di ampliamento degli spread possono rappresentare opportunità di acquisto anche in questa fase di fine ciclo.
La flessibilità è fondamentale
Non esistono due cicli economici uguali. Ad esempio, il nuovo ciclo introdotto dal COVID-19 all'inizio del 2020 si è svolto con una rapidità tale che in alcuni settori del credito gli spread sono tornati ai minimi del ciclo precedente in appena dodici mesi, un processo che normalmente richiederebbe anni.
I gestori attivi del reddito fisso possono mettere rapidamente a punto le tre dimensioni della propria esposizione al credito – importo, qualità, duration – in risposta alle mutevoli condizioni di mercato.
Ciò può essere particolarmente vantaggioso nel periodo di transizione tra le fasi. Tra le fasi di metà e di fine ciclo, ad esempio, se si orienta troppo presto la propria allocazione verso i tassi, si potrebbe perdere l'occasione della persistente compressione degli spread creditizi; se invece la si orienta troppo tardi si potrebbe incorrere in perdite mark-to-market, in quanto gli investitori iniziano a temere l'estremità più rischiosa del credito.
Senza una chiara delimitazione tra ciascuna delle fasi sopra menzionate, riteniamo che la flessibilità sia fondamentale per mantenere i rendimenti nell'arco di un intero ciclo economico. Questa visione tridimensionale del credito ci rende sufficientemente flessibili da puntare a conseguire il valore relativo nell'intero ciclo e adattarci alle caratteristiche uniche di ogni ciclo durante il suo svolgimento.