
Cómo funciona realmente la puntuación ESG
TwentyFour
En los últimos meses y años, hemos asistido a un notable crecimiento del número de estrategias de inversión sostenible o enfocada al ESG que ofrecen las gestoras de fondos de inversión, una tendencia que surgió en primer lugar en los mercados de renta variable pero que ahora se deja sentir también en el mundo de la renta fija.
Sin embargo, creemos que subsiste una preocupante falta de claridad en lo que se refiere a la inversión en renta fija sostenible y enfocada al ESG.
No existe un marco estándar para la difusión de datos por parte de los emisores de bonos y la inmensa variedad de enfoques de inversión con la etiqueta ESG o sostenible puede generar confusión para el inversor final. Creemos que les corresponde a los Portfolio Managers reconocer las lagunas que existen en torno a los datos de ESG en los distintos mercados de renta fija y explicar qué proponen hacer para cubrir esas lagunas.
Aquí revelamos cómo funciona la puntuación ESG en la práctica, con ayuda de algunos ejemplos del mundo real que nos servirán para explicar por qué algunas empresas puntúan alto y otras, bajo. Algunos de los resultados le sorprenderán.
Todo es relativo
El siguiente cuadro muestra la distribución de puntuaciones ESG tomada directamente del proveedor comercial de datos de ESG Asset 4 antes de aplicar las intervenciones de TwentyFour (salvo en el caso de Yorkshire Building Society), que luego examinaremos.
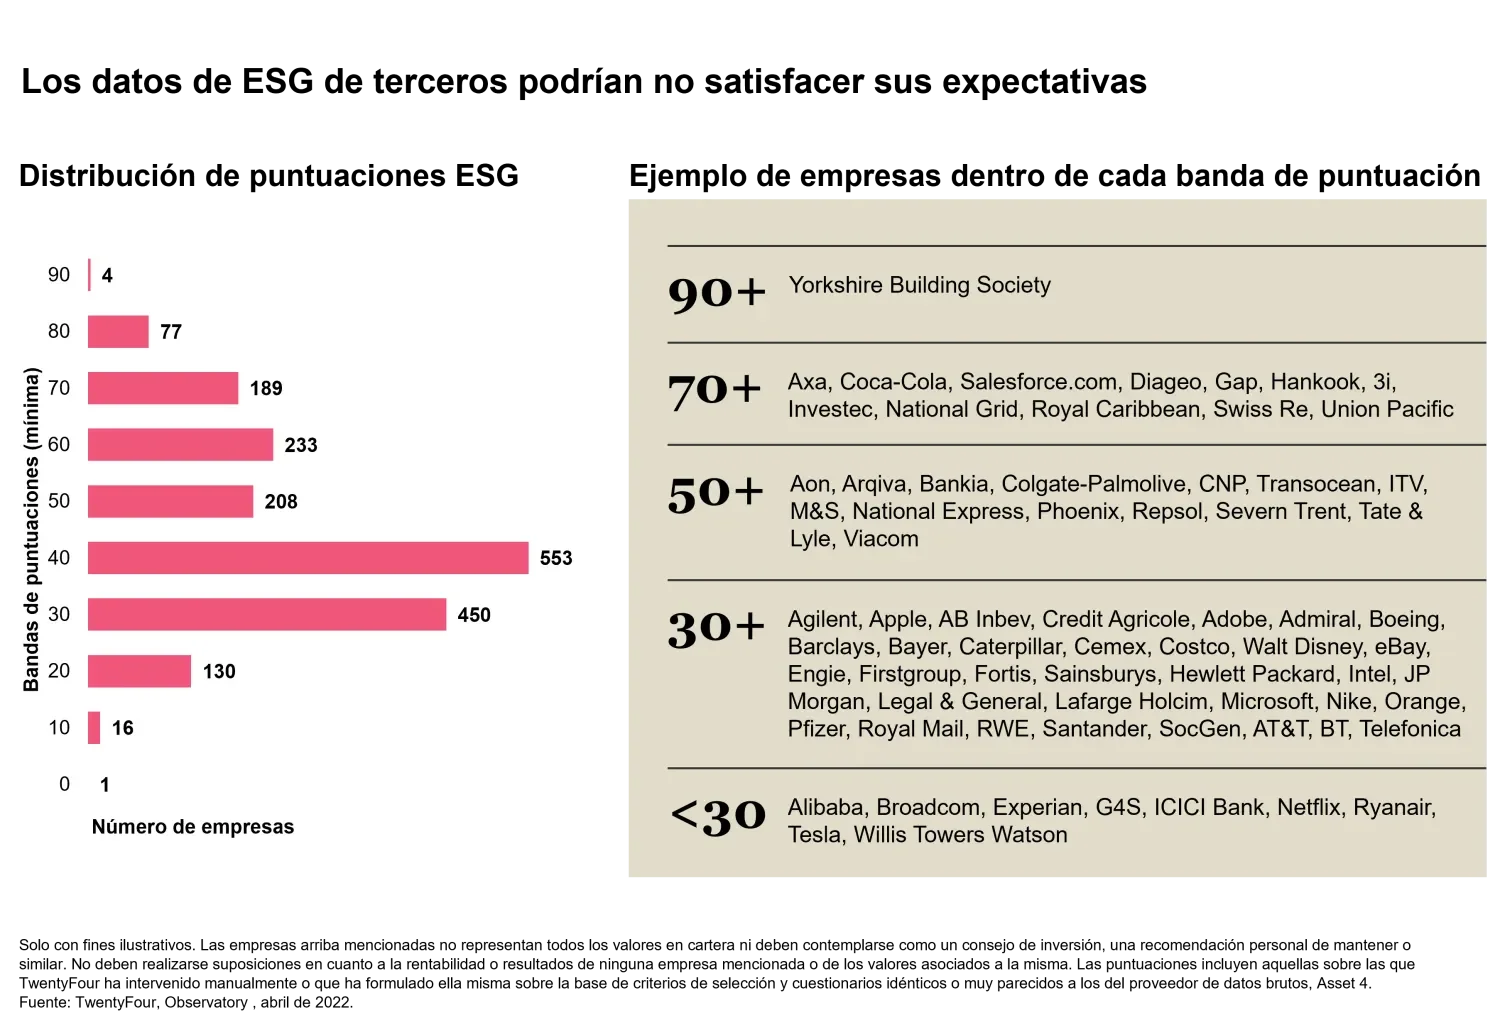
Un malentendido habitual con la mayoría de las metodologías de puntuación ESG consiste en pensar que determinan si las empresas son “malas” o “buenas” en términos absolutos, cuando, para la mayoría de los marcos, las puntuaciones se determinan de hecho comparando el comportamiento de una empresa en relación con su grupo de pares.
Por ejemplo, como usuario intensivo de plásticos y productor de bebidas azucaradas, la puntuación combinada de Coca-Cola de 70+ a menudo produce sorpresa, pero la empresa se beneficia en términos relativos del gran número de productores de alcohol que puebla su sector, el de las bebidas, y que suelen tener malas puntuaciones por razones obvias.
TwentyFour y 34
Así pues, ¿cuál podríamos decir que es una puntuación de ESG “buena”?
En nuestra opinión, la respuesta sencilla a esta pregunta es 34 sobre 100. Puede parecer baja pero, como se aprecia en el cuadro, una puntuación superior a 70 es bastante rara en todas las industrias; la inmensa mayoría de las empresas saca entre 30 y 50, y la mediana de puntuaciones se sitúa en torno a 36. Por tanto, 34 no está mal en absoluto. De hecho, solo la mitad de todas las empresas presentes en el universo que abarca Asset 4 (más de 26.000 bonos emitidos en los mercados globales de calidad de inversión (IG), alta rentabilidad (HY) y emisiones soberanas) obtienen una nota de 34 o superior.
En TwentyFour, utilizamos 34 como puntuación umbral a efectos de la inclusión en nuestras estrategias sostenibles.
Todas las estrategias de TwentyFour implementan integración ESG, lo que quiere decir que el análisis propio de ESG de los Portfolio Managers se incorpora a cada decisión de inversión que toman. No obstante, para quienes deseen ir más allá, nuestras estrategias sostenibles se someten a una evaluación más implacable; un filtro negativo descarta las inversiones en sectores que cualquier inversor esperaría, como alcohol, juego y tabaco, pero, además, a continuación se añade un filtro “positivo”, que solo permite invertir en empresas que superen nuestro umbral de 34. Nuestra investigación ha demostrado que establecer un filtro positivo a este nivel puede premiar a las empresas por hacer lo correcto sin que necesariamente vaya en detrimento de los resultados o incremente sustancialmente la volatilidad para los inversores.
Pero ¿qué quiere decir exactamente 34 sobre 100? ¿Y a qué clase de empresas podría descartar este umbral?
En primer lugar, resulta útil saber que 34 es nuestro umbral para la “Puntuación Combinada”. Rellenamos nuestra base de datos propia, desarrollada a nivel interno – Observatory-, con las puntuaciones de nuestro proveedor de datos Asset 4; cada empresa tiene una Puntuación Bruta y un valor para Controversias (luego nos extenderemos al respecto), que genera la cifra combinada relevante a efectos de nuestro filtro positivo. Sin embargo, como parte de este proceso, los Portfolio Managers de TwentyFour llevan a cabo su propio análisis de ESG sobre cada emisor de bonos que estén sopesando añadir a una cartera, y pueden invalidar cualquier aspecto de la puntuación de Asset 4 si su investigación les convence de que es necesario.
El ejemplo de Coca-Cola que vimos antes es un caso en el que no estamos de acuerdo con la puntuación relativamente alta de Asset 4 y, por lo tanto, intervendríamos para reducir su Puntuación Combinada final en consecuencia (Royal Caribbean, la operadora de líneas de cruceros, sería otro ejemplo). Un factor que nuestros Portfolio Managers pueden añadir a la puntuación de un emisor, y que pensamos que es crucial es el Momentum (sobre el que también hablaremos más adelante).
¿Suben o bajan?
Existen innumerables factores que pueden influir en cómo esté ubicada una empresa en esta escala de Puntuaciones Combinadas.
Curiosamente, como fondo de inversión mobiliaria sin valores cotizados, Yorkshire Building Society (YBS) no tiene, de hecho, puntuación de Asset 4, por lo que su Puntuación Combinada de 90+ es una evaluación de TwentyFour únicamente. YBS puntúa especialmente alto porque impulsa una serie de causas sociales, como proporcionar financiación a prestatarios desasistidos. Además, cuenta con uno de los mejores informes de Responsabilidad Social Corporativa (CSR) que hayamos visto jamás, apuntándose cuatro de los Objetivos de Desarrollo Sostenible de Naciones Unidas y demostrando claramente de qué manera su actividad contribuye a cada uno de ellos.
Al otro extremo de la escala (y por debajo de nuestra puntuación umbral de 34) encontramos a Tesla, que, como fabricante de vehículos eléctricos, se podría esperar que tuviera una nota algo más alta. Sin embargo, la empresa puntúa especialmente mal en el apartado de emisiones debido a su ineficiente método de producción de baterías. Además, sus puntuaciones generales en los ámbitos Medioambiental y Social se sitúan ambas en el cuartil inferior con respecto a su grupo de pares. En parte, ello se debe a la juventud de Tesla frente a rivales mucho mayores, que han tenido más tiempo para optimizar sus procesos de producción y dedicar recursos a proyectos socialmente beneficiosos.
Las Controversias te pueden matar
Tesla es un buen ejemplo de cómo el factor Controversias puede afectar a la puntuación ESG de un emisor. Asset 4 le da a la empresa una puntuación bruta bastante buena, ligeramente inferior a 56, pero su puntuación en Controversias de solo 8 sobre 100 (en parte debido a inquietudes sobre el gobierno corporativo relacionadas con la concentración de poder en las manos de su CEO, Elon Musk) basta para arrastrar la puntuación combinada por debajo de 30, por lo que no llega a nuestro umbral de 34.
En el modelo de TwentyFour, el apartado Controversias puede perjudicar mucho la puntuación de un emisor, pues creemos que ese aspecto es muy revelador de la gestión de riesgos y la ética en general de una empresa. Un acontecimiento negativo puede ser inevitable, por lo que el origen subyacente del problema es importante, pero una serie de problemas puede indicar un riesgo sistémico.
La dimensión activa
En TwentyFour creemos que para que una estrategia de renta fija sea realmente sostenible precisa que se gestione de manera activa. Habida cuenta de la falta de consistencia y cobertura de los datos sobre los bonos (hemos descubierto, a partir de nuestra propia investigación, que ningún proveedor comercial de datos tiene puntuación ESG para casi el 50 por ciento del universo de calidad de inversión-IG), desde nuestro punto de vista es primordial interactuar con los emisores de bonos para rellenar esas lagunas. No creemos que ninguna estrategia que confíe en la metodología de puntuación de un único proveedor comercial o el seguimiento de un “índice” de ESG pueda ofrecer a los inversores el grado razonable de detalle y claridad que los inversores desearían.
Un buen ejemplo de esta dimensión activa es nuestra capacidad de invalidar las puntuaciones brutas que importamos de nuestro proveedor de datos si no estamos de acuerdo con ellas. Por ejemplo, allá por 2019, Asset 4 dio al proveedor energético británico SSE una puntuación combinada de 31,86, debido a que la buena puntuación bruta de 67,49 acusaba el golpe de una mala puntuación en Controversias. En primer lugar, estuvimos en desacuerdo con la baja puntuación en Controversias de SSE porque tenía que ver con una posible fusión con Npower, que entendíamos que fuera un aspecto sensible para los accionistas, pero que no merecía la condición de “controversia” para los bonistas. En segundo lugar, nos pareció que el compromiso explícito de SSE de dejar de quemar carbón para 2021 (al final, lo consiguieron un año antes) iba a ser fundamentalmente el principal factor de su futuro como empresa y queríamos premiar ese comportamiento, por lo que subimos nuestra puntuación de Momentum a 85, elevando con ello la puntuación combinada.
A día de hoy, la puntuación de Asset 4 básicamente se ha “puesto al día” con la nuestra. Ahora da a SSE una puntuación bruta de 83, con una puntuación redonda en Controversias de 100 (en el modelo de Asset 4, todo lo que esté por encima de 50 significa que no hay motivos de preocupación) lo que hace posible una puntuación combinada de 85. Nosotros mantenemos una buena puntuación en Momentum para SSE debido a su impulso continuado a la energía eólica, por lo que nuestra puntuación combinada es ligeramente superior. Para nosotros, este es un buen ejemplo de cómo un sistema de puntuación ESG más activo es capaz de identificar la tendencia positiva de una empresa, con la consiguiente mejora de su puntuación con el paso del tiempo, que es, en nuestra opinión, exactamente lo que los inversores deberían aspirar a ver en sus participaciones sostenibles.
La puntuación combinada promedio que importamos de Asset 4 para nuestro universo de crédito de calidad de inversión (IG) está en torno a 45. Con carácter general, hemos descubierto que el análisis propio de nuestros Portfolio Managers es más severo, lo que supone que la mediana de nuestra puntuación combinada sea algo inferior, en torno a 40, aunque –debido a que nuestras intervenciones positivas, como la de SSE, son a menudo sustanciales– nuestro propio promedio de puntuación combinada ronde también el 45. Los Portfolio Managers de TwentyFour son plenamente responsables de sus intervenciones en la puntuación: intentamos ser todo lo transparentes que sea posible con nuestros inversores acerca de nuestro enfoque activo y publicamos un resumen trimestral de nuestras interacciones en nuestro sitio web. Por el contrario, los inversores pasivos, en nuestra opinión tendrán que mirar con lupa los criterios de cualquier índice de ESG al que sigan sus estrategias, o podrían llevarse la desagradable sorpresa de que la interpretación del índice de referencia no coincide del todo con la suya.
Además, como Portfolio Managers activos, para nosotros la puntuación combinada final de una empresa es solo la mitad de la historia. Una puntuación superior a 34 no quiere decir que vayamos a invertir automáticamente en sus bonos. En nuestros productos sostenibles no hay actualmente bonos de Coca-Cola, por ejemplo, porque pese a su buena puntuación ESG, no creemos que los diferenciales de crédito sean lo suficientemente amplios para compensar los riesgos de ESG que apreciamos en la empresa.
La claridad es crítica
En los próximos años, esperamos que la falta de estandarización en las prácticas de inversión en ESG que caracteriza a toda la industria del Asset Management mejoren; creemos que el Reglamento de la Unión Europea sobre la divulgación de información relativa a la sostenibilidad en el sector de los servicios financieros, por ejemplo, es un paso positivo que debería contribuir a aportar más claridad para el inversor final.
Mientras tanto, pensamos que les corresponde a los Portfolio Managers de renta fija reconocer la existencia de las lagunas de información sobre ESG que subsisten en el mercado de bonos, y explicar qué se proponen hacer para cubrirlas. Por nuestra parte, lo que intentamos hacer es comunicar con claridad nuestro sistema de puntuación ESG activa a nuestros clientes y a terceros, y confiamos en que los anteriores ejemplos contribuyan a este respecto.
Descargo de responsabilidad
Estos puntos de vista representan las opiniones de TwentyFour en abril de 2022, pueden cambiar y puede que ya se haya actuado en consecuencia. También pueden no ser compartidas por otras entidades del Grupo Vontobel. TwentyFour, sus filiales y las personas asociadas a las mismas pueden (en diversas capacidades) tener posiciones o negociar con valores (o derivados relacionados) idénticos o similares a los descritos en el presente documento. Las empresas identificadas anteriormente se han utilizado únicamente con fines ilustrativos para ayudar a elaborar el tema que se trata. No deben considerarse como una recomendación de compra, mantenimiento o venta de las mismas o similares. No se debe hacer ninguna suposición sobre la rentabilidad o el rendimiento de ninguna empresa identificada o valor asociado a ellas. La inversión en aspectos medioambientales, sociales y de gobierno corporativo ("ESG") y los criterios empleados pueden ser de naturaleza subjetiva. Las consideraciones evaluadas como parte de los procesos ESG pueden variar según los tipos de inversiones y emisores, y es posible que no se identifiquen ni se tengan en cuenta todos los factores para todas las inversiones. La información utilizada para evaluar los componentes ESG puede variar según los proveedores y emisores, ya que el ESG no es una característica definida de manera uniforme. La inversión en ESG puede dejar pasar oportunidades de mercado disponibles para estrategias que no apliquen dichos criterios. No existe garantía de que los criterios y las técnicas empleadas tengan éxito.
Sobre el autor
Sobre el autor
Temas:
Insights relacionados

Mercados frente a macro: seguir los fundamentales en renta fija

El resplandor de la renta fija: subidas de tipos, los mercados podrían equivocarse

The macro trends shaping global markets

Fixed Income 101: la liquidez

How hyperscaler issuance is reshaping the Treasury curve
