
Perché l’IG a breve termine è la scelta migliore per il 2023
TwentyFour
Appare sempre più evidente che il rapido ritiro di liquidità, legato sia alla fine del Quantitative Easing (QE) nel 2022 sia agli effetti ritardati dei forti rialzi dei tassi a livello mondiale a cui abbiamo assistito lo scorso anno, si sta estendendo all’economia reale. La débacle della società di criptovalute FTX, i recentissimi fallimenti bancari negli USA e il netto peggioramento dei dati sull’attività manifatturiera rilevato dall’Empire State Survey, suggeriscono uno scenario in cui l’aumento del costo del capitale conta molto. Conta naturalmente ai fini della liquidità, ma anche di un’efficiente allocazione del capitale a un utilizzo produttivo a lungo termine e non a semplici soluzioni provvisorie a breve termine costituite da asset finanziari (o virtuali) rischiosi.
Lo scorso anno il mercato obbligazionario, con la sua miriade di comparti, è stato sia l’epicentro sia la frontiera estrema del problema: il 2022 è stato l’anno peggiore per le obbligazioni a memoria d’uomo. Il 2023 potrebbe essere altrettanto negativo per altre asset class?
A breve termine, è molto difficile prevedere quali asset, o asset class, potrebbero essere le prossime vittime del ritiro di liquidità e dell’aumento dei costi del capitale, anche se gli immobili commerciali rappresentano forse uno dei principali candidati. A fronte delle difficoltà incontrate lo scorso anno nell’attuare le coperture dei tassi di interesse alla luce dei rialzi di Fed (+450pb) e Banca d’Inghilterra (+400pb), molti proprietari di immobili commerciali privi di copertura non sono riusciti a rispettare o quasi i covenant sui tassi di interesse dei loro prestiti, a causa dell’impennata dei costi. Inoltre, stando a quanto si dice, anche quest’anno alcuni di essi non riusciranno a rispettare o quasi i covenant loan-to-value, poiché i finanziatori chiedono una rivalutazione degli asset per allinearli all’aumento dei rendimenti da tassi privi di rischio. Stiamo sentendo parlare di ampi programmi di vendite nel settore, inclusi i cosiddetti trofei immobiliari o «trophy asset», e penso che queste pressioni di vendita (forzate o meno) siano destinate ad accentuare le perdite di capitale nel settore immobiliare, attraverso il doloroso processo di adeguamento dei rendimenti subito dal mercato obbligazionario nel 2022.
Inoltre, ritengo che la compiacenza diffusasi nel mercato nel 4° trimestre 2022 e a gennaio 2023 su scenari di «soft landing», o addirittura di «no landing» oggi sia inappropriata. Anche durante la presentazione del bilancio di primavera da parte del Cancelliere britannico traspariva una certa soddisfazione poiché, secondo le previsioni aggiornate, il Regno Unito probabilmente riuscirà a evitare la recessione nel 2023 – cosa che potrebbe senz’altro accadere, ma direi che è ancora troppo presto per stappare lo champagne. A mio avviso, la rapida conclusione dei 13 anni di denaro facile e conveniente, e il conseguente livello di indebitamento, non sono stati ancora pienamente percepiti e sicuramente ci sorprenderanno in vari modi nei prossimi 12 mesi. E adesso che ci è stato ricordato, ancora una volta, che neanche la liquidità è un asset privo di rischio, c’è qualcosa a cui gli investitori possono guardare quest’anno per preservare il capitale e ottenere un rendimento soddisfacente?
In breve – sì, penso che ci sia – il credito Investment Grade a breve termine. In questo momento, l’IG a breve termine presenta tre elementi principali che lo rendono interessante, a mio avviso; primo, il forte aumento dei rendimenti dello scorso anno, in linea con i rialzi dei tassi, indica che le attuali valutazioni, soprattutto nel tratto a breve della curva, sono storicamente estreme; secondo, il tradizionale profilo di rendimento rettificato per il rischio favorevole che questo segmento ha offerto costantemente è sempre benvenuto nei portafogli e soprattutto adesso, in quello che probabilmente rimarrà un contesto volatile; e terzo, attualmente le curve dei rendimenti sono piatte e ciò significa che, nel complesso, il credito a più lunga scadenza non offre extra rendimenti, quindi perché assumere un rischio aggiuntivo sul capitale quando possiamo conseguire lo stesso rendimento investendo a breve termine?
Parte 1: aumento dei rendimenti/strong>
Il 2022 è stato un anno crudele per gli investitori nel reddito fisso. La teoria della Federal Reserve (Fed) secondo cui l’inflazione sarebbe stata un fenomeno soltanto «transitorio» si è rivelata sbagliata e la banca centrale americana è stata costretta ad alzare i tassi di 450pb nel 2022. Nel 1994 operavo nel mercato obbligazionario e ho sempre creduto che quell’anno, con gli aumenti di 250pb effettuati dalla Fed, sarebbe stato il più doloroso della mia carriera, sotto il profilo dei rialzi dei tassi. Purtroppo, non è stato così, poiché la Fed si è adeguata alla realtà e ha provocato un dolore quasi due volte più forte di quello di quasi 30 anni fa – e credo che non abbia ancora finito. La deviazione dell’inflazione e, di conseguenza, dei tassi, ha causato fortissime perdite nel comparto del reddito fisso, come dimostra il seguente grafico:
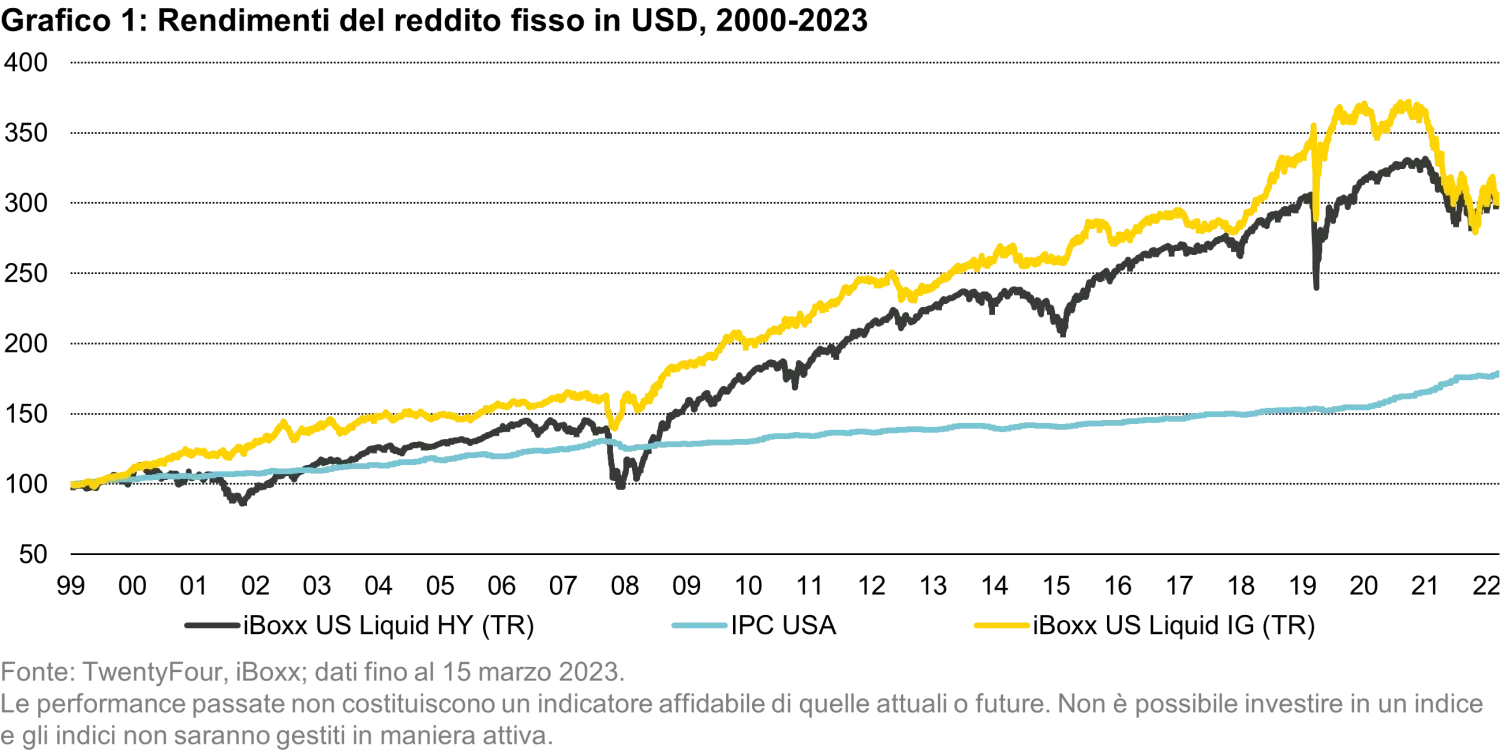
Come si evince dal Grafico 1, nel 2022 le perdite dell’IG sono state quasi il doppio rispetto all’HY – una sottoperformance che non si era mai vista prima in questo secolo. Sia nei periodi di calma che in quelli di stress, l’IG ha costantemente sovraperformato l’HY, con minori drawdown e volatilità inferiore. Ma nel 2022, la duration doppia dell’IG rispetto all’HY ha causato perdite doppie, mentre l’aumento dei rendimenti risulta comparabile. Questa forte ondata di vendite di un’asset class tradizionalmente più sicura è dunque indicativa di una straordinaria opportunità di acquisto?
A mio parere, dipende da dove vogliamo posizionarci sulla curva dei rendimenti. Secondo me, la fine del QE e il relativo ritiro di liquidità da mercati ed economie indicano che il credito a lungo termine è ancora costoso, a fronte di curve dei rendimenti molto piatte. In un contesto privo di quell’acquirente di una quantità di titoli pressoché illimitata, per il quale il prezzo non conta, il prezzo per tutti gli altri conta e come, e i rendimenti reali positivi possono svolgere un ruolo importante nell’attirare investitori sensibili all’andamento dei prezzi in titoli con una duration lunga.
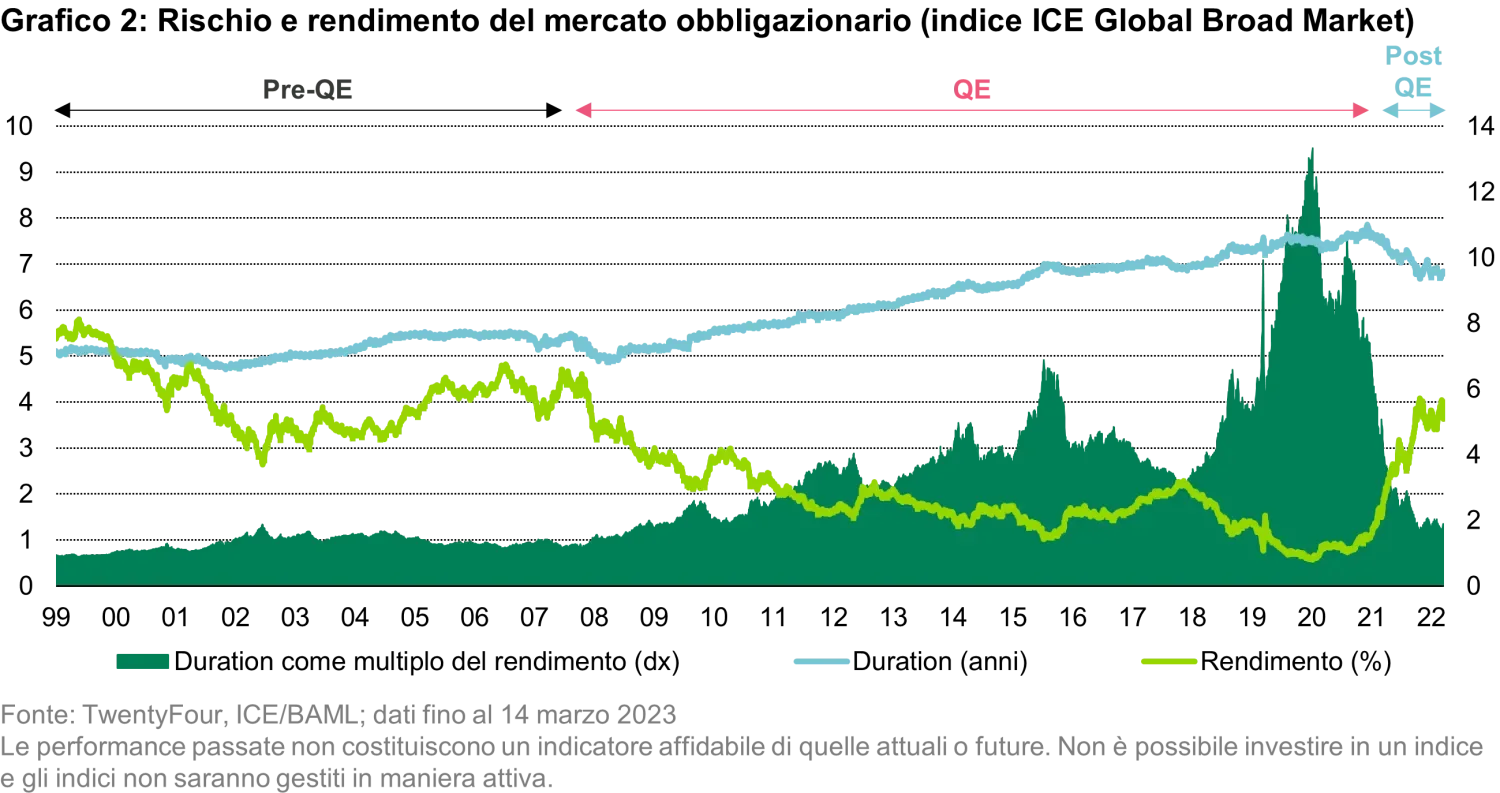
Come illustrato nel Grafico 2, la prolungata diminuzione dei rendimenti (remunerazione) durante il QE era compensata da un corrispondente aumento della duration (rischio di tasso di interesse) del mercato obbligazionario e, di conseguenza, a fine 2020 i rendimenti erano così bassi e la duration così lunga (con un trade-off tra rischio e rendimento fortemente distorto) che un aumento dei rendimenti dell’1% a partire da quel momento avrebbe causato perdite di capitale equivalenti a 13 anni di rendimento (area verde). Nel 2022 tali perdite di capitale si sono concretizzate in quell’ordine di grandezza e oltre.
A seguito dei dolorosissimi adeguamenti dello scorso anno, la linea del rendimento verde chiaro ha raggiunto quasi la metà del range pre-QE, e pertanto ritengo che il mercato obbligazionario non sia più estremamente costoso. Ma questo non significa che sia privo di rischi, soprattutto se il QE non sarà reintrodotto nei prossimi due anni nel caso in cui l’inflazione core dovesse rimanere oltre il 5%. Senza QE, qual è il range «normale» dei rendimenti – il periodo 2009-2021 o il periodo precedente al QE? Se la risposta è il secondo, forse quello attuale non è lo scenario giusto per assumere un forte rischio di duration e ci si aspetterebbe di ottenere una protezione del capitale di gran lunga migliore investendo in strumenti con una duration più corta.
Parte 2: le costanti caratteristiche rettificate per il rischio dell’IG a breve termine
L’analisi dei rendimenti a lungo termine rettificati per il rischio generati dal reddito fisso in USD dall’inizio di questo secolo evidenzia la seguente frontiera efficiente:
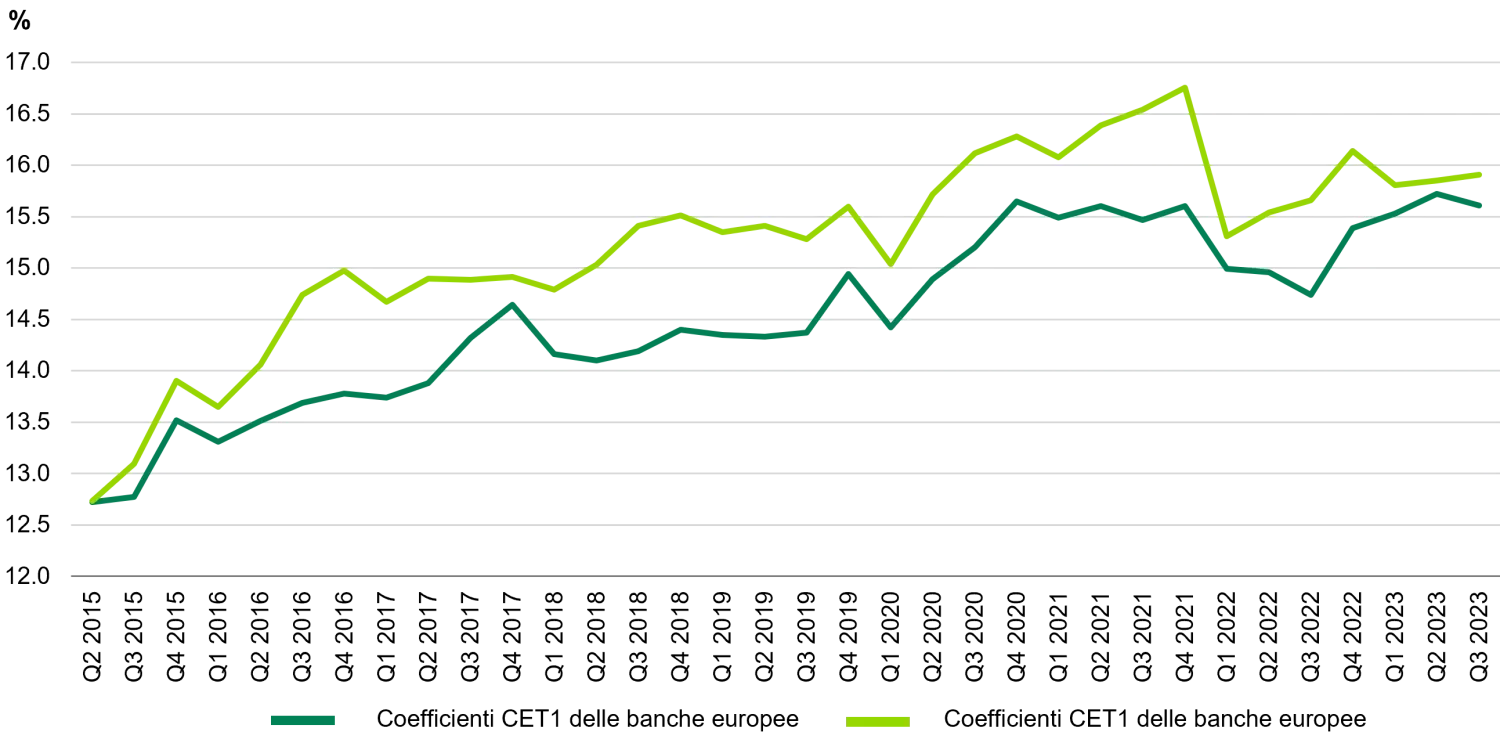
I tre indici del credito IG riportati nel precedente grafico si posizionano saldamente sulla frontiera efficiente, ma l’indice a 1-3 anni evidenzia chiaramente la volatilità più bassa, come ci si attenderebbe, poiché ha intrinsecamente la duration più corta. Tuttavia, questo secolo ha dimostrato che, a fronte di curve dei rendimenti normalmente inclinate verso l’alto, la volatilità aggiuntiva dell’IG con duration più lunga (1-5Yr IG o All Maturity IG) è stata compensata da un ritorno totale più elevato che ha accompagnato tale maggiore volatilità. Passando all’HY, possiamo vedere che questo segmento ha prodotto un ritorno totale leggermente inferiore nel corso di questo secolo rispetto all’All Maturity IG e una volatilità superiore di quasi un punto percentuale rispetto all’IG – e ciò significa che i rendimenti dell’HY non sono sufficientemente elevati da raggiungere la frontiera efficiente, almeno in base ai rendimenti di questo secolo. I Treasury statunitensi (UST), pur avendo evidenziato livelli di volatilità sostanzialmente simili all’All Maturity IG, hanno generato un rendimento annualizzato nettamente inferiore, che li posiziona molto lontano dalla frontiera efficiente. Naturalmente, il vantaggio offerto dai Treasury è la liquidità, anche in periodi di stress – seppure a fronte di un costo molto elevato in termini di impatto sui rendimenti rettificati per il rischio.
Per questi motivi credo che l’IG a breve termine dovrebbe costituire una componente fondamentale di qualunque portafoglio – i solidi rendimenti rettificati per il rischio costantemente generati sono difficili da battere e, su base rettificata per il rischio, da inizio secolo l’IG ha ampiamente sovraperformato HY e UST.
Parte 3: perché le attuali curve dei rendimenti piatte sono indicative di breakeven massimizzati nell’IG a breve termine
Durante la frenesia dei rialzi dello scorso anno e a fronte dei conseguenti timori di rallentamento economico e recessione generalizzata, nel 2022 le curve dei rendimenti hanno registrato una netta inversione di tendenza, mantenuta anche dopo i recenti fallimenti bancari negli Stati Uniti. Ciò significa non soltanto che i rendimenti hanno raggiunto il picco nel tratto a brevissimo termine della curva, ma anche che gli investitori non ottengono alcun extra rendimento a fronte del rischio di maggiori perdite di capitale assunto investendo in obbligazioni con duration più lunga. Inoltre, l’extra rendimento generato dalle obbligazioni con un «roll-down sulla curva» non viene soltanto annullato, ma si trasforma in un «roll-up» quando il rendimento delle obbligazioni a più lunga scadenza aumenta all'avvicinarsi della scadenza in una curva invertita – si veda il Grafico 4 qui sotto:
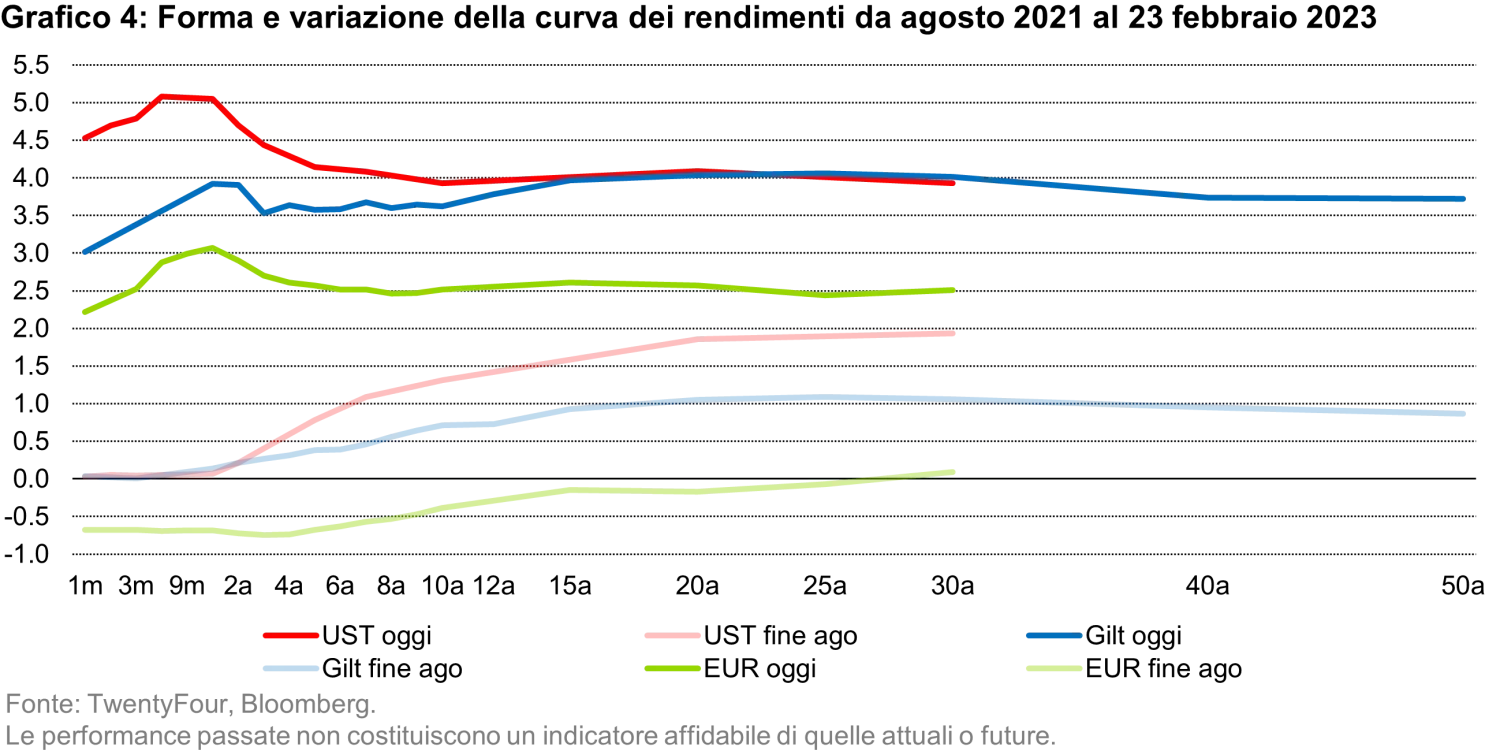
Come evidenziato dalla linea rossa nel grafico, relativa ai Treasury statunitensi, i rendimenti massimi si ottengono sulle scadenze comprese tra 6 e 18 mesi, mentre i rendimenti delle obbligazioni a 3, 4 e 5 anni subiscono diminuzioni piuttosto significative. Poiché la curva dei rendimenti è molto piatta, le obbligazioni con scadenze superiori a 5 anni non generano alcun extra rendimento; quindi, perché prendersi la briga di assumere un rischio a 10 o 30 anni? Inoltre, acquistando un’obbligazione a 5 anni e tenendola per alcuni anni, invece di assistere al normale roll-down di una moderata plusvalenza dovuta al trascorrere del tempo e che porta a un rendimento più basso con una curva dei rendimenti inclinata verso l'alto, con una curva invertita come questa, il rendimento della stessa obbligazione a 5 anni aumenta, poiché diventa un’obbligazione a 4 anni e poi a 3, con conseguenti perdite di capitale e un rendimento iniziale inferiore a quello che si sarebbe ottenuto, ad esempio, con un’obbligazione a 2 anni.
Una particolare «caratteristica» delle attuali curve piatte è che gli indici del credito IG con scadenze diverse offrono rendimenti identici. Non ricordo di aver mai visto nulla di simile nella mia carriera, ma in questo momento le tre scadenze del rendimento dell’indice ICE/BAML Global IG illustrate nella tabella qui sotto generano esattamente lo stesso rendimento:
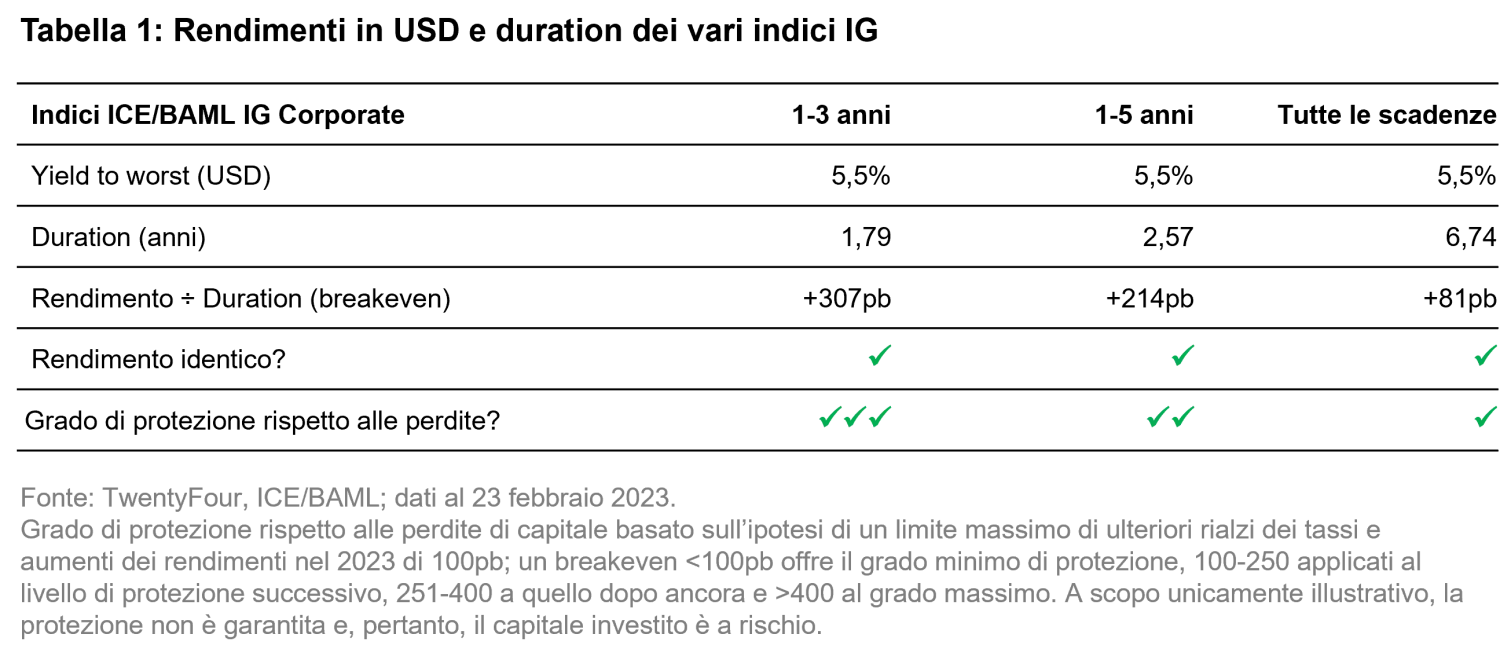
Mentre i rendimenti sono uguali, naturalmente la duration cambia; ciò significa che il «rendimento di breakeven» di ciascuna scadenza è profondamente diverso. Il rendimento di breakeven è un concetto semplice e rappresenta l’aumento di rendimento necessario per ottenere una perdita di capitale esattamente e inversamente corrispondente al rendimento attuale dell’obbligazione (o indice o portafoglio) tale per cui l’investitore otterrebbe un rendimento esattamente dello 0% in un periodo di investimento di 12 mesi. In altre parole, quanto deve aumentare il rendimento per avere una perdita di capitale che compensa esattamente il rendimento di un anno? Per calcolare tale valore, basta dividere il rendimento per la duration; pertanto, nei precedenti esempi, il numeratore rimane lo stesso in ciascun caso, ovvero il 5,5%. Tuttavia, i denominatori più bassi (duration) degli indici a più breve scadenza indicano una protezione di breakeven di gran lunga maggiore per gli indici a 1-3 e 1-5 anni rispetto all’indice All Maturity.
Nei mercati attuali, ciò significa che la protezione di breakeven relativa all’indice 1-3Yr IG è di 307pb; di conseguenza, il rendimento di tale indice dovrebbe superare l’8,5% per avere un rendimento totale negativo in un orizzonte di 12 mesi. Il rendimento di breakeven dell’indice 1-5Yr IG è inferiore, ma rimane a un livello interessante di 214pb, che continuerebbe a fornire una protezione significativa dall’aumento dei rendimenti quest’anno, a fronte di un rendimento totale superiore al 7,5%. Infine, il calcolo del breakeven per l’indice All Maturity dimostra quanto la duration aggiuntiva dell’indice comprometta la protezione di breakeven, lasciando uno spazio di manovra di soli 81pb a fronte di un aumento dei rendimenti quest’anno, e portando il rendimento al 6,31%. Per me, 81pb rientrano nel range dei possibili livelli raggiungibili da tassi di interesse e rendimenti creditizi quest’anno, con un rischio nettamente superiore di un rendimento totale pari a zero o addirittura negativo, nel caso in cui i rendimenti dovessero crescere più di 81pb. Per contro, gli indici a più breve termine fornirebbero una protezione maggiore in caso di aumento di volatilità e rendimenti.
Tuttavia, è possibile migliorare ulteriormente la protezione di breakeven attraverso una gestione attiva e una focalizzazione dei portafogli su obbligazioni e opportunità migliori. Ad esempio, grazie alla concentrazione sui nostri settori e titoli preferiti, Vontobel Fund – TwentyFour Absolute Return Credit Fund (ARC) oggi vanta un rendimento in USD del 7% circa (rendimento in GBP del 6,01%), e una duration di 1,4 anni, come si evince dal grafico qui sotto:
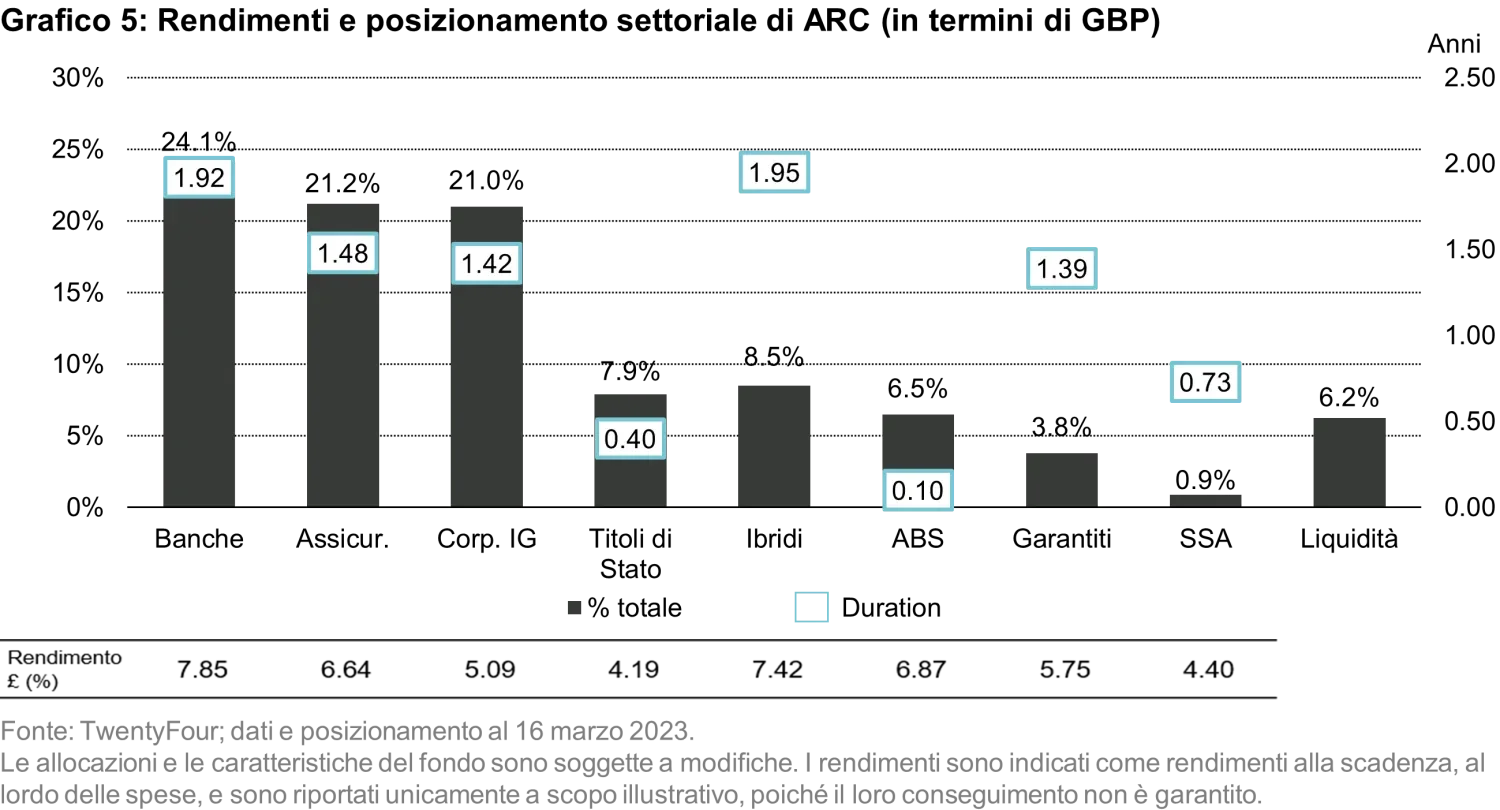
Ciò significa che il rendimento di breakeven di ARC in USD è del 6,6% / 1,41 = 4,68%, o 468 punti base! Penso che una protezione dall’aumento dei rendimenti di 500 punti base sia una protezione notevole contro possibili perdite impreviste causate nel 2023 da ulteriori aumenti dei tassi terminali, inflazione ancora vischiosa, o crescenti timori sulle banche di comunità statunitensi di piccole dimensioni, ad esempio. Inserendo ARC nella precedente tabella, possiamo notare il miglioramento ottenibile attraverso la gestione attiva:
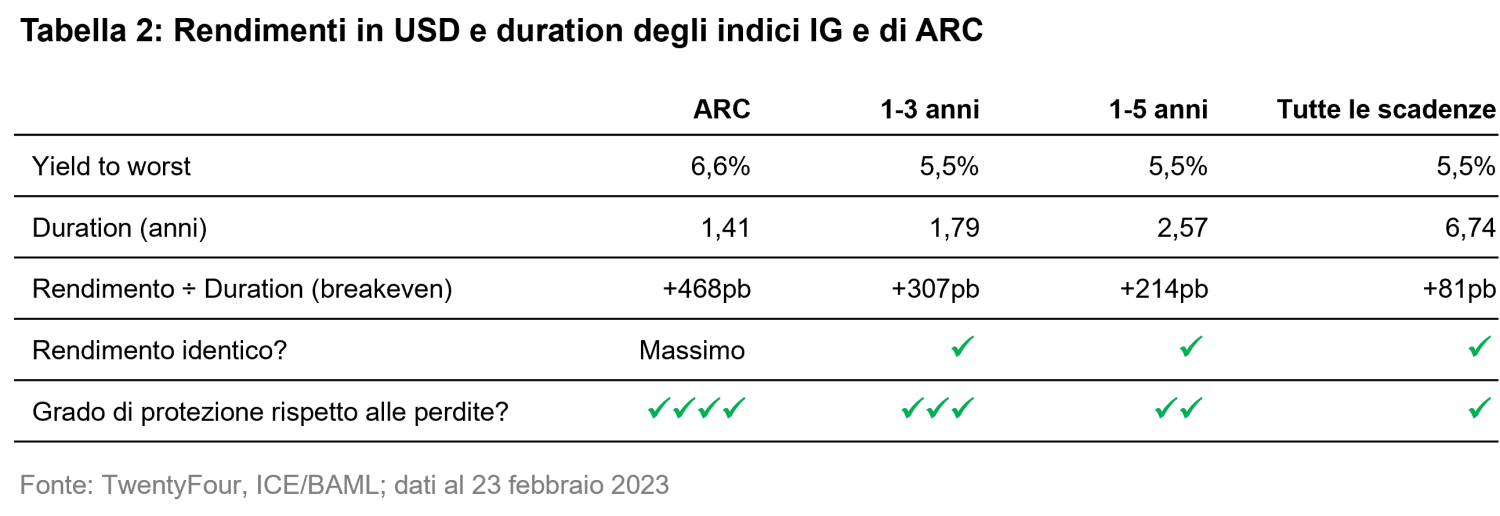
E quel rendimento in USD del 6,6% non è definitivo, poiché oltre un terzo del portafoglio giunge a scadenza nel 2023. Confido che le obbligazioni in scadenza e i relativi rimborsi di capitale che confluiranno nel fondo consentiranno ai PM di incrementare il rendimento nel corso dell’anno, anche se la situazione di mercato di rendimenti e spread ampi non dovesse cambiare. Infatti, penso sia piuttosto probabile che il rendimento in USD possa superare il 7,5% nei prossimi mesi, reinvestendo, ad esempio, il capitale in obbligazioni a 18 mesi o 2 anni.
Per questo motivo, penso che l’IG a breve termine sia la scelta migliore per il 2023. Sarà possibile ottenere un rendimento del 7% o eventualmente superiore se il mercato non sarà colpito da un’ondata di vendite. E anche in quel caso, gli investitori avranno già assunto una protezione di 468pb che, a mio avviso, offre un elevato grado di tranquillità a qualunque investitore che, come me, è attento ai rischi a breve e lungo termine che hanno ancora il potenziale di erodere il capitale investito in asset più rischiosi.
Sintesi
Nel complesso, penso che mantenere una duration corta (che contribuisce a proteggere il capitale), investire nel credito IG (che ha offerto rendimenti rettificati per il rischio costantemente positivi e presenta un rischio di default contenuto) e investire nel tratto a breve della curva (che consente di massimizzare il rendimento) sia davvero la scelta migliore per quest’anno.
Il punto di forza dell’attuale opportunità è che, anche se alla fine le altre asset class dovessero sovraperformare l’IG a breve termine nel 2023, l’IG a breve termine consente comunque di conseguire un rendimento interessante e, allo stesso tempo, mantenere il capitale relativamente protetto e la volatilità bassa.
Non sono state molte le occasioni nella mia carriera in cui ho potuto affermare con certezza che l’IG a breve termine sovraperformerà le altre asset class, ma il 2023 è una di quelle.
Informazioni importanti
Quelle esposte sono le opinioni di TwentyFour al 21 marzo 2023: tali opinioni sono soggette a modifica e possono inoltre non essere condivise da altre entità del Gruppo Vontobel. TwentyFour, le sue affiliate e i singoli individui associati ad essa possono (con diverse capacità) detenere posizioni o trattare titoli (o derivati ad essi relativi) identici o simili a quelli qui descritti. Eventuali proiezioni, previsioni o stime espresse in questa sede si basano a loro volta su svariate stime e ipotesi. Non vi sono garanzie del fatto che le stime e ipotesi riferite alla performance finanziaria futura di Paesi, mercati e/o investimenti si rivelino precise, e i risultati effettivi potrebbero differire in maniera significativa. L’inclusione di proiezioni o previsioni non va considerata come un’indicazione che TwentyFour o Vontobel le ritenga fattori predittivi attendibili di eventi futuri e pertanto non si deve fare affidamento su di esse .
L’autore
L’autore
Temi:
Visualizza il prossimo:
Mercati vs macro: seguire i fondamentali nel reddito fissoInsight correlati

Mercati vs macro: seguire i fondamentali nel reddito fisso

Flash Fixed Income: perché i mercati potrebbero sbagliare sui rialzi dei tassi

The macro trends shaping global markets

Fixed Income 101: la liquidità

How hyperscaler issuance is reshaping the Treasury curve
