
Por qué el segmento IG a corto plazo es la mejor “apuesta” en 2023
TwentyFour
Resulta cada vez más evidente que la rápida retirada de liquidez tanto por el final de los programas de inyección de dinero en 2022 como por los efectos retardados de las enormes subidas de tipos en todo el mundo el pasado año, está ya sintiéndose en la economía real. Desde la caída de la firma de criptomonedas FTX hasta los muy recientes colapsos bancarios en EE.UU., unido a un retroceso muy significativo de los datos industriales recogidos en el informe de la Empire State Survey, sugieren un entorno en el que el aumento del coste del capital está siendo verdaderamente importante. Es importante, sin duda, a efectos de liquidez, pero también de la asignación eficiente de capital para el uso productivo a largo plazo, y no solo como parches temporales a corto plazo para los activos financieros (o virtuales) de riesgo.
El mercado de renta fija, en toda su multitud de subsectores, se encontró en el epicentro de este desastroso año, siendo de hecho el peor activo: 2022 fue el peor año que se recuerda para los bonos; ¿podría 2023 ser igual de malo para otras clases de activos?
A corto plazo es muy difícil predecir qué activos, o clases de activos, podrían ser las siguientes víctimas de la reducción de liquidez y la subida de los costes de capital, si bien el sector inmobiliario es, quizás, una de las clases más obvia. El año pasado, los propietarios de inmuebles comerciales se apresuraron a dar cobertura a los tipos de interés ante las subidas de 450 puntos básicos por parte de la Fed y de 400 puntos básicos por parte del Banco de Inglaterra y muchos de los que no adquirieron esas coberturas incumplieron o estuvieron a punto de incumplir los compromisos financieros relativos a tipos de interés establecidos en sus instrumentos de financiación a causa de estas subidas tan acusadas de los costes. Ahora, además, parece que algunos de ellos están incurriendo en incumplimiento de nuevo, o a punto de incumplir, el compromiso financiero de mantener el LTV (porcentaje de financiación sobre el valor estimado) acordado, debido a las revaloraciones de los activos que las entidades acreedoras están exigiendo para ajustarlos a la subida de las yields de los tipos sin riesgo. De manera oficiosa, nos están llegando noticias sobre grandes programas de ventas en todo el sector, incluso de inmuebles singulares, y creo que esta presión vendedora (forzada y no forzada) seguramente agravará las pérdidas de capital en activos inmobiliarios después del doloroso proceso de ajustes de yields por el que pasó el mercado de renta fija en 2022.
Por otro lado, creo que el clima de convencimiento que se extendió en el cuarto trimestre de 2022 y enero de 2023 por los diversos segmentos del mercado sobre la posibilidad de “aterrizajes suaves” o, incluso, de ausencia de aterrizajes, no parece ahora justificado. Incluso durante la reciente presentación del presupuesto de primavera por el ministro de Economía del Reino Unido, se anunció con cierto júbilo que, de acuerdo con las nuevas proyecciones realizadas, el Reino Unido evitará una recesión en 2023, lo que bien podría ser, aunque, a mi juicio, todavía es demasiado pronto para lanzar las campanas al vuelo. En mi opinión, el rápido final dado a 13 años de dinero fácil y barato, y el endeudamiento asociado, no se ha hecho sentir todavía en su totalidad, y sin duda nos sorprenderá de maneras insospechadas en el próximo año, más o menos. Y ahora que se nos ha recordado, de nuevo, que ni siquiera los activos líquidos están libres de riesgo, ¿existe algo a lo que puedan recurrir los inversores este año para la preservación de capital y la obtención de unos rendimientos aceptables sobre ese capital?
En pocas palabas, sí, creo que existe: el crédito Investment Grade a corto plazo. Ahora mismo, este segmento disfruta principalmente de tres circunstancias que lo hacen interesante a mi juicio; primera, a causa del enorme incremento de las yields el año pasado, en línea con las subidas de los tipos, la valoración actual, especialmente en la parte corta de la curva, ha alcanzado un nivel extraordinario históricamente; segunda, el perfil tradicionalmente favorable de retorno ajustado al riesgo que, de forma sistemática, proporcionan los instrumentos IG a corto plazo es siempre bienvenido en las carteras, y especialmente ahora, en un entorno que probablemente siga siendo volátil; y, tercera, el aplanamiento que presentan hoy las curvas de tipos en gran medida significa que no hay yield adicional en el crédito a más largo plazo, de modo que, ¿para qué asumir un riesgo adicional para el capital cuando puedes obtener la misma yield en el segmento corto plazo?
Parte 1: El incremento de las yields
2022 fue un año desastroso para los inversores en renta fija. La inflación que, según la Reserva Federal, iba a ser solo “transitoria”, demostró pronto lo equivocada que estaba, obligando entonces a la Fed a subir tipos hasta 450 puntos básicos durante el año natural de 2022. Yo trabajaba en el mercado de renta fija en 1994 y siempre pensé que los 250 pb de las subidas que realizó la Fed ese año iban a ser el mayor encarecimiento del dinero que iba a ver en mi trayectoria profesional. Por desgracia, no iba a ser así, en cuanto la Fed se dio de bruces con la realidad y decidió hacer subidas de casi el doble de las realizadas 30 años antes, y que creo que no han terminado todavía. La desviación de la inflación y, por tanto, de los tipos, provocó inmensas pérdidas en la renta fija, como se muestra a continuación:
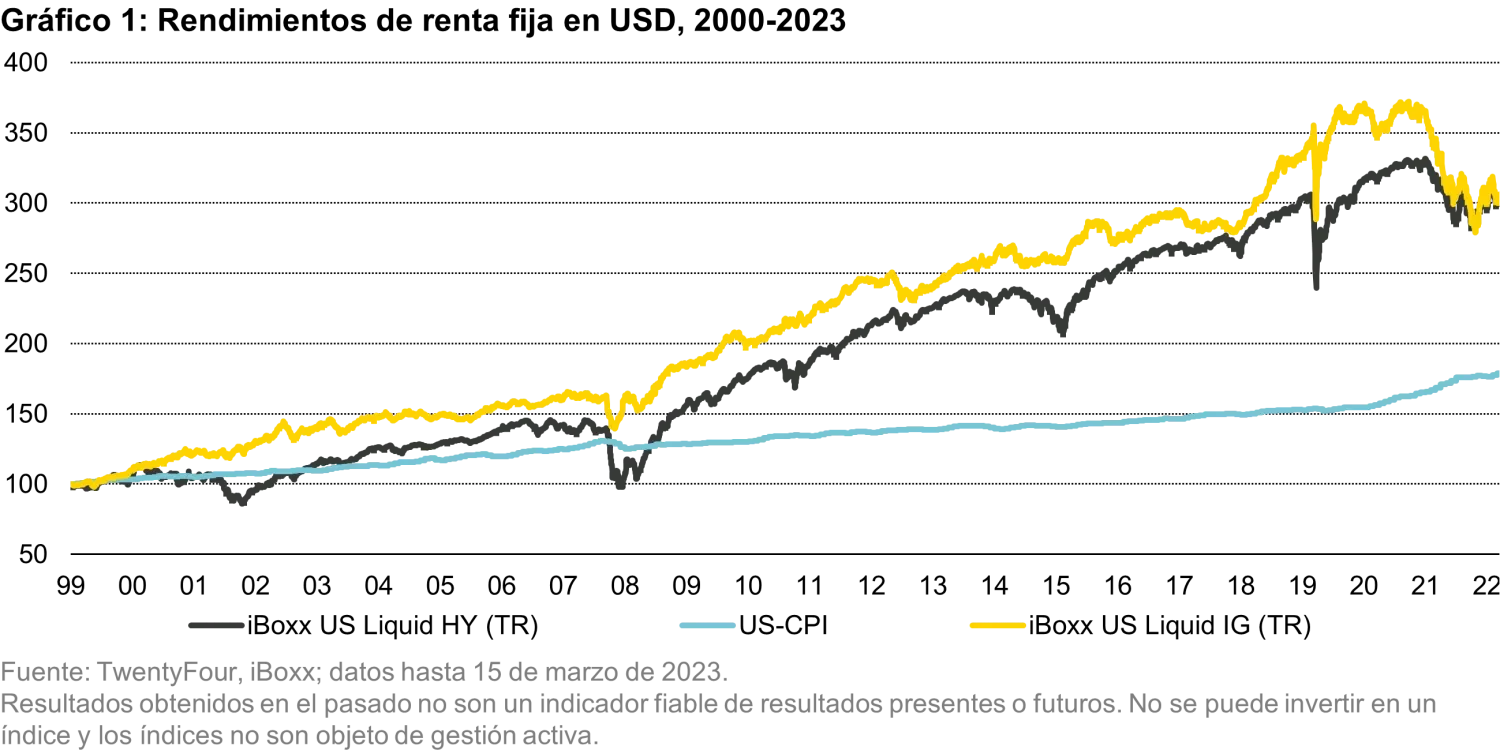
Como se puede ver en el Gráfico 1, las pérdidas en el segmento IG fueron de casi el doble que las del segmento HY en 2022, que constituye un underperformance nunca vista antes en este siglo. Tanto en periodos de calma como de estrés, el segmento IG ha superado sistemáticamente al de HY, con menores detracciones y menos volatilidad. Pero en 2022, la doble duración de los bonos IG frente a la de los bonos HY causó el doble de pérdidas, mientras que las subidas de yields fueron equiparables. Así pues, ¿significa esta importante caída de una clase de acciones tradicionalmente más segura que existe una oportunidad de compra fantástica?
En mi opinión, depende de dónde desee invertir en la curva de tipos. Tal como yo lo veo, el final de las políticas monetarias expansivas (la estrategia Q.E.) y la consiguiente reducción de la liquidez en los mercados y las economías significa que el crédito a largo plazo sigue siendo caro debido al significativo aplanamiento de las curvas de tipos. En un mundo en el que ha desaparecido ese comprador de dimensiones casi infinitas al que no le preocupa el precio, el precio sí importa para todos los demás, y las yields reales positivas tienen un papel importante que jugar en la atracción de compradores de larga duración que tienen muy en cuenta el precio.
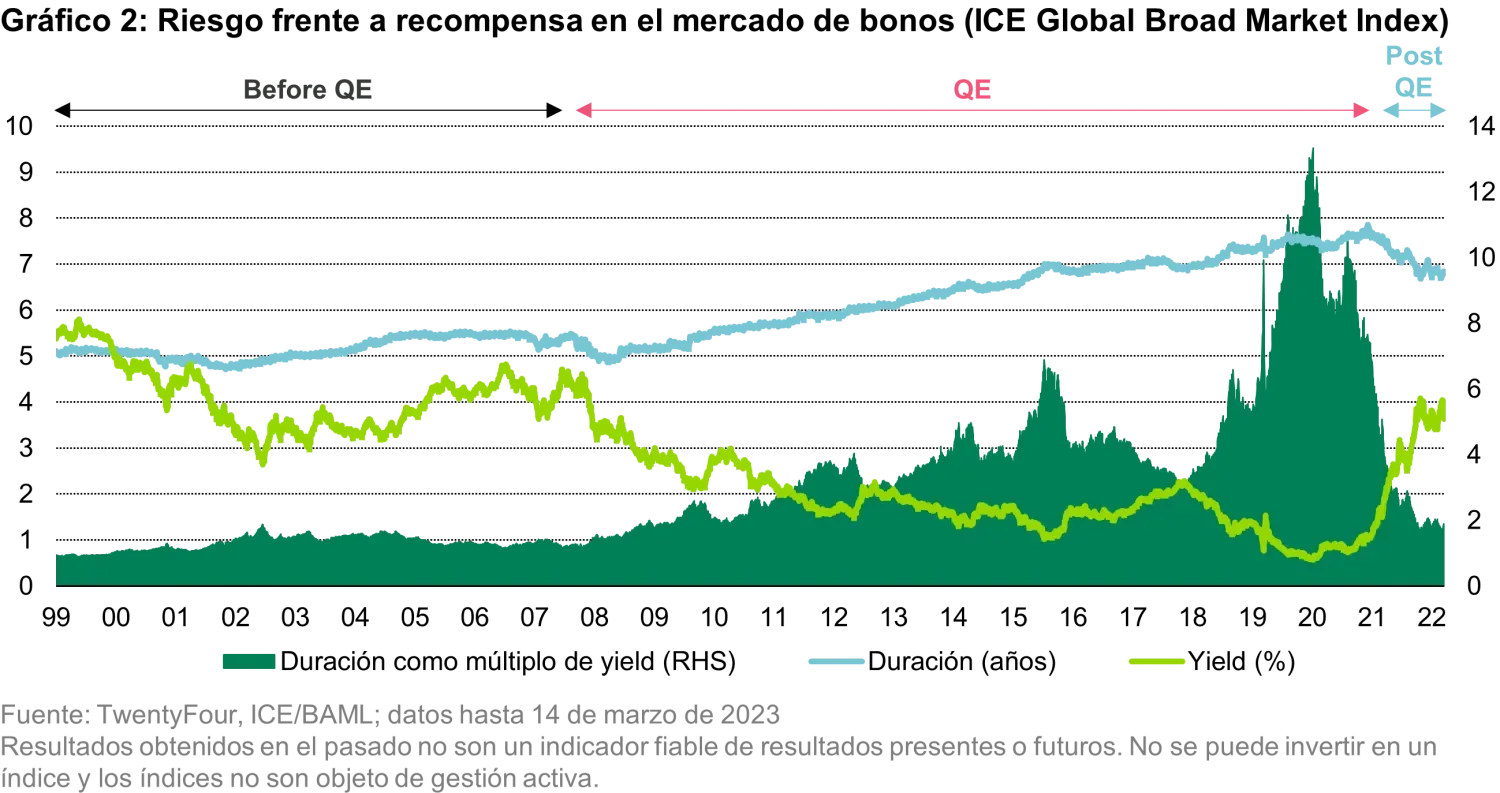
Como puede verse en el Gráfico 2, el prolongado retroceso de las yields (recompensa) bajo las políticas expansivas (Q.E.), quedó compensado por el correspondiente incremento de la duración (riesgo de tipos de interés) del mercado de bonos, de modo que al final de 2022, las yields eran tan bajas y la duración tan alta (con una relación riesgo/recompensa enormemente desequilibrada) que un aumento del 1% a partir de ese punto provocaría pérdidas de capital equivalentes a 13 años de yield (área de color verde). Durante 2022, se produjeron esas pérdidas de capital, hasta ese grado e incluso más.
Con esos dolorosos ajustes del año pasado, la línea verde claro que representa a las yields en el gráfico se elevó hasta casi la mitad del rango anterior a los programas Q.E. de inyección de liquidez, lo que significa, a mi juicio, que el mercado de bonos ya no es tan extremadamente caro, aunque no está libre de riesgos, especialmente ante la escasa probabilidad de que la política monetaria vuelva a ser expansiva en los próximos dos años si la inflación subyacente se mantiene por encima del 5%. Sin estos programas Q.E. de inyección de liquidez, ¿cuál es el rango “normal” de las yields: el del periodo 2009 a 2021 o el del periodo anterior a esos programas? En el segundo caso, supondría quizás que ahora mismo no es el momento de asumir riesgo de larga duración, y que, previsiblemente, la mejor manera de proteger el capital es invertir en instrumentos de menor duración.
Parte 2: Las propiedades constantes ajustadas al riesgo del segmento IG a corto plazo
El análisis de los rendimientos ajustados al riesgo a largo plazo de la renta fija en USD en este siglo muestra la siguiente frontera eficiente:
Pese a que los tres índices de crédito IG que se muestran en el gráfico se encuentran en la frontera eficiente, claramente el índice de duración entre uno y tres años tiene el menor nivel de volatilidad, como cabría esperar, dado que, por su naturaleza, tiene la duración más baja. Sin embargo, este siglo ha demostrado que, con curvas de tipos con una pendiente normalmente alcista, la volatilidad adicional del segmento IG de mayor duración, en forma de IG 1-5 años o, incluso IG en todos los rangos de vencimiento (All Maturity IG), ha quedado compensada por medio de retornos totales superiores dentro de esa volatilidad superior. Avanzando hacia al segmento HY, puede verse un retorno total ligeramente inferior al de All Maturity IG, mostrando además una volatilidad de casi un punto porcentual más que el IG, lo que significa que los rendimientos del HY no son lo suficientemente altos como para llegar a la frontera eficiente, al menos respecto a los rendimientos de este periodo. Si nos fijamos en los bonos del Tesoro de EE.UU., aunque han presentado en general un nivel de volatilidad similar al de All Maturity IG, han registrado un retorno anualizado considerablemente inferior, lo que significa que están lejos de llegar a la frontera eficiente. Como es obvio, la ventaja que ofrecen los bonos del Tesoro EE.UU. es, en última instancia, su liquidez, incluso en periodos complicados, si bien el coste de esa liquidez es muy elevado en términos del impacto sobre los rendimientos ajustados al riesgo.
Por estas razones creo que el segmento de IG a corto plazo debería formar parte esencial de la cartera de cualquier inversor: su capacidad sólida y constante de generar rendimientos ajustados al riesgo es muy difícil de superar y, en términos de rendimientos ajustados al riesgo, en lo que llevamos de siglo, este segmento ha superado considerablemente tanto al segmento HY como a los bonos del Tesoro de EE.UU.
Parte 3: ¿Por qué los puntos medios de breakeven de las curvas de tipos actualmente planas se maximizan en el segmento IG a corto plazo?
Durante el frenesí de subidas de tipos de 2022, y el consiguiente temor a una desaceleración económica y a una situación de verdadera recesión, las curvas de tipos adquirieron una pronunciada pendiente invertida en 2022 y así permanecen desde entonces, pese a las recientes quiebras de bancos en EE.UU. Esto no solo significa que se ha llegado a los niveles máximos de las yields en la parte más corta de la curva, sino, también, que no se va a generar yield adicional para los inversores por el riesgo de mayor pérdida de capital en los bonos de duración superior. Además, no solo desaparece un retorno adicional, que se pierde con frecuencia, que podría obtenerse por la aplicación de la estrategia de “roll-down” en la curva, sino que se invierte a un “roll-up” cuando aumenta la yield de los bonos con mayor plazo de vencimiento por la pérdida de valor por el paso del tiempo (time decay) en una curva invertida; véase el siguiente Gráfico 4:
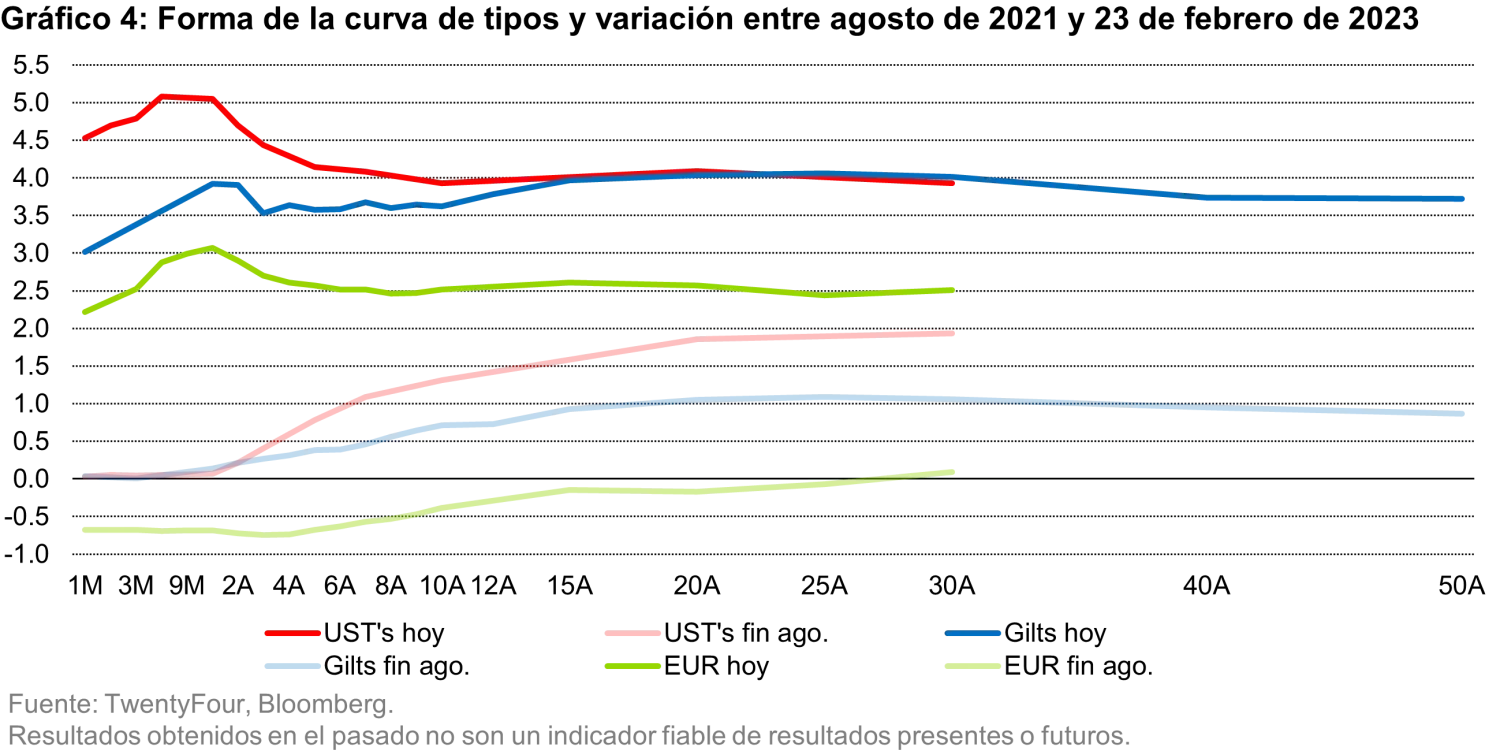
Como se desprende de la línea roja del gráfico, correspondiente a los bonos del Tesoro de EE.UU., los picos de las yields se aprecian entre los vencimientos a 6 y 18 meses, mientras que los bonos a 3, 4 y 5 años registran caídas significativas en su yield. Al ser la curva de tipos tan plana, los bonos con vencimiento a más de 5 años no reciben ninguna yield adicional, de modo que, ¿por qué molestarse en comprar riesgo a 10 o 30 años? Para qué comprar un bono a 5 años y mantenerlo en la cartera varios años, en lugar de aplicar el roll-down normal con el que obtener una pequeña ganancia de capital por la pérdida de valor según avanza el periodo de vencimiento, dando lugar a una yield inferior con una curva ascendente, cuando se tiene una curva invertida como esta, se produce un aumento de la yield de ese bono a 5 años al convertirse en un bono a 4 años y después a 3 años, causando pérdidas de capital además de una menor yield inicial de la que podría haberse obtenido en un bono a 2 años, por ejemplo.
Una “característica” particular del actual aplanamiento de las curvas de tipos es que los índices de crédito IG con diferentes plazos de vencimiento tienen yields idénticas. No puedo siquiera recordar haber visto esto antes en los años que llevo en esta profesión, pero, ahora mismo, los tres puntos de vencimiento que se indican en la tabla siguiente del índice ICE/BAML Global IG generan una yield exactamente igual:
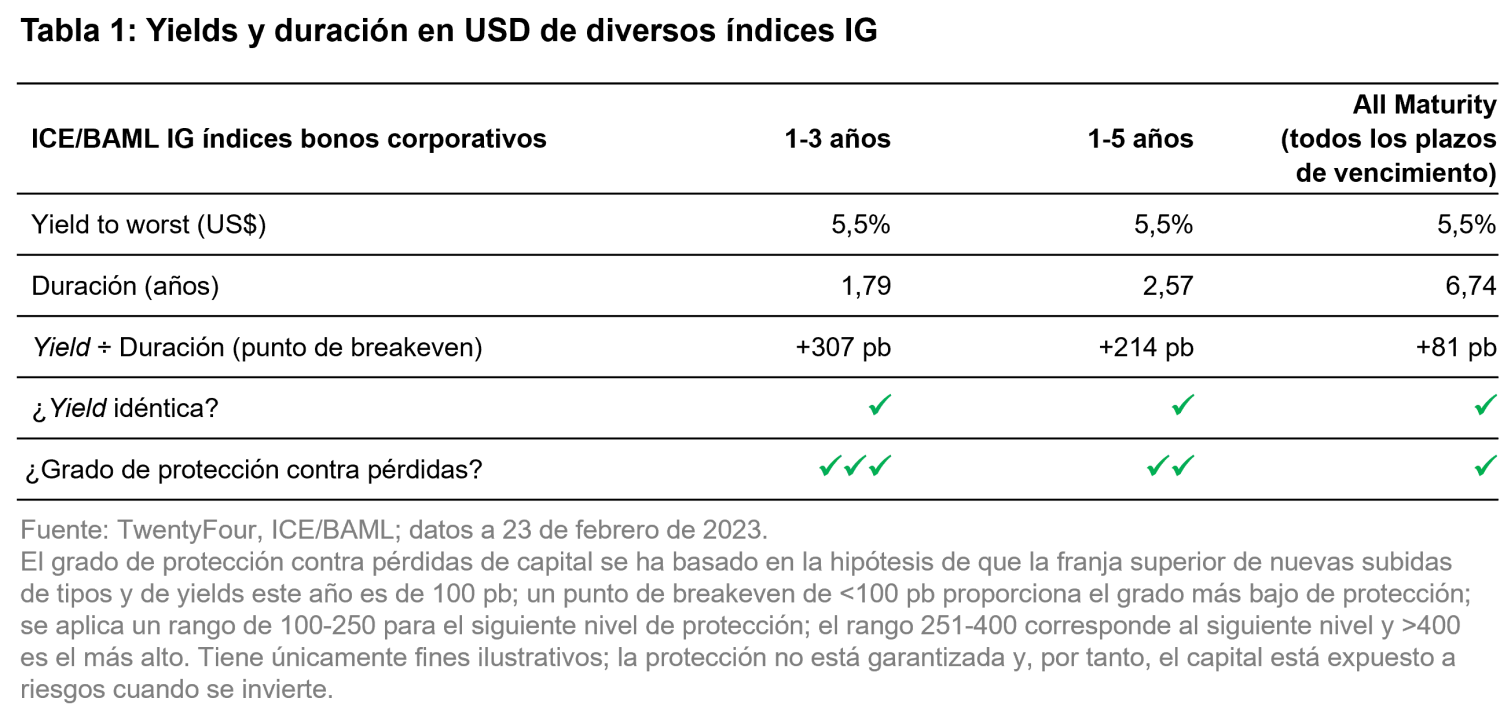
Las yields son las mismas, pero, naturalmente, la duración no lo es, lo que significa que la “breakeven yield” de cada uno es totalmente diferente. El concepto de “breakeven yield” es sencillo; se refiere al incremento de la yield que debe producirse para que la pérdida de capital coincida de manera exacta e inversa a la yield presente de ese bono (o de un índice o una cartera), de modo que el retorno para el inversor sea exactamente del cero por ciento en un periodo de tenencia de 12 meses. En otras palabras, ¿cuánto tiene que aumentar la yield para que se produzca una pérdida de capital que contrarreste exactamente el valor de la yield de un año? Para calcular esta cifra, no hay más que dividir la yield por la duración, por lo que en los ejemplos anteriores el numerador es el mismo en cada caso, en concreto un 5,5%. Sin embargo, debido a las cifras más bajas de los denominadores (las duraciones) de los índices con menor plazo de vencimiento, la protección breakeven es muy superior para el índice a 1-3 años y el índice a 1-5 años que para el índice con todos los plazos de vencimiento (All Maturity).
En los mercados actuales, esto significa que la protección breakeven en el segmento IG a 1-3 años es de +307 pb, lo que significa que la yield de ese índice tendría que aumentar a más del 8,5% para tener un retorno total negativo en un horizonte de 12 meses. En el segmento IG a 1-5 años, la yield de equilibrio es inferior, pero sigue resultando atractiva, con +214 pb, que seguiría ofreciendo una protección significativa contra las subidas de tipos este año, cuya cifra total tendría que aumentar a más del 7,5%. Por último, el cálculo del punto de equilibrio para el índice All Maturity muestra, sin embargo, hasta qué punto la duración adicional de ese índice pone en riesgo la protección breakeven: dejaría solo un margen de maniobra de +81 pb frente a la subida de tipos este año, dejando la yield en un 6,31%. En mi opinión, esos +81 pb está dentro del rango de posibilidades de cuánto podrían subir realmente los tipos y las yields del crédito este año, lo que supone un riesgo bastante mayor de retorno total cero, o incluso negativo, si los tipos suben más de esos +81 pb. Por el contrario, los índices a corto plazo proporcionarían una protección mucho mayor contra el aumento de la volatilidad y de los tipos.
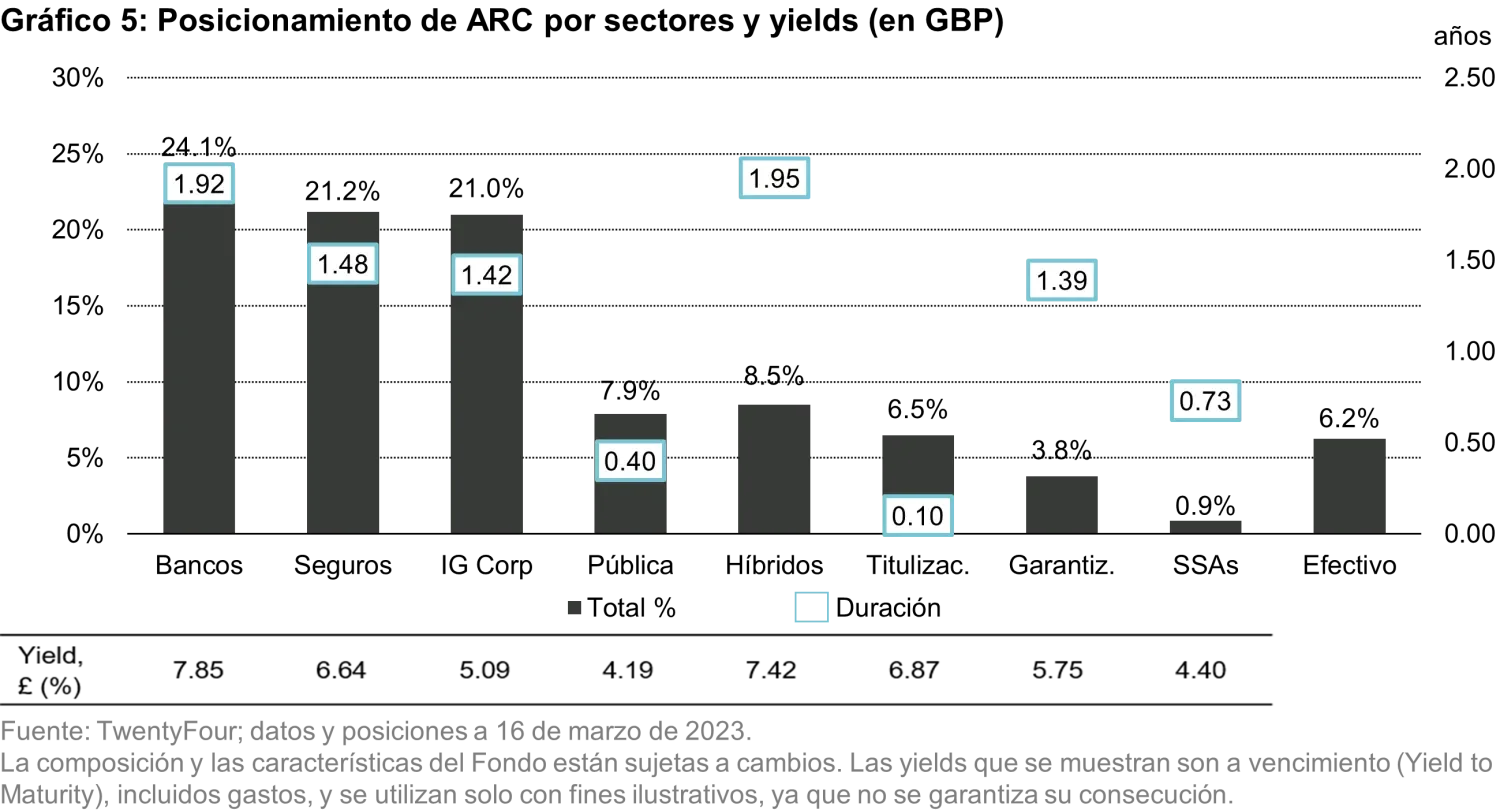
Pero es posible mejorar la protección breakeven gestionando activamente las carteras y centrándolas en mejores bonos y mejores oportunidades. Por ejemplo, gracias a dirigir el foco hacia nuestros sectores y nuestros valores favoritos, el Vontobel Fund – TwentyFour Absolute Return Credit Fund (ARC) tiene actualmente una yield en USD de alrededor del 7% (en GBP del 6,01%), y con una duración de 1,4 años, como puede verse a continuación:
Esto significa que la breakeven yield de ARC en USD es del 6.6% / 1.41 = 5%, es decir, ¡468 puntos básicos! Y creo que 468 puntos básicos de protección frente al aumento de los tipos es una cantidad enorme de protección frente a cualquier pérdida imprevista este año en caso de nueva subida de los tipos, la persistencia de la presión inflacionaria o la preocupación por los pequeños bancos de EE.UU., por ejemplo. Incluyendo el ARC en la tabla anterior, se muestra la mejora que puede conseguirse por medio de una gestión activa:
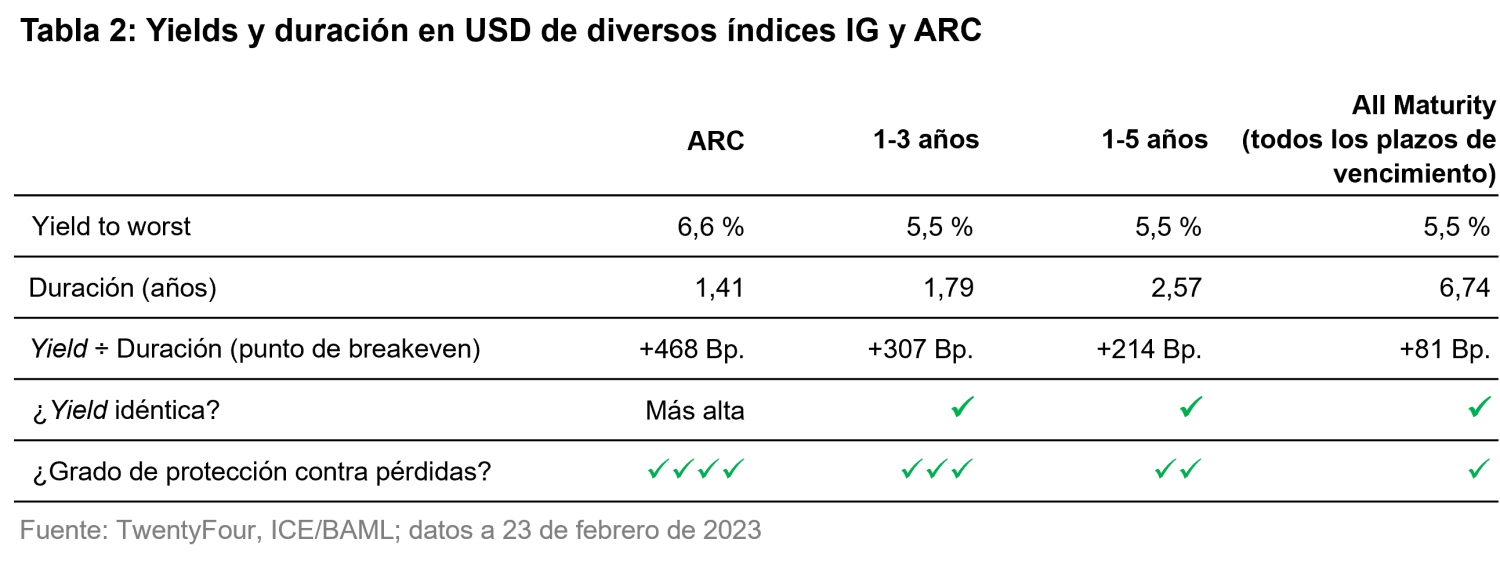
Y esa yield en USD del 6,6% no es el final de la historia, ya que más de un tercio de la cartera vence este año, 2023. Y estoy seguro de que esos bonos que vencen, y los pagos de principal que recibirá el fondo por ello, permitirá a los gestores de cartera mejorar la yield a lo largo del año, incluso aunque no varíen las yields y los diferenciales del mercado. De hecho, creo que es muy probable que la yield en USD supere el 7,5% en los próximos meses, simplemente por la reinversión de ese capital, por ejemplo, en bonos a 18 meses o 2 años
Este es el motivo por el que considero que el segmento IG a corto plazo es la “mejor apuesta posible” en 2023. Podrá obtener una yield del 7% y retornos posiblemente superiores al 7% si no se produce una desbandada en los mercados. E incluso aunque se produjera, tendrá ya de partida una protección de 468 puntos básicos y, en mi opinión, esta cifra resulta muy tranquilizadora para cualquier inversor, como yo, por ejemplo, preocupado por los riesgos a corto y largo plazo que podrían seguir afectando al capital en los activos de mayor riesgo.
En resumen
Como conclusión de todo lo expuesto, creo que la combinación de una duración corta (para ayudar a proteger el capital), el posicionamiento en el segmento de crédito IG (en el que los retornos ajustados al riesgo se han mantenido continuamente positivos, y con riesgo bajo de impago) y la inversión en la parte corta de la curva de tipos (en la que pueden maximizarse las yields) es, literalmente, “la mejor apuesta posible” este año.
La belleza de la oportunidad en este momento es que, incluso aunque otras clases de activos terminen registrando una mejor rentabilidad relativa que el crédito IG a corto plazo en 2023, todavía podrá conseguir un retorno interesante en ese segmento, al tiempo que mantiene relativamente seguro el capital y un nivel bajo de volatilidad.
No ha habido muchos momentos en mi carrera en que haya podido afirmar con convencimiento que el segmento IG a corto plazo batirá a todos los demás, y 2023 es uno de ellos.
Información importante
Lo que aquí se expone representa las opiniones de TwentyFour a 21 de marzo de 2023, susceptibles de variación, y es posible que no las compartan otras entidades del Grupo Vontobel. TwentyFour, las entidades de su grupo y las personas relacionadas con ellas (ejerciendo diversas funciones) mantienen posiciones o negocian con valores (o derivados relacionados) idénticos o similares a los que se describen en este documento. Las proyecciones, previsiones o estimaciones a las que se hace referencia en este documento se basan en diferentes presunciones e hipótesis. No puede garantizarse la precisión de esas presunciones o hipótesis con relación a la evolución financiera futura de países, mercados o inversiones y los resultados finales pueden diferir de manera significativa. La inclusión de proyecciones o previsiones no debe entenderse como una indicación de que TwentyFour o Vontobel consideran que esas proyecciones o previsiones predicen de manera fiable eventos futuros y no deberán utilizarse como tales.
Sobre el autor
Sobre el autor
Temas:
Insights relacionados

Mercados frente a macro: seguir los fundamentales en renta fija

El resplandor de la renta fija: subidas de tipos, los mercados podrían equivocarse

The macro trends shaping global markets

Fixed Income 101: la liquidez

How hyperscaler issuance is reshaping the Treasury curve
