
Investire è una decisione attiva
Asset management
Investire è una decisione attiva. Nel momento in cui decidono la strategia di allocazione del proprio capitale, gli investitori operano una scelta attiva con la selezione delle opportunità più idonee a livello di asset class, settore, segmento e titolo. Da un contesto di mercato caratterizzato da tassi d'interesse ridotti ed elevati livelli di liquidità, nel 2018 ci stiamo spostando verso un regime mutato che pone nuove sfide agli investitori. Mark Holman, CEO di TwentyFour Asset Management, e Roger Merz, Responsabile della gestione dei portafogli mtx, si confrontano sul tema della gestione attiva e sulle ragioni per cui nel 2018 risulta particolarmente importante adottare un approccio attivo per superare la media sui mercati azionari e obbligazionari.
Cosa significa per lei essere un investitore attivo?
Mark Holman: In ambito obbligazionario, prendere una decisione attiva in materia di investimenti significa assumere la giusta dose di rischio. Le tipologie di rischio insite nelle obbligazioni sono rischio di tasso di interesse, rischio di credito e rischio valutario, tre rischi che sono combinati in modo diverso in ciascuna obbligazione. Quando si costruisce un portafoglio a reddito fisso, è fondamentale assumere solo la dose di ciascun rischio a cui si è disposti a esporsi. Ecco cosa significa essere un investitore attivo sul mercato obbligazionario.
“Prendere una decisione attiva in materia di investimenti significa assumere la giusta dose di rischio”.
Roger Merz: Essendo un investitore azionario, ho un’opinione diversa su questo tema. Sfruttare allettanti inefficienze di prezzo nei mercati azionari rappresenta il fulcro di un approccio di investimento attivo. La valutazione è fondamentale in questo caso, perché il segreto è identificare il più elevato grado di inefficienza al prezzo più basso possibile. Non è affatto facile individuare questo tipo di opportunità dal momento che spesso emergono non tanto per ragioni analitiche evidenti quanto piuttosto per ragioni “anti-analitiche”, come l’orientamento a breve termine del mercato, il fraintendimento di una situazione e la discrepanza tra realtà e percezione del mercato. In tali casi si aprono temporaneamente finestre di opportunità di cui può approfittare un abile gestore attivo.
Perché l'investimento attivo è particolarmente importante nel 2018?
Roger Merz: I motivi sono diversi. Dalla fine della crisi finanziaria, abbiamo operato in un mercato “quasi” unidirezionale per un paio di anni. Nella maggior parte dei mercati, i tassi di interesse erano ridotti, gli utili aziendali stavano recuperando gradualmente terreno e i mercati sviluppati sovraperformavano le controparti emergenti. Per diversi anni, gli investitori sono riusciti a guadagnare mediante l'acquisto e la detenzione dei cosiddetti bond proxy, ossia titoli azionari con caratteristiche di tipo obbligazionario. Spesso si tratta di titoli di società difensive, come quelle operanti nel settore dei beni di consumo di base che hanno tratto particolare vantaggio dalla diminuzione dei tassi di interesse. Dopo l'aumento dei tassi di interesse da parte degli Stati Uniti, siamo di fronte a un mondo sempre più diviso in cui le banche centrali di UE e Giappone non stanno al passo della Fed in termini di intervento sui tassi. Ciò determina un aumento della volatilità sui mercati azionari mentre il mercato è diventato meno tollerante, operando differenziazioni più nette rispetto al passato tra vincitori e vinti. Ma soprattutto ci aspettiamo una svolta stilistica da parte del mercato. Se per circa un decennio i titoli orientati alla crescita hanno sovraperformato le azioni value, ora ci aspettiamo che la situazione cambi e che lo stile value inizi a sovraperformare quello growth dato che, con una crescita globale sincronizzata, gli investitori sono meno propensi a pagare un premio per la crescita. Svolte stilistiche di questa portata rappresentano eccezionali opportunità per gli investitori attivi. /p>
Mark Holman: Sono d'accordo, la gestione attiva è essenziale in questo momento del ciclo. Le attuali condizioni del mercato sono nettamente diverse rispetto all'eccesso di liquidità che ha caratterizzato il periodo successivo alla crisi finanziaria. Le misure di stimolo utilizzate dalle banche centrali hanno favorito tutti i mercati obbligazionari; i tassi di interesse sono scesi e i tassi di default delle imprese hanno raggiunto livelli ridotti. In tale contesto, la maggior parte delle strategie obbligazionarie, attive o passive, ha archiviato buoni rendimenti, anche se da un bravo gestore attivo ci si aspetterebbero performance superiori all’indice. Ora invece la situazione si è complicata dato che ci avviciniamo alla fine del ciclo del credito. I tassi di interesse sono in aumento e i tassi di default potrebbero presto risalire. In questo momento, riteniamo che l’85 percento del mercato obbligazionario globale risulti problematico. I gestori che assumono la medesima esposizione di duration dell’indice probabilmente quest’anno avranno meno successo. Per gli investitori diventa necessario essere più selettivi. È opportuno scegliere con attenzione le obbligazioni a seconda dell’area geografica, del settore, dell’emittente e della tipologia di obbligazioni per assicurarsi di aver assunto il giusto mix di rischio in base all’evoluzione delle condizioni. Sfruttando questa flessibilità, diventa possibile puntare al conseguimento di rendimenti positivi durante tutto il ciclo economico.
Quali sono le insidie di una gestione degli investimenti attiva?
Mark Holman: Il limite maggiore quando si utilizza un approccio attivo è rappresentato dalle dimensioni. Quando vi sono ingenti capitali da gestire, non si può essere così selettivi come si dovrebbe e ci si trova spesso a replicare l’andamento dell’indice; spostandosi verso parti più liquide ed estese del mercato per investire tutto il capitale, si finisce quindi per prendere quello che il mercato può offrire. In sostanza, quando un gestore attivo è troppo grande, rischia di investire come un fondo passivo o indicizzato in quanto non dispone della flessibilità necessaria per essere dinamico e assumere il posizionamento desiderato.
“Per un investitore attivo il più grande ostacolo è l'arroganza intellettuale”.
Roger Merz: Credo che per un investitore attivo il più grande ostacolo sia l'arroganza intellettuale. Per investire in maniera remunerativa, è necessario prendere distanza dalla massa, arrivando talvolta ad adottare approcci del tutto contrarian che portano con sé una sensazione di disagio. Inoltre, le anomalie di prezzo non si verificano tanto spesso. Pertanto, per quanto importante sia l’identificazione di queste anomalie per un investitore attivo, risulta altrettanto importante rendersi conto di quando si cade in errore. E perché si dovrebbe cadere in errore? Perché si giunge a conclusioni sbagliate o perché non si azzeccano i tempi. In entrambi i casi se ne paga il prezzo. Pertanto, per un investitore attivo è fondamentale fare affidamento sulle proprie convinzioni ma al contempo restare sufficientemente umili da accantonare le proprie convinzioni quando il mercato dimostra di aver ragione. Gli investitori attivi di maggior successo tendono a essere quelli che fanno meno errori.
Può farci qualche esempio di investimento attivo?
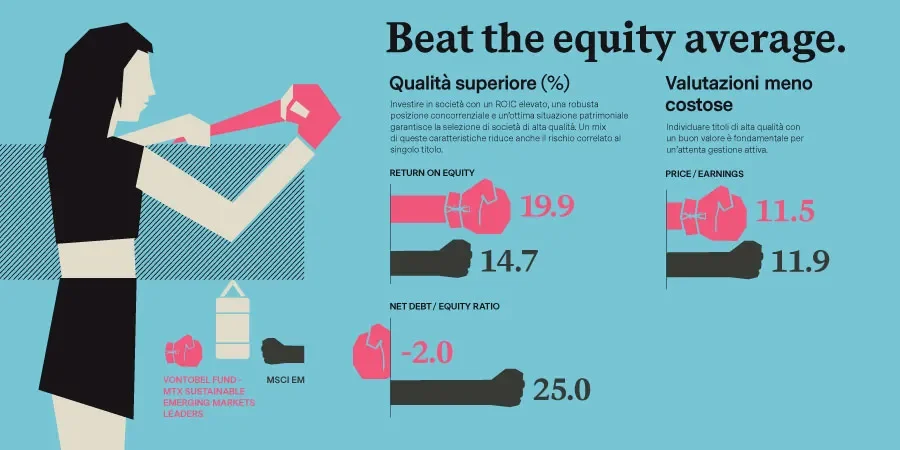
Roger Merz: Certo. Per sovraperformare il benchmark, può essere utile acquistare a ridotte valutazioni le società di maggior qualità che presentano un rischio inferiore rispetto alla media delle società incluse nel benchmark e su cui tendenzialmente punta un investitore passivo. Più in dettaglio, le società con un elevato rendimento sul capitale investito, che possono far crescere ulteriormente questi rendimenti sfruttando la propria solida posizione concorrenziale, rappresentano opportunità interessanti per gli investitori. Detto ciò, l’investimento attivo non è una certezza ma è sempre una questione di probabilità. Quindi mettendo in fila quante più cose possibile che potrebbero giocare a proprio favore si aumenteranno le probabilità di successo. Howard Marks, famoso per i suoi investimenti in società in crisi, ha affermato una volta: “Il lavoro dell’investitore è esporsi in maniera intelligente al rischio per trarne profitto”. Una sintesi perfetta di quello che significa adottare una gestione attiva.
Mark Holman: Il mercato obbligazionario è esteso e diversificato, e offre innumerevoli opportunità agli investitori attivi. Un importante istituto di credito come Barclays ha, ad esempio, oltre 1.000 diversi titoli in circolazione con scadenze e livelli di rischio differenti, dai titoli garantiti AAA ai titoli di debito senior “vanilla” e ai CoCo bond più subordinati. L’investitore attivo può decidere di puntare su uno specifico livello di rischio, idiosincrasie strutturali e alcune parti della struttura patrimoniale di una società, scegliendo di conseguenza le proprie posizioni obbligazionarie. In questo modo può “sintonizzare” il profilo di rischio/rendimento dei propri portafogli e individuare il valore relativo in grado di dare slancio ai rendimenti.
Insight correlati

Prova di realtà per l’intelligenza artificiale: correzione o fine del ciclo?

Il ruolo del gestore di portafogli azionari

Azioni dei mercati emergenti

Replay: Rates, credit & market reality — what matters now?

Power moves: The new energy order
