Multi Asset Boutique
Estrategias fundamentales para proteger y hacer crecer los activos de los inversores en los mercados elegidos.

¡Llegamos al descanso! Tras un primer semestre dominado por la geopolítica, las interrupciones en las cadenas de suministro y las expectativas de política en rápida evolución, los mercados de materias primas entran en una nueva fase. Si bien los titulares marcaron los precios durante gran parte del año, el foco vuelve a posarse sobre los fundamentales.
El comportamiento de las materias primas ha mostrado una resiliencia notable. El dólar estadounidense se ha mantenido inesperadamente fuerte, lo que representa un factor adverso para los activos denominados en dólares. Pese a ello, el Bloomberg Commodity Total Return Index (BCOMTR) sigue revalorizándose alrededor de un 15 por ciento en lo que va de año. Esa resiliencia refleja lo ajustados que han estado los equilibrios subyacentes del mercado, incluso cuando los precios han retrocedido recientemente desde sus máximos de mediados de mayo. La corrección ha estado impulsada en gran medida por la relajación de las tensiones geopolíticas y la mejora de los flujos comerciales, y no por un debilitamiento de los fundamentos de oferta y demanda.
De cara al futuro, los inventarios, las tendencias de producción, las condiciones meteorológicas y la demanda final están llamados a recuperar el protagonismo. Aunque los riesgos geopolíticos no han desaparecido, es probable que se vuelvan más episódicos. Al mismo tiempo, los inventarios mermados, la capacidad de reserva limitada y las cadenas de suministro menos flexibles dejan a muchos mercados de materias primas vulnerables a interrupciones moderadas. En otras palabras, la narrativa está cambiando: los fundamentos vuelven a ocupar el primer plano y probablemente serán el factor determinante de la evolución de las materias primas en el segundo semestre del año.
Los seis primeros meses del año fueron una auténtica montaña rusa para los mercados del petróleo. El crudo Brent comenzó el año en 60 USD por barril, se duplicó hasta rozar los 120 USD a finales de abril y posteriormente volvió a caer hasta los 70 USD en junio. Los inversores vivieron cada giro del mercado: el pánico inicial ante una grave crisis de suministro fue dando paso gradualmente al alivio a medida que los mercados se adaptaban, surgían fuentes alternativas de suministro y la demanda se ajustaba. Lo que terminó convirtiéndose en la mayor interrupción del suministro de petróleo de la historia moderna acabó siendo manejable durante un tiempo. Pero conviene ser claros: dos meses más de interrupción habrían acercado al mundo al borde del abismo, un riesgo que sigue presente si el Memorando de Entendimiento (MoU) acaba fracasando.
¿Qué impidió que un déficit de suministro de 12 millones de barriles diarios (mb/d) —equivalente a más del 10 por ciento del mercado mundial del petróleo— desembocara en una crisis energética global en toda regla?
El acuerdo provisional de mediados de junio pareció poner fin a la crisis. La reapertura del Estrecho de Ormuz (SoH) permitió a los petroleros varados abandonar el Golfo, y los mercados asumieron en gran medida que el episodio petrolero del año 2026 había concluido, o al menos quedado en pausa hasta las elecciones de mitad de mandato en Estados Unidos. En consecuencia, los precios del petróleo bajaron con rapidez cuando los barriles recientemente varados llegaron todos al mercado global al mismo tiempo, mientras EE. UU. seguía exportando volúmenes excepcionalmente elevados y China importando por debajo de lo habitual. Los acontecimientos de principios de julio demostraron lo contrario. Los ataques con drones a buques de GNL y petroleros cerca de Omán, seguidos de sanciones y respuestas militares de EE. UU. y nuevas represalias iraníes, pusieron de manifiesto que las tensiones siguen siendo elevadas. Con el alto el fuego todavía frágil, los riesgos en torno al SoH siguen siendo elevados y podrían volver a frenar la actividad marítima.
A pesar de la nueva escalada, no esperamos que el MoU llegue a romperse. Sin embargo, los próximos meses, y posiblemente años, estarán probablemente marcados por ataques intermitentes, retórica agresiva y episodios periódicos de escalada de tensión. No consideramos que esto vaya a afectar significativamente a los flujos de crudo que atraviesan el SoH, ya que ambas partes tienen incentivos sólidos para mantener el flujo de petróleo. EE. UU. quiere evitar el encarecimiento de la gasolina de cara a las elecciones de mitad de mandato y las presiones inflacionarias adicionales, mientras que Irán está en posición de beneficiarse económicamente de sus exportaciones de petróleo y los posibles ingresos por tránsito a través del SoH. Asimismo, que ciertas líneas rojas no se hayan cruzado indica que ninguna de las partes ha adoptado una estrategia de escalada total: EE. UU. ha evitado atacar infraestructuras civiles, mientras que las respuestas de Irán se han limitado a instalaciones militares estadounidenses en Oriente Medio. Las infraestructuras petrolíferas han permanecido intactas y los países que no albergan fuerzas estadounidenses han quedado al margen en gran medida.
En nuestro posicionamiento, mantenemos carry spreads en crudo con una sobreponderación en contratos a más largo plazo y una infraponderación en contratos a más corto plazo. A diferencia del crudo, los productos petrolíferos como la gasolina y el gasóleo nos resultan atractivos.
Los mercados de gasóleo se han tensionado significativamente a medida que los ataques con drones ucranianos se han intensificado y perturban las operaciones de refino rusas. Las interrupciones en las refinerías rusas han ascendido a cerca de 3,8 mb/d, lo que supone más de la mitad de la capacidad de refino del país. En consecuencia, Rusia ha prohibido las exportaciones de gasóleo, que suelen representar en torno al 11 por ciento de las exportaciones mundiales. Como resultado, los crack spreads del gasóleo europeo se han disparado hasta máximos históricos, lo que llevará a las refinerías a maximizar de nuevo su producción de gasóleo al tiempo que reducen la de gasolina. Esto se produce en el momento álgido de la «temporada de desplazamiento por carretera», cuando la demanda de gasolina alcanza máximos estacionales y los inventarios se mantienen reducidos.
Mantenemos una visión constructiva sobre el gas europeo pese a la reapertura del SoH, que impulsó la recuperación de las exportaciones del Golfo Pérsico, el cual suministraba aproximadamente una quinta parte del GNL mundial antes del conflicto. Los precios (TTF) corrigieron desde unos 60 EUR/MWh a mediados de marzo hasta 40 EUR/MWh a mediados de junio, pero desde entonces han empezado a recuperarse, volviendo hacia los 48 EUR/MWh a principios de julio. Si bien los flujos de crudo que atraviesan el SoH se han normalizado en gran medida, el transporte marítimo de GNL se está recuperando con mayor lentitud, lo que deja la capacidad efectiva de exportación limitada hasta bien entrado el tercer trimestre. Los buques de transporte de GNL tienden a ser más cautelosos respecto a las condiciones de seguridad, ya que son embarcaciones altamente especializadas que operan bajo estrictos protocolos de seguridad y gestión de riesgos. Incluso los incidentes aislados parecen interrumpir el tráfico general durante varios días. Por ejemplo, ningún buque de transporte de GNL atravesó el Estrecho de Ormuz durante varios días a finales de junio, después de que las renovadas amenazas iraníes y los informes sobre actividad de misiles contra un buque de GNL a principios de julio llevaran a algunos buques a cambiar de rumbo o retrasar de nuevo sus travesías. Sin embargo, a largo plazo, podríamos enfrentarnos a un mercado de GNL con un exceso de oferta, lo que podría ejercer una presión a la baja sobre los precios, ya que la actual crisis en Oriente Medio ha llevado a la aprobación de inversiones en un mayor número de terminales de GNL.
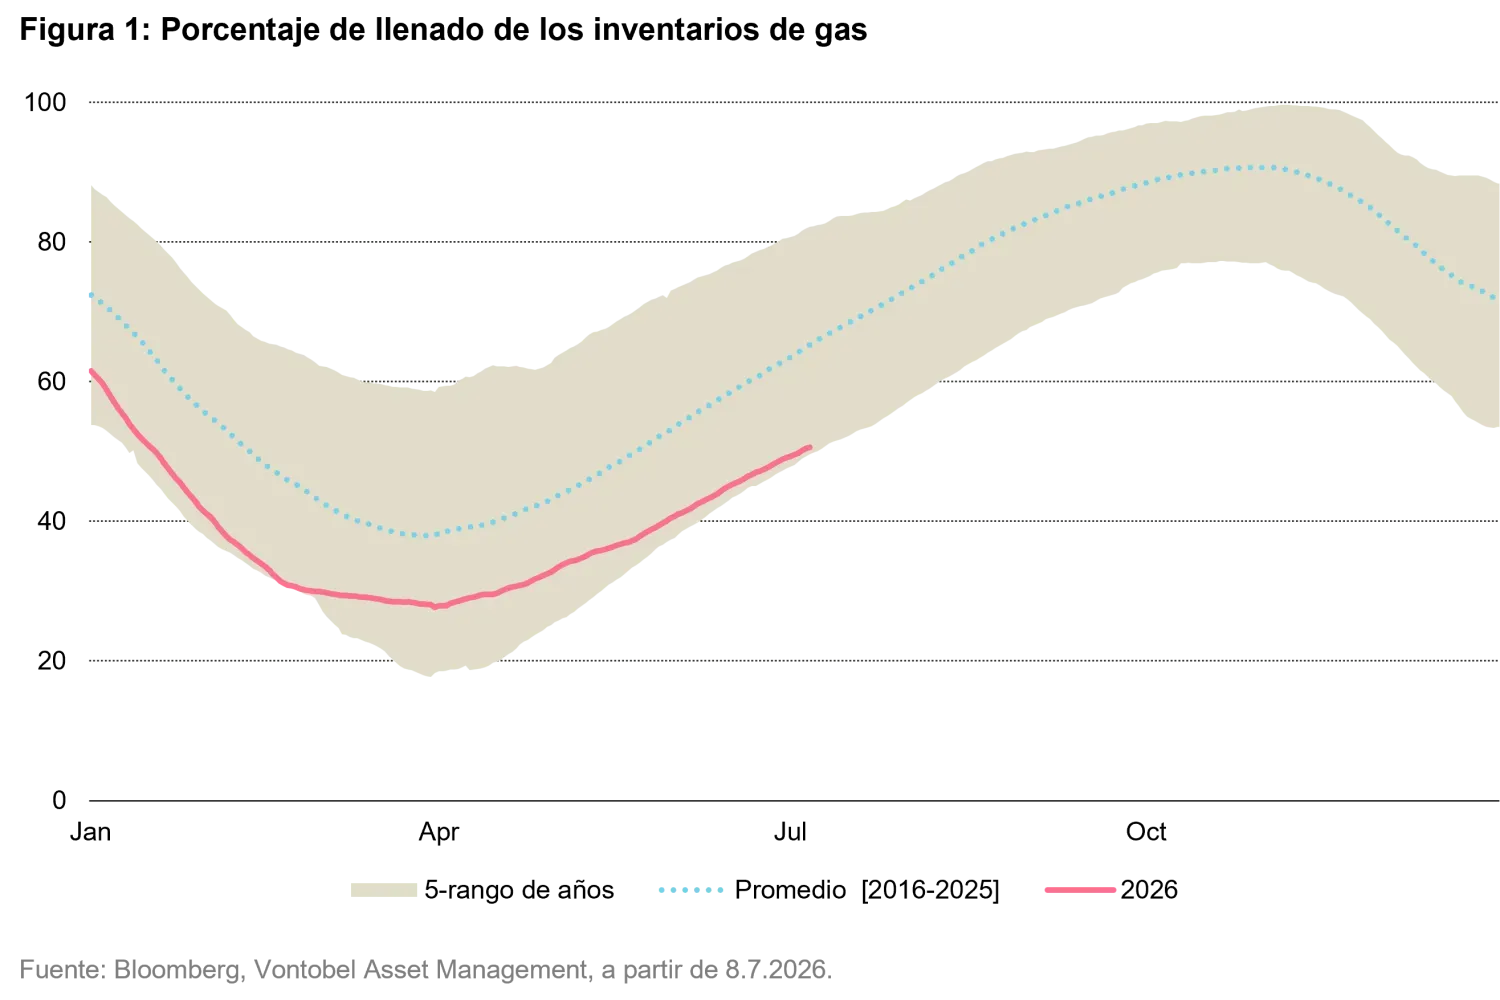
Al mismo tiempo, Europa se encuentra en una posición complicada. Los niveles de almacenamiento de gas natural se situaban apenas en torno al 50 por ciento de su capacidad a principios de julio, muy por debajo de los niveles medios de los últimos cinco años, de aproximadamente el 65 por ciento, en esta época de la temporada de inyección (véase el gráfico 1). Con los ritmos de reposición del almacenamiento ralentizándose en las últimas semanas, Europa necesita atraer un volumen significativo de cargamentos de GNL en el mercado spot de cara al invierno. De lo contrario, un invierno más frío de lo normal puede dar lugar a escasez de suministro. Sin embargo, asegurar esos cargamentos resulta cada vez más difícil. La demanda asiática ha repuntado considerablemente en las últimas semanas y absorbe una gran parte de la oferta disponible de GNL estadounidense. Agravando la situación, Europa ha registrado temperaturas inusualmente elevadas durante las últimas semanas, con previsiones que apuntan a un calor sostenido por encima de la media en las próximas semanas. Esto aumenta la demanda de gas para generación de electricidad y refrigeración, intensificando la competencia con Asia por cargamentos de GNL en el mercado spot.
El mayor riesgo bajista para nuestra visión constructiva sería un acuerdo entre Rusia y Ucrania. Semejante escenario podría reavivar las expectativas de una mayor disponibilidad de gas ruso. Según informaciones del mercado varias empresas europeas estarían dispuestas a reanudar las compras de cargamentos de GNL ruso en el mercado spot si se aliviaran las sanciones sobre Rusia. Al mismo tiempo, Ucrania ha golpeado con dureza el sistema de refinerías de petróleo ruso. Si extendieran este tipo de ataques a las infraestructuras gasistas, es decir, lanzar un ataque con drones contra la planta de Yamal LNG, esto golpearía un mercado de gas ya de por sí tensionado durante los próximos meses y probablemente provocaría un repunte de los precios del gas.
Por el contrario, mantenemos actualmente una posición bajista en gas natural estadounidense. Aunque las elevadas temperaturas en todo EE. UU. siguen respaldando una fuerte demanda de refrigeración, la acumulación de inventarios ha seguido siendo robusta gracias a un crecimiento de la producción igualmente sólido. Además, se espera que una importante capacidad nueva de gasoducto en la cuenca Pérmica entre en funcionamiento más adelante este año. Hasta hace poco, la producción en la región se ha visto limitada por los cuellos de botella en el transporte y los deprimidos precios del hub Waha, que limitaban la capacidad de mover el exceso de gas a otros mercados. A medida que la nueva infraestructura de gasoductos entre en funcionamiento, se espera que estas restricciones se atenúen, lo que podría poner a disposición del mercado entre 1 y 2 bcf/d adicionales de gas. La combinación de una producción resiliente, la mejora de la capacidad de transporte y las continuas inyecciones en almacenamiento está presionando a la baja las perspectivas de precios. Las proyecciones actuales apuntan a que los inventarios de finales de octubre de 2026 se acerquen a los 4,0 Tcf, situando los niveles de almacenamiento cerca del extremo superior del rango histórico. En consecuencia, a pesar de una demanda favorable impulsada por las condiciones meteorológicas a corto plazo, consideramos que el entorno fundamental sigue estando suficientemente bien abastecido para justificar una postura prudente sobre el gas natural estadounidense.
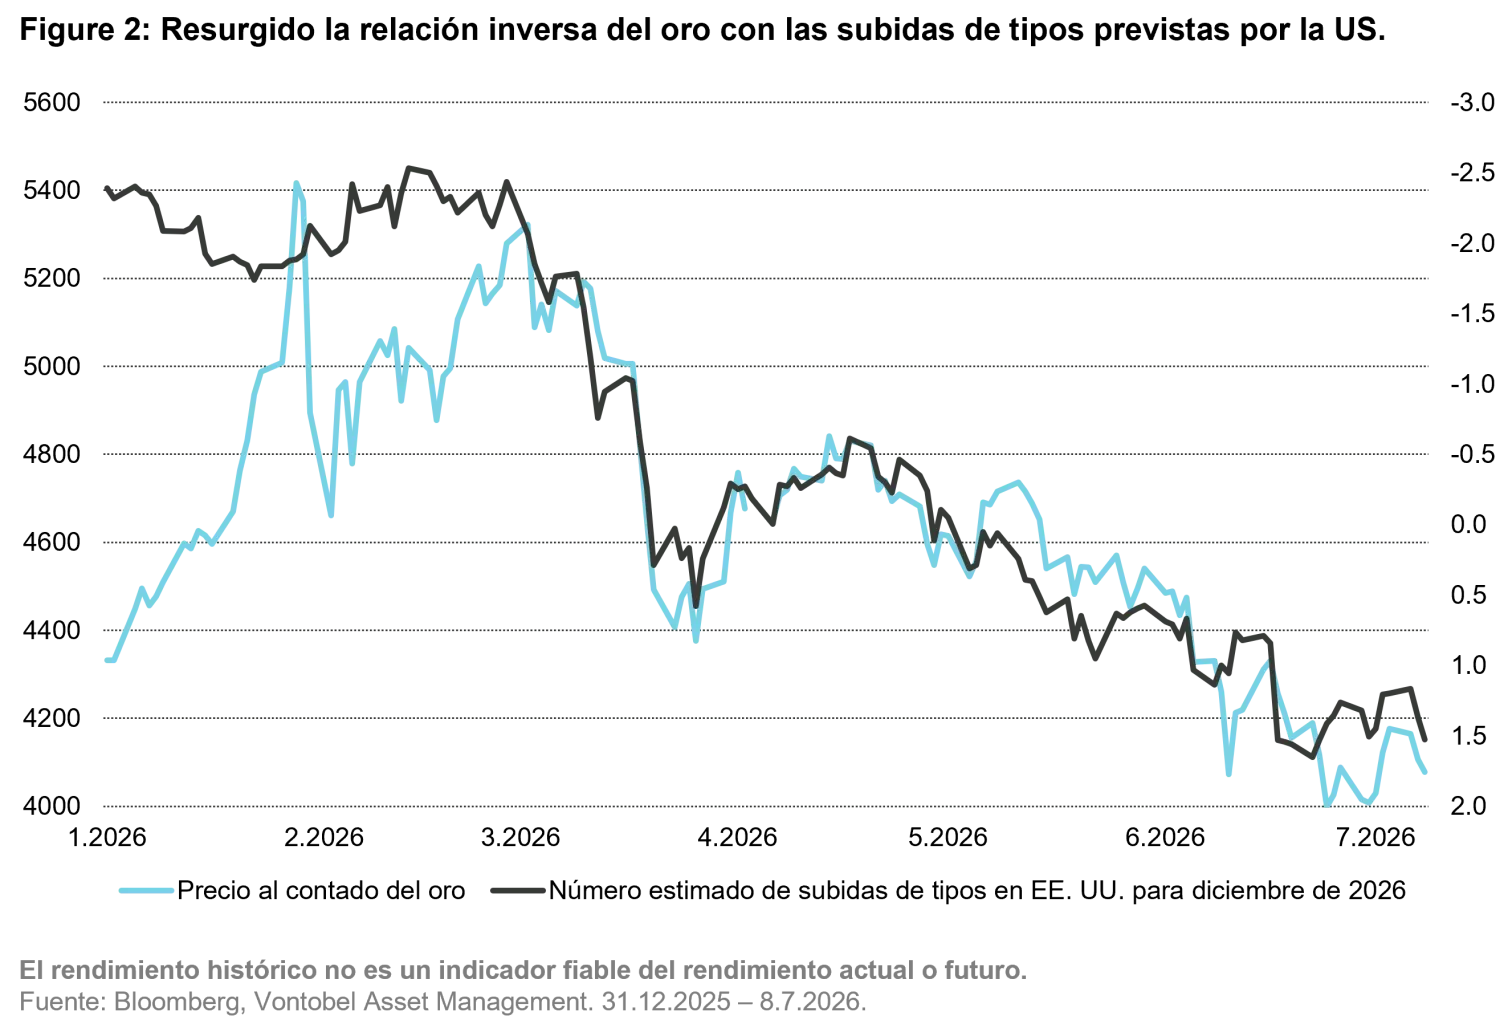
Tras un primer semestre excepcionalmente volátil (el oro superó los 5 400 USD por onza a finales de enero antes de retroceder hasta los 4 000 USD aproximadamente a finales de junio), prevemos que los precios permanezcan en líneas generales en rango durante el tercer trimestre, con un potencial alcista que supera los riesgos bajistas. Desde marzo, los factores determinantes de los precios del oro han vuelto a girar desde la narrativa de pérdida de valor de las monedas fiduciarias hacia la sensibilidad a los tipos de interés reales, y el oro ha vuelto a mostrar una fuerte relación inversa con las expectativas sobre los tipos de interés de referencia estadounidenses (véase el gráfico 2). Las tenencias totales de ETF de oro alcanzaron un máximo de 100,9 millones de onzas en torno al inicio del conflicto con Irán y, desde entonces, han retrocedido un 4,5 por ciento hasta los niveles registrados por última vez en septiembre de 2025, convirtiendo las salidas de ETF en el principal factor determinante de la corrección de precios reciente. Si bien los riesgos geopolíticos y las compras continuas de los bancos centrales siguen proporcionando un suelo importante para los precios, estos factores se ven actualmente superados por la atención del mercado a la política monetaria y por una rueda de prensa del FOMC sorprendentemente restrictiva celebrada a mediados de junio por el nuevo presidente de la Fed, Kevin Warsh. En consecuencia, el dólar estadounidense se apreció frente a todas las divisas, lo que ejerció presión adicional sobre el oro. Warsh comparecerá ante el Congreso el 14 de julio. Consideramos que, con unos precios del petróleo considerablemente más bajos que hace dos meses y un informe de mercado laboral débil, no tiene motivos para adoptar de nuevo un tono restrictivo en esta comparecencia. Por eso consideramos que el oro debería haber encontrado ya un suelo.
Seguimos con una visión constructiva sobre el oro a medio plazo. Los pilares estructurales que sustentan el mercado alcista del oro siguen firmemente intactos: la diversificación de reservas en curso por parte de los bancos centrales, la sólida demanda física procedente de Asia, las preocupaciones en torno a los elevados niveles de deuda soberana y la demanda sostenida de diversificación de cartera. Dicho esto, es poco probable que estos factores favorables dominen mientras la política monetaria mundial se mantenga en una senda más bien restrictiva. En nuestra opinión, el próximo catalizador significativo para el oro probablemente vendrá de la Reserva Federal. Una vez que los mercados adquieran confianza en que 2026 no marcará el inicio de un nuevo ciclo de endurecimiento monetario, los flujos de ETF deberían volver a ser favorables. Esto crearía las condiciones para que el oro rompa su actual rango de cotización y retome la tendencia alcista de fondo a largo plazo.
Nuestra perspectiva sobre la plata es comparativamente más cauta. Desde junio, hemos preferido abordar la plata desde una posición de infraponderación. En los próximos meses, esperamos que nuestro posicionamiento pueda variar tácticamente entre una infraponderación y una posición neutral, en función de la evolución de los fundamentales y de los precios. Consideramos que el mercado de la plata se aproxima a un punto de inflexión. Tras cinco años consecutivos de déficit, es probable que el mercado vuelva al superávit a partir del próximo año y, a nuestro juicio, los precios empiezan a reflejar cada vez más este cambio en los fundamentos. El doble papel de la plata como metal precioso e industrial está generando actualmente factores adversos en ambos frentes. Como metal precioso, la plata sigue enfrentándose a los mismos retos que el oro: un entorno de tipos de interés elevados durante más tiempo y salidas de ETF persistentes. Al mismo tiempo, las perspectivas de su demanda industrial son cada vez menos favorables. Las tasas de crecimiento negativas en las instalaciones solares chinas, combinadas con fuertes incentivos para la sustitución de materiales y mejoras de eficiencia tras la fuerte subida de los precios de la plata durante el último año, están reduciendo la contribución de uno de los principales impulsores de la demanda de la plata en los últimos años. Dada su mayor volatilidad y su doble exposición a los ciclos monetarios e industriales, la plata probablemente seguirá siendo más vulnerable que el oro en un entorno de aversión al riesgo. Por ello, prevemos que la plata continúe rezagada hasta que el entorno de política monetaria o las perspectivas de crecimiento industrial se vuelvan más favorables.
Los metales industriales se han mostrado muy resilientes este año, especialmente dado el impacto de un dólar estadounidense más fuerte. En nuestra opinión, la evolución del precio del cobre continúa impulsada por dos temáticas dominantes: la inteligencia artificial y los aranceles de importación estadounidenses. Una parte importante de la prima del precio del cobre por encima de los costes de producción significativamente inferiores refleja la convicción de los inversores de que la demanda aumentará con fuerza en los próximos años como resultado de la construcción de centros de datos, la expansión de la red eléctrica y la inversión sostenida en energía renovable. Aunque esta última ha sido sin duda un factor de respaldo, consideramos que el mercado asigna actualmente un valor demasiado optimista a la futura demanda de cobre derivada de la inversión en IA. No obstante, mientras los inversores mantengan su posicionamiento alcista y sigan comprometidos con la narrativa de demanda a largo plazo, es poco probable que el precio del cobre experimente una corrección significativa. Esto resulta especialmente significativo dado que los inventarios globales de cobre están actualmente lejos de estar ajustados, como destacamos en nuestro anterior “Quarterly Outlook”. Sin embargo, la composición de estos inventarios resulta relevante. Una gran parte del excedente aparente se concentra en Estados Unidos, donde las reservas han aumentado de forma significativa en los últimos 12 meses a la espera de una posible decisión sobre aranceles. En consecuencia, la política comercial estadounidense probablemente determinará el próximo gran movimiento del cobre.
Tras el plazo del 30 de junio para la revisión del Secretario de Comercio, los mercados esperan que la administración aclare su postura sobre los aranceles al cobre en las próximas semanas. Vemos tres posibles escenarios:
Al igual que en otros sectores, los acontecimientos en Oriente Medio dominaron el panorama de las materias primas agrícolas durante el segundo trimestre de 2026. El aumento de los costes de los insumos (como el diésel) y la preocupación por la posible tensión en el suministro de fertilizantes durante la temporada de siembra del hemisferio sur contrastaron con unas condiciones de siembra generalmente favorables en Estados Unidos. Además, las expectativas de un patrón climático de El Niño especialmente intenso atrajeron un renovado interés de los inversores en las materias primas agrícolas. Nuestras perspectivas sobre las materias primas agrícolas se volvieron más constructivas en comparación con trimestres anteriores. El tema dominante es la posibilidad de que la demanda se convierta en el principal motor del mercado, mientras aumentan los riesgos de déficits de producción a escala regional.
El maíz parece equilibrado entre factores de apoyo y factores bajistas. A primera vista, los niveles de inventarios mundiales siguen siendo holgados, las perspectivas de producción en los principales países exportadores continúan mejorando y el estado de los cultivos estadounidenses en las principales regiones productoras se sitúa actualmente en línea con los niveles históricos. La demanda parece estar razonablemente respaldada, con una buena demanda de piensos y un elevado consumo de etanol. Un importante riesgo alcista podría surgir de China. Si el cumplimiento del acuerdo comercial vigente se tradujera en un incremento significativo de las compras de maíz de origen estadounidense —algo que no se ha visto en los últimos años—, las expectativas de demanda mundial podrían mejorar de forma sustancial y brindar un respaldo adicional a los precios.
La soja es probablemente la principal beneficiaria de cualquier incremento en las compras agrícolas chinas, lo que refuerza nuestra visión más constructiva respecto a principios de año. Según la nota informativa de Estados Unidos, China se ha comprometido a adquirir 25 millones de toneladas métricas de productos agrícolas estadounidenses. Además, diversas fuentes señalan que China regresó al mercado de soja estadounidense a principios de junio, adquiriendo entre cinco y diez cargamentos para entrega en septiembre y octubre. Estas compras, junto con la mejora de las relaciones comerciales entre Washington y Pekín, han supuesto un importante catalizador para la demanda. Los mercados también barajan la eliminación de los aranceles estadounidenses relacionados con el fentanilo, lo que podría llevar a China a suprimir su arancel restante del 10 por ciento sobre los productos agrícolas de Estados Unidos. De confirmarse, la soja estadounidense se volvería muy competitiva frente a la oferta brasileña y argentina, ampliando potencialmente la demanda más allá de los importadores estatales como Sinograin y COFCO. Aunque la producción récord en Sudamérica sigue limitando el potencial alcista y restringe las posibilidades de un mercado alcista sostenido, las perspectivas de demanda han mejorado lo suficiente para que nos desplacemos hacia una postura neutral. Seguimos siendo más positivos en el aceite de soja, donde la sólida demanda de biocombustibles y la fortaleza en el conjunto del complejo de aceites vegetales siguen aportando respaldo estructural.
En el mercado del trigo, los fundamentales siguen siendo, en términos generales, relativamente débiles, aunque esto podría dar lugar a una subida de los precios en el futuro. Por un lado, los flujos de exportación continúan siendo sólidos, el avance de la cosecha en las principales regiones productoras ha sido, en general, favorable y las condiciones de la oferta mundial siguen siendo holgadas. Dicho esto, por otro lado, existen algunos focos de preocupación. Australia se enfrenta a una de sus cosechas de trigo más débiles de los últimos años, y se espera que la aparición de un patrón climático de El Niño más seco reduzca la producción en torno al 25 por ciento. En Estados Unidos, el estado de los cultivos de trigo de invierno también sigue siendo deficiente en comparación a los estándares históricos, con solo el 26 por ciento de la cosecha calificado de bueno a excelente, lo que supone un factor moderadamente favorable para los precios.
Dentro del sector agrícola, vemos actualmente las oportunidades más atractivas en el segmento de materias primas blandas. El tema clave en las materias primas blandas es el creciente riesgo asociado a un patrón climático de El Niño intenso, que podría afectar negativamente a los rendimientos de los cultivos y, en algunos casos, propiciar restricciones a la exportación destinadas a salvaguardar el suministro interno (véase el gráfico 3).
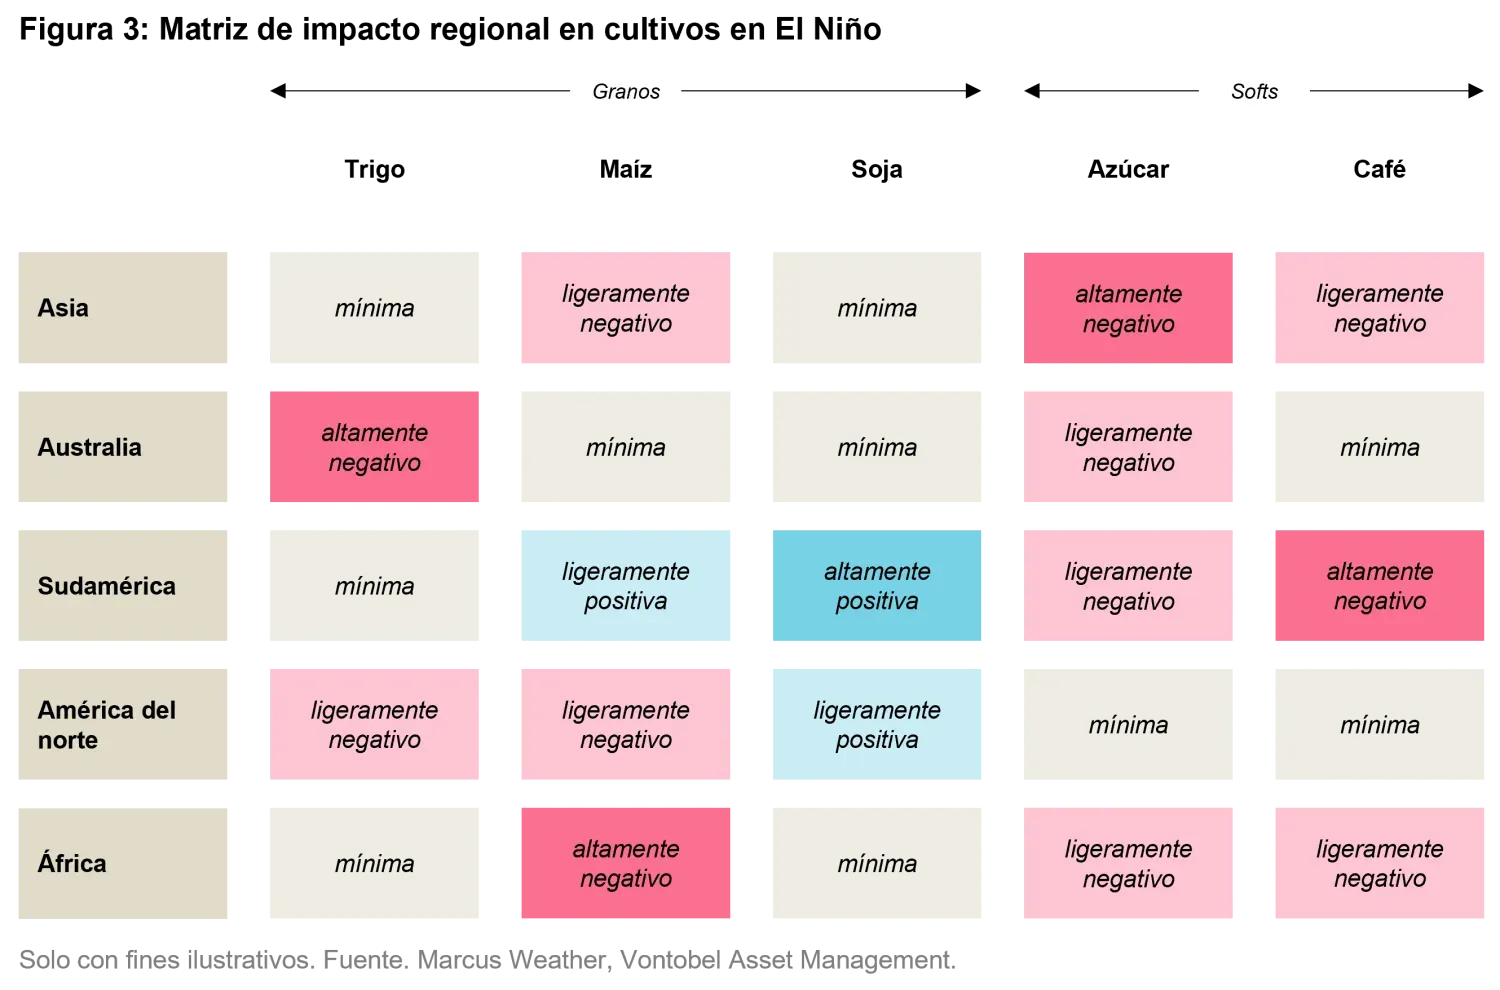
El azúcar se ha vuelto cada vez más atractivo. Lo que comenzó como un año de mercado bien abastecido evoluciona gradualmente hacia uno más equilibrado (y potencialmente deficitario). La creciente asignación de caña de azúcar de Brasil a la producción de etanol, las continuas restricciones a la exportación en India y los riesgos meteorológicos en toda Asia han contribuido a unas perspectivas notablemente más optimistas. Con los precios aún cerca de mínimos de varios años y los inversores especulativos manteniendo posiciones netas cortas sustanciales, el mercado ofrece un perfil de riesgo-rentabilidad cada vez más atractivo. El cacao también destaca como una oportunidad potencialmente alcista. Las perspectivas de producción en Costa de Marfil se han deteriorado notablemente, mientras que las previsiones siguen apuntando a un fuerte episodio de El Niño. Dada la alta sensibilidad del cacao a las condiciones meteorológicas de África Occidental, cualquier deterioro adicional de las perspectivas de la cosecha podría tensar un panorama de oferta ya de por sí frágil. Aunque los precios elevados podrían pesar sobre la demanda de los consumidores, la dirección del mercado a corto plazo probablemente seguirá impulsada principalmente por la evolución de la oferta. El café se ha convertido en uno de los mercados más volátiles del universo de las materias primas en los últimos tiempos. Las expectativas de un superávit mundial considerable se han visto cuestionadas por las disrupciones en la cosecha brasileña, la reducción de los inventarios y la creciente preocupación por los riesgos meteorológicos relacionados con El Niño. Aunque aún no estamos dispuestos a adoptar una postura estructuralmente alcista, en particular dadas las expectativas de una cosecha récord de Brasil de alrededor de 75 millones de sacos, el comportamiento reciente del mercado sugiere que las ventas de los productores han seguido siendo contenidas, lo que ha contribuido a unas condiciones de oferta inmediata más ajustadas. La combinación de la incertidumbre meteorológica, la posible cobertura de posiciones cortas y la reducción de los inventarios en bolsa crea un contexto cada vez más favorable para las oportunidades tácticas de cara al futuro.
Aunque los riesgos geopolíticos siguen siendo elevados y continuarán generando periodos de volatilidad, probablemente actuarán como catalizadores más que como el principal determinante de la dirección de los precios. En cambio, la reducción de los inventarios, la evolución meteorológica, las tendencias de producción y los patrones de demanda cambiantes serán los principales determinantes del comportamiento del mercado. En este contexto, seguimos dando preferencia a las materias primas cuyos fundamentos se mantienen ajustados o mejoran, al tiempo que nos mantenemos selectivos en mercados donde las expectativas ya parecen excesivamente optimistas. En nuestra opinión, la segunda mitad del año recompensará a los inversores disciplinados que se centren menos en los titulares y más en los equilibrios subyacentes del mercado.