Multi Asset Boutique
Unsere Multi Asset Boutique offeriert systematische und fundamentale Strategien mit dem Ziel, das Vermögen unserer Anleger in den Märkten ihrer Wahl zu schützen und zu mehren.

Halbzeit! Nach einem von Geopolitik, Lieferkettenunterbrechungen und sich rasch ändernden geldpolitischen Erwartungen geprägten ersten Halbjahr treten die Rohstoffmärkte in eine neue Phase ein. Während Schlagzeilen die Preise einen Grossteil des Jahres bestimmten, rücken die Fundamentaldaten nun wieder ins Rampenlicht.
Die Widerstandsfähigkeit der Rohstoffe war bemerkenswert. Trotz der unerwarteten Stärke des US-Dollars – ein traditioneller Gegenwind für auf Dollar-denominierte Vermögenswerte – liegt der Bloomberg Commodity Total Return Index (BCOMTR) seit Jahresbeginn nach wie vor rund 15 Prozent im Plus. Diese Widerstandsfähigkeit spiegelt wider, wie angespannt die Marktbilanzen zwischen Angebot und Nachfrage nach wie vor sind – auch wenn die Preise zuletzt von den Hochs von Mitte Mai zurückgegangen sind. Die Korrektur ist grösstenteils auf nachlassende geopolitische Spannungen und sich verbessernde Handelsströme zurückzuführen – nicht auf sich abschwächende angebots- und nachfrageseitige Fundamentaldaten.
Mit Blick nach vorne dürften Lagerbestände, Produktionstrends, das Wetter und die Endnachfrage wieder in den Vordergrund rücken. Wenngleich die geopolitischen Risiken nicht verschwunden sind, dürften sie in der zweiten Jahreshälfte künftig weniger auftreten. Gleichzeitig machen reduzierte Lagerbestände, begrenzte freie Kapazitäten und unflexibler gewordene Lieferketten viele Rohstoffmärkte anfällig für selbst geringfügige Störungen. Anders gesagt: Das Marktnarrativ wandelt sich – die Fundamentaldaten stehen wieder im Rampenlicht und dürften in der zweiten Jahreshälfte der massgebliche Treiber der Rohstoff-Performance sein.
Die ersten sechs Monate des Jahres waren für die Ölmärkte eine wahre Achterbahnfahrt. Brent-Rohöl startete bei USD 60 pro Barrel, verdoppelte sich bis Ende April auf knapp USD 120 und korrigierte bis Juni auf USD 70 zurück. Die Anleger erlebten jeden Kurswechsel hautnah: Die anfängliche Panik über eine massive Versorgungskrise wich allmählich einer Erleichterung, als sich die Märkte anpassten, alternative Lieferquellen entstanden und die Nachfrage sich korrigierte. Was sich als die schwerste Angebotsunterbrechung am Ölmarkt der modernen Geschichte herausstellte, erwies sich letztlich für eine gewisse Zeit als beherrschbar. Aber um es klar zu sagen: Zwei weitere Monate Lieferausfall hätten die Welt näher an den Abgrund gebracht – ein Risiko, das nach wie vor besteht, sollte das Memorandum of Understanding (MoU) scheitern.
Was verhinderte also, dass ein Angebotsdefizit von 12 Mio. Barrel/Tag – was mehr als 10 Prozent des weltweiten Ölmarkts entspricht – zu einer ausgewachsenen globalen Energiekrise wurde?
Das Interimsabkommen Mitte Juni schien die Krise zu beenden. Die Wiedereröffnung der Strasse von Hormus (SoH) ermöglichte es festsitzenden Tankern, den Golf zu verlassen, und die Märkte gingen weitgehend davon aus, dass die Ölgeschichte des Jahres vorbei war – oder zumindest bis zu den US-Zwischenwahlen pausierte. Infolgedessen sanken die Ölpreise rasch, da kürzlich festgehaltene Ölmengen in Barrel gleichzeitig auf den Weltmarkt drängten, während die USA weiterhin zu viel exportierten und China weiterhin zu wenig importierte. Anfang Juli zeigte sich das Gegenteil. Drohnenangriffe auf LNG- und Öltanker in der Nähe von Oman, gefolgt von US-Sanktionen und militärischen Reaktionen sowie weiteren iranischen Vergeltungsmassnahmen, unterstrichen, dass die Spannungen nach wie vor hoch sind. Da der Waffenstillstand nach wie vor fragil ist, bleiben die Risiken rund um die SoH erhöht und könnten den Schiffsverkehr erneut beeinträchtigen.
Trotz der erneuten Eskalation erwarten wir nicht, dass das Memorandum of Understanding (MoU) scheitert. Allerdings dürften die kommenden Monate – und möglicherweise Jahre – von sporadischen Angriffen, scharfer Rhetorik und periodischen Spannungsausbrüchen geprägt sein. Wir gehen nicht davon aus, dass dies die Rohölflüsse durch die SoH wesentlich beeinflussen wird, da beide Seiten starke Anreize haben, den Ölfluss aufrechtzuerhalten. Die USA wollen höhere Benzinpreise vor den Midterm-Wahlen und zusätzlichen Inflationsdruck vermeiden, während der Iran wirtschaftlich von seinen Ölexporten und potenziellen Transiteinnahmen durch die SoH profitieren kann. Zudem deutet die Tatsache, dass bestimmte rote Linien nicht überschritten wurden, darauf hin, dass beide Seiten nicht im vollen Eskalationsmodus agieren: Die USA haben es bislang vermieden, zivile Infrastruktur anzugreifen, während die iranischen Reaktionen auf US-Militäreinrichtungen im Nahen Osten beschränkt geblieben sind. Die Ölinfrastruktur blieb bislang unversehrt, und Länder ohne US-Truppenpräsenz blieben weitgehend verschont.
Für unsere Positionierung halten wir Carry-Spreads in Rohöl mit Übergewichten in länger laufenden Kontrakten und Untergewichten in kürzer laufenden Kontrakten. Im Gegensatz zu Rohöl bevorzugen wir Ölprodukte wie Benzin und Diesel.
Die Märkte bei Diesel haben sich deutlich angespannt, da ukrainische Drohnenangriffe massiv zugenommen haben und den Betrieb russischer Raffinerien stören. Die russischen Raffinerieausfälle stiegen auf rund 3,8 Mio. Barrel/Tag, was mehr als der Hälfte der landesweiten Raffineriekapazität entspricht. Infolgedessen verhängte Russland ein Exportverbot für Diesel, der üblicherweise rund 11 Prozent der weltweiten Exporte ausmacht. Dadurch schnellten die europäischen Diesel-Crack-Spreads auf Rekordniveaus. Dies wird die Raffinerien veranlassen, ihre Dieselproduktion wieder zu maximieren, während sie gleichzeitig die Benzinproduktion drosseln. Dies fällt in die Hochphase der «Fahrsaison», mit der höchsten Benzinnachfrage der Saison und gleichzeitig niedrigen Lagerbeständen.
Wir bleiben konstruktiv gegenüber europäischem Gas – trotz der Wiedereröffnung der SoH, die zu einer Erholung der Exporte aus dem Persischen Golf führte, welcher vor dem Iran-Konflikt rund ein Fünftel des globalen LNG lieferte. Die TTF-Preise korrigierten von rund EUR 60 pro Megawattstunde (MWh) Mitte März auf EUR 40 pro MWh bis Mitte Juni. Seitdem hat eine Erholung eingesetzt: Anfang Juli näherten sich die Notierungen wieder der Marke von EUR 48 pro MWh. Während sich die Rohölflüsse durch die SoH weitgehend normalisiert haben, erholen sich die LNG-Transportflüsse langsamer, was die effektive Exportkapazität noch weit in Q3 hinein einschränkt. LNG-Tanker tendieren dazu, bei Sicherheitsbedingungen vorsichtiger zu sein – als hochspezialisierte Schiffe unterliegen sie strengen Sicherheits- und Risikomanagementvorschriften. Selbst vereinzelte Vorfälle scheinen den gesamten Schiffsverkehr für mehrere Tage zu beeinträchtigen. Beispielsweise fuhr Ende Juni mehrere Tage lang kein LNG-Tanker durch die Strasse, nachdem erneute iranische Drohungen und Berichte über Raketenaktivitäten gegen ein LNG-Schiff Anfang Juli einige Tanker dazu veranlassten, umzukehren oder ihre Reise erneut zu verzögern.
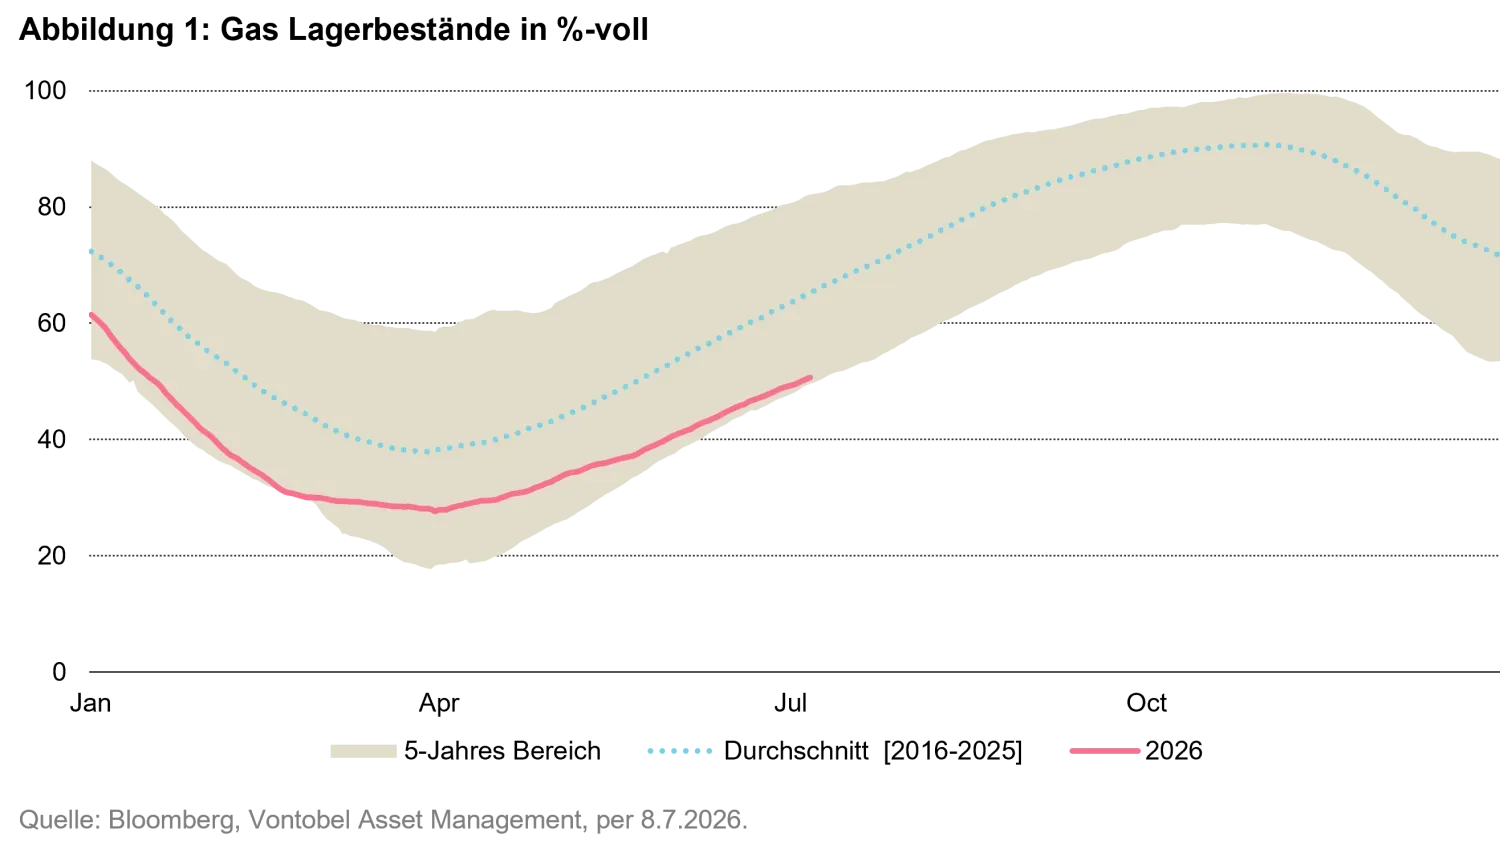
Gleichzeitig befindet sich Europa in einer schwierigen Lage. Die Gasspeicher waren Anfang Juli nur zu rund 50 Prozent gefüllt – deutlich unter dem Fünfjahresdurchschnitt von rund 65 Prozent für diesen Zeitraum der Einspeichersaison (siehe Abbildung 1). Da die Auffüllraten der Gasspeicher in den vergangenen Wochen nachgelassen haben, muss Europa vor dem Winter ein erhebliches Volumen an Spot-LNG-Lieferungen anziehen. Andernfalls kann ein kälterer Winter als üblich zum vollständigen Verbrauch der Lager führen. Allerdings wird es zunehmend schwieriger, diese Lieferungen zu sichern. Die asiatische Nachfrage zog in den vergangenen Wochen deutlich an und absorbiert einen grossen Anteil des verfügbaren (US-)LNG-Angebots. Erschwerend kommt hinzu, dass Europa in den vergangenen Wochen ungewöhnlich hohe Temperaturen verzeichnete, wobei Prognosen für die kommenden Wochen auf anhaltend überdurchschnittliche Hitze hindeuten. Dadurch steigt die Gasnachfrage für die Stromerzeugung und Kühlung, was den Wettbewerb mit Asien um Spot-LNG-Lieferungen weiter verschärft.
Das grösste Abwärtsrisiko für unsere konstruktive Einschätzung wäre ein Russland-Ukraine-Abkommen. Eine solche Entwicklung könnte Erwartungen an ein höheres russisches Gasangebot neu entfachen. Vereinzelt hören wir, dass eine Reihe europäischer Unternehmen bereit wäre, bei einer Lockerung der Russland-Sanktionen den Bezug russischer Spot-LNG-Lieferungen wieder aufzunehmen. Gleichzeitig greift die Ukraine das russische Ölraffineriesystem massiv an. Sollten sie dasselbe mit Gas tun – etwa einen Drohnenangriff auf die Yamal-LNG-Anlage starten –, würde dies einen bereits angespannten Gasmarkt in den kommenden Monaten empfindlich treffen und dürfte eine Gaspreisrallye auslösen.
Demgegenüber sind wir bei US-Erdgas derzeit pessimistisch positioniert. Obwohl die hohen Temperaturen in den USA die starke Kühlungsnachfrage weiterhin stützen, blieb der Aufbau der Lagerbestände aufgrund eines ebenso starken Produktionswachstums robust. Zudem dürfte noch in diesem Jahr erhebliche neue Pipeline-Kapazität im Permian Basin in Betrieb gehen. Bis vor Kurzem wurde die Produktion in der Region durch Transportengpässe und niedrige Waha-Hub-Preise eingeschränkt, was die Möglichkeit begrenzte, überschüssiges Gas in andere Märkte zu transportieren. Mit der Inbetriebnahme neuer Pipeline-Infrastruktur dürften sich diese Engpässe abschwächen und dem Markt potenziell zusätzlich 1–2 bcf/Tag Gas zuführen. Die Kombination aus robuster Produktion, steigender Transportkapazität und anhaltenden Einspeisungen in die Lagerbestände belastet den Preisausblick. Aktuelle Prognosen deuten darauf hin, dass die Lagerbestände Ende Oktober 2026 annähernd 4,0 Tcf erreichen und die Gasspeicher damit nahe ans obere Ende der historischen Bandbreite bringen. Daher bleibt das fundamentale Umfeld unseres Erachtens trotz kurzfristig unterstützender wetterbedingter Nachfrage ausreichend gut versorgt, um eine vorsichtige Haltung gegenüber US-Erdgas zu rechtfertigen.
Nach einer aussergewöhnlich volatilen ersten Jahreshälfte (Gold stieg Ende Januar auf über USD 5400 je Unze, bevor es bis Ende Juni auf rund USD 4000 zurückfiel) erwarten wir, dass die Preise im dritten Quartal weitgehend seitwärts handeln werden, wobei das Aufwärtspotenzial die Abwärtsrisiken überwiegt. Seit März haben sich die massgeblichen Treiber der Goldpreise vom Entwertungsnarrativ zurück zur Sensitivität gegenüber Realzinsen verlagert, wobei Gold erneut eine starke inverse Beziehung zu den Erwartungen hinsichtlich der US-Leitzinsen aufweist (siehe Abbildung 2). Die gesamten Gold-ETF-Bestände erreichten rund um den Beginn des Iran-Konflikts einen Höchststand von 100,9 Millionen Unzen und sanken seitdem um 4,5 Prozent auf den zuletzt im September 2025 verzeichneten Stand, sodass die ETF-Abflüsse zum Haupttreiber der jüngsten Preiskorrektur wurden. Zwar bieten geopolitische Risiken und anhaltende Zentralbankkäufe nach wie vor eine wichtige Preisuntergrenze, doch werden diese Faktoren derzeit durch den Fokus des Markts auf die Geldpolitik sowie eine überraschend restriktive FOMC-Pressekonferenz des neuen Fed-Chefs Kevin Warsh Mitte Juni überwogen. Infolgedessen wertete der US-Dollar gegenüber allen Währungen auf, was den Goldpreis zusätzlich unter Druck setzte. Am 14. Juli sagt Warsh vor dem Kongress aus. Unseres Erachtens besteht für ihn angesichts deutlich niedrigerer Ölpreise gegenüber vor zwei Monaten und eines schwachen Arbeitsmarktberichts kein Anlass, bei dieser Anhörung erneut einen restriktiven Ton anzuschlagen. Deshalb gehen wir davon aus, dass Gold seinen Tiefpunkt gefunden haben dürfte.
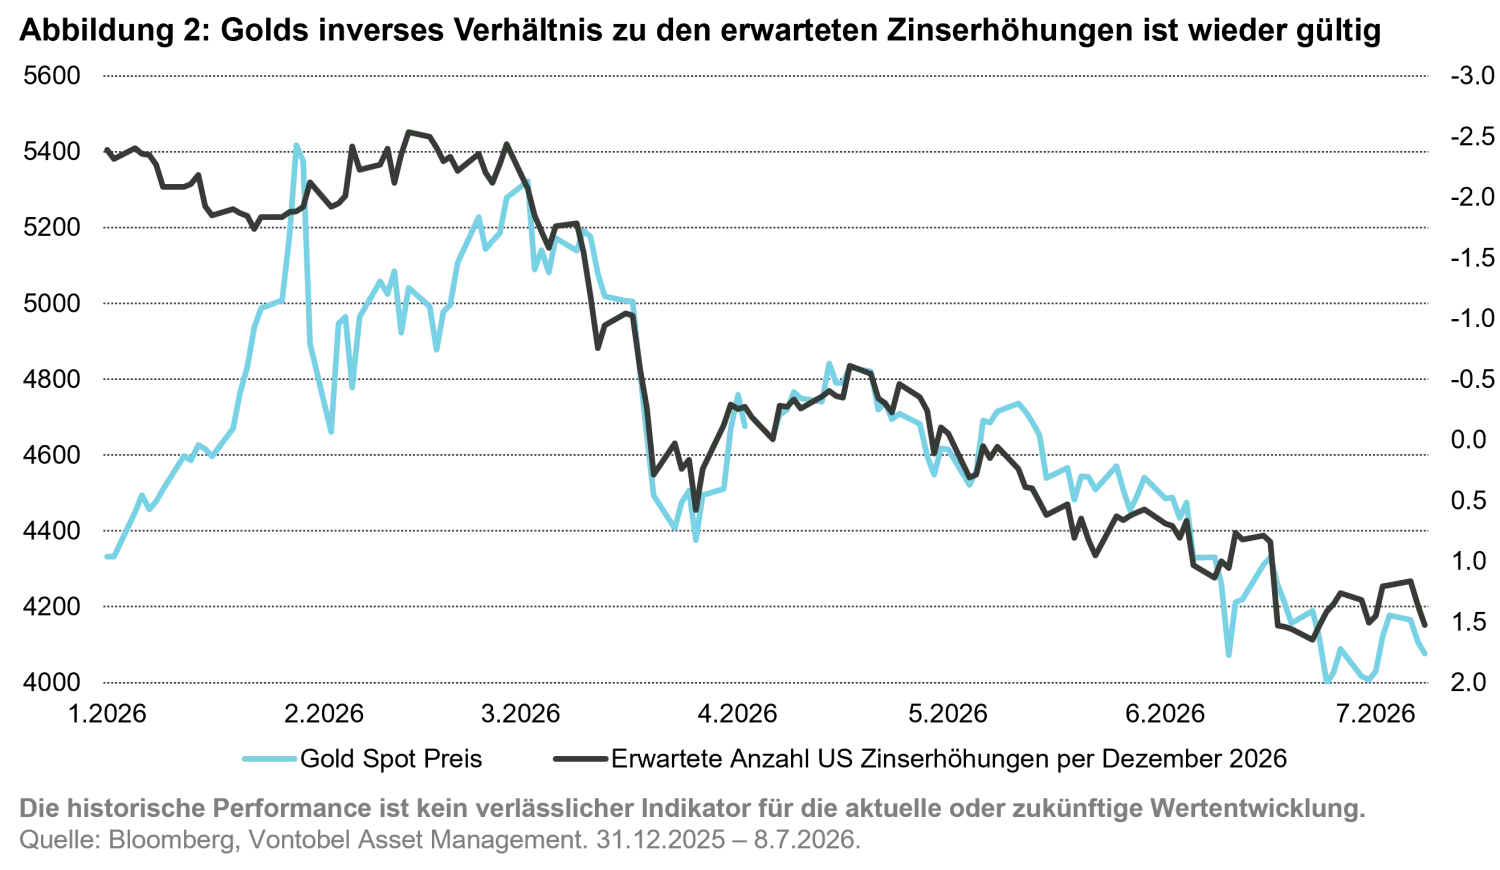
Auf mittlere Sicht bleiben wir gegenüber Gold konstruktiv eingestellt. Die strukturellen Treiber, welche die Gold-Hausse stützen, bleiben unverändert intakt – darunter die fortlaufende Diversifizierung durch Zentralbanken, die robuste physische Nachfrage aus Asien, Bedenken hinsichtlich der erhöhten Staatsschulden sowie die anhaltende Nachfrage nach Portfoliodiversifizierung. Gleichwohl dürften diese unterstützenden Faktoren kaum die Oberhand gewinnen, solange die globale Geldpolitik eher einen restriktiven Kurs verfolgt. Unseres Erachtens dürfte der nächste wesentliche Katalysator für Gold von der US-Notenbank (Fed) kommen. Sobald die Märkte überzeugt sind, dass 2026 keinen neuen Zinserhöhungszyklus einläutet, dürften die ETF-Mittelflüsse wieder stützend wirken. Dies würde die Voraussetzungen dafür schaffen, dass Gold aus seiner aktuellen Handelsspanne ausbricht und seinen breiteren langfristigen Aufwärtstrend wieder aufnimmt.
Für Silber ist unser Ausblick vergleichsweise vorsichtiger. Seit Juni bevorzugen wir bei Silber eine untergewichtete Positionierung, und wir erwarten, dass sich unsere Positionierung in den kommenden Monaten taktisch zwischen Untergewichtung und Neutral bewegen wird. Unseres Erachtens nähert sich der Silbermarkt einem Wendepunkt. Nach fünf aufeinanderfolgenden Defizitjahren dürfte der Markt ab kommendem Jahr wieder einen Überschuss verzeichnen, und nach unserer Einschätzung beginnen die Preise, diesen Wandel der Fundamentaldaten zunehmend widerzuspiegeln. Silbers Doppelrolle als Edel- und Industriemetall sorgt derzeit auf beiden Ebenen für Gegenwind. Als Edelmetall steht Silber weiterhin vor denselben Herausforderungen wie Gold, nämlich einem länger erhöhten Zinsumfeld und anhaltenden ETF-Abflüssen. Gleichzeitig gestaltet sich der Ausblick für die industrielle Nachfrage nach Silber zunehmend ungünstiger. Negative Wachstumsraten bei chinesischen Solaranlagen, gepaart mit starken Anreizen für Materialeinsparungen und Effizienzgewinne infolge des kräftigen Preisanstiegs bei Silber im vergangenen Jahr, mindern den Beitrag eines der wichtigsten Nachfragetreiber für Silber aus den vergangenen Jahren. Angesichts seiner höheren Volatilität und der doppelten Abhängigkeit von monetären und industriellen Zyklen dürfte Silber in einem risikoaversen Umfeld anfälliger bleiben als Gold. Daher erwarten wir, dass Silber weiterhin schlechter abschneidet, bis entweder das geldpolitische Umfeld oder der Ausblick für das Industriewachstum günstiger wird.
Industriemetalle zeigten sich dieses Jahr ausgesprochen widerstandsfähig – besonders angesichts des Gegenwinds durch den stärkeren US-Dollar. Unseres Erachtens wird die Preisentwicklung von Kupfer nach wie vor von zwei dominierenden Themen bestimmt: der KI-Story und den US-Importzöllen. Ein beträchtlicher Teil des Preisaufschlags von Kupfer gegenüber seinen deutlich niedrigeren Produktionskosten spiegelt die Überzeugung der Anleger wider. Sie erwarten, dass die Nachfrage in den kommenden Jahren infolge des Baus von Rechenzentren, des Netzausbaus und anhaltend hoher Investitionen in erneuerbare Energien stark steigen wird. Während Letzteres zweifellos unterstützend wirkte, sind wir der Ansicht, dass der Markt der künftigen Kupfernachfrage infolge von KI-Kapitalausgaben derzeit einen allzu optimistischen Wert beimisst. Dennoch gilt: Solange Anleger ihre bullishe Positionierung beibehalten und dem langfristigen Nachfrage-Narrativ treu bleiben, dürften die Kupferpreise keine nennenswerte Korrektur erfahren. Dies ist besonders bemerkenswert, da die globalen Kupfer-Lagerbestände derzeit alles andere als knapp sind, wie wir in unserem vorherigen Quartalsausblick hervorgehoben haben. Die Zusammensetzung dieser Lagerbestände spielt jedoch eine wichtige Rolle. Ein Grossteil des scheinbaren Überschusses konzentriert sich auf die Vereinigten Staaten, wo die Lagerbestände in den letzten 12 Monaten im Vorfeld einer möglichen Zollentscheidung massiv gestiegen sind. Folglich dürfte die US-Handelspolitik die nächste grössere Preisbewegung bei Kupfer bestimmen.
Nach Ablauf der Frist vom 30. Juni für die Überprüfung durch den US-Handelsminister erwarten die Märkte, dass die Regierung in den kommenden Wochen ihre Haltung zu Kupferzöllen klarstellt. Wir sehen drei mögliche Szenarien:
Wie in den anderen Sektoren dominierten die Entwicklungen im Nahen Osten im zweiten Quartal 2026 das Umfeld für Agrarrohstoffe. Steigende Inputkosten (wie Diesel) und Sorgen über eine mögliche Verknappung des Düngemittelangebots in der Pflanzsaison der südlichen Hemisphäre standen einer allgemein günstigen Anbausituation in den USA gegenüber. Zudem weckte die Erwartung eines besonders starken El-Niño-Wetterphänomens erneutes Anlegerinteresse. Unser Ausblick für Agrarrohstoffe wurde gegenüber den Vorquartalen konstruktiver. Das übergeordnete Thema ist ein potenziell nachfragegetriebener Markt, während die Risiken regionaler Produktionsausfälle zunehmen.
Bei Mais halten sich stützende und belastende Faktoren die Waage. Oberflächlich betrachtet bleiben die globalen Lagerbestände komfortabel, die Produktionsaussichten in den wichtigsten Exportländern verbessern sich weiterhin, und die US-Erntebedingungen in den zentralen Anbauregionen liegen derzeit im historischen Rahmen. Die Nachfrageseite scheint hinreichend unterstützt zu sein – getragen von einer soliden Futtermittel- und einer hohen Ethanol Nachfrage. Ein wesentliches Aufwärtsrisiko könnte von China ausgehen. Sollte die Erfüllung des aktuellen Handelsabkommens zu einem deutlichen Anstieg der Käufe von US-Mais führen – was in den letzten Jahren nicht zu beobachten war –, könnten sich die globalen Nachfrageerwartungen erheblich verbessern und den Preisen zusätzliche Unterstützung bieten.
Sojabohnen dürften der primäre Nutzniesser eines etwaigen Anstiegs chinesischer Agrarkäufe sein, was uns konstruktiver stimmt als noch zu Jahresbeginn. Gemäss dem US-Factsheet hat sich China verpflichtet, 25 Millionen Tonnen US-Agrarprodukte zu kaufen. Berichten zufolge kehrte China Anfang Juni auch zum US-amerikanischen Sojamarkt zurück und kaufte fünf bis zehn Ladungen zur Lieferung im September und Oktober. Diese Käufe haben zusammen mit den sich verbessernden Handelsbeziehungen zwischen Washington und Peking einen bedeutenden Nachfrageimpuls geliefert. An den Märkten wird überdies die Rücknahme der fentanyl-bezogenen US-Zölle diskutiert, was China dazu veranlassen könnte, seinen verbleibenden Zoll von 10 Prozent auf US-Agrarprodukte aufzuheben. Sollte dies bestätigt werden, wären US-Sojabohnen gegenüber brasilianischen und argentinischen Lieferungen äusserst wettbewerbsfähig, was die Nachfrage potenziell über staatliche Importeure wie Sinograin und COFCO hinaus ausweiten könnte. Zwar begrenzt die Rekordproduktion in Südamerika das Aufwärtspotenzial weiterhin und schränkt die potenziellen Aussichten auf einen anhaltenden Bullenmarkt ein; der Nachfrageausblick hat sich jedoch hinreichend verbessert, sodass wir uns in Richtung einer neutralen Positionierung bewegen. Bei Sojabohnenöl bleiben wir positiver gestimmt: Eine robuste Biokraftstoffnachfrage und die Stärke im breiteren Pflanzenölsegment bieten weiterhin strukturelle Unterstützung.
Bei Weizen bleiben die Fundamentaldaten vergleichsweise schwach, was künftig zu höheren Preisen führen könnte. Die Exportflüsse bleiben weiterhin robust, der Ernteverlauf war in den wichtigsten Anbauregionen im Allgemeinen günstig, und die globale Versorgungslage bleibt komfortabel. Allerdings gibt es einzelne Bereiche, die Anlass zur Sorge geben. Australien steht vor einer der schwächsten Weizenernten der letzten Jahre, da sich ein trockeneres El-Niño-Wettermuster abzeichnet, das die Produktion um rund 25 Prozent verringern dürfte. Auch in den USA bleibt der Zustand des Winterweizens im historischen Vergleich schlecht: Nur 26 Prozent der Ernte wurden als gut bis sehr gut eingestuft, was einen moderat stützenden Faktor für die Preise darstellt.
Im Agrarbereich sehen wir derzeit die attraktivsten Chancen im Soft-Commodity-Komplex. Das zentrale Thema bei den Soft Commodities ist das wachsende Risiko im Zusammenhang mit einem starken El-Niño-Wettermuster, das die Ernteerträge negativ beeinflussen und in einigen Fällen Exportbeschränkungen zum Schutz der inländischen Versorgung auslösen könnte (siehe Abbildung 3).
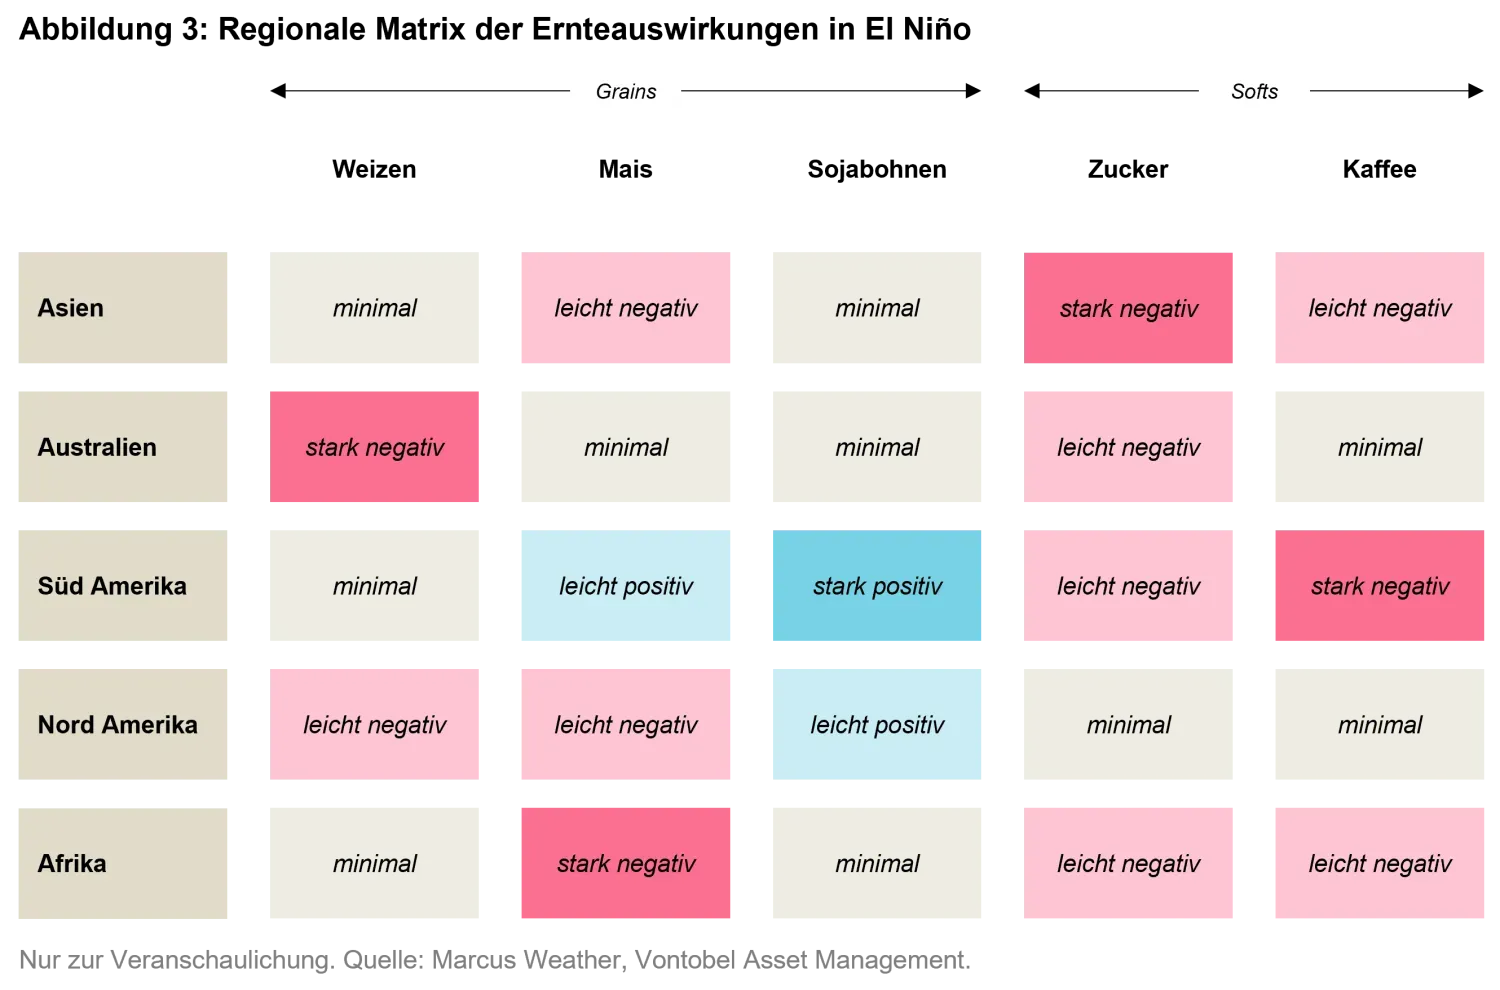
Zucker wird zunehmend attraktiv. Was als Jahr mit komfortabler Marktversorgung begann, entwickelt sich allmählich zu einem ausgeglicheneren (und möglicherweise defizitären) Markt. Die zunehmende Ausrichtung Brasiliens auf die Ethanolproduktion aus Zuckerrohr, die anhaltenden Exportbeschränkungen in Indien und wetterbedingte Risiken in ganz Asien trugen allesamt zu einem deutlich konstruktiveren Ausblick bei. Da die Preise nach wie vor nahe Mehrjahrestiefs handeln und Managed Money substanzielle Netto-Short-Positionen hält, bietet der Markt ein zunehmend attraktives Risiko-Ertrags-Profil. Auch Kakao sticht als potenziell bullische Gelegenheit hervor. Die Produktionsaussichten in Elfenbeinküste haben sich merklich verschlechtert, während die Prognosen weiterhin auf ein starkes El-Niño-Ereignis hindeuten. Angesichts der hohen Empfindlichkeit von Kakao gegenüber westafrikanischen Witterungsbedingungen könnte jede weitere Verschlechterung der Ernteperspektiven ein ohnehin schon fragiles Angebotsumfeld weiter anspannen. Obwohl erhöhte Preise letztlich auf die Verbrauchernachfrage drücken könnten, dürfte die kurzfristige Marktrichtung in erster Linie von angebotsseitigen Entwicklungen bestimmt bleiben. Kaffee entwickelte sich zuletzt zu einem der volatilsten Märkte innerhalb des Rohstoffuniversums. Erntestörungen in Brasilien, sinkende Lagerbestände und wachsende Sorgen über El-Niño-bedingte Wetterrisiken stellten die Erwartungen eines beträchtlichen globalen Überschusses in Frage. Auch wenn wir noch nicht bereit sind, eine strukturell bullische Haltung einzunehmen – insbesondere angesichts der Erwartungen einer brasilianischen Rekordernte von rund 75 Millionen Säcken –, deutet das jüngste Marktverhalten darauf hin, dass die Verkäufe der Produzenten verhalten blieben, was zu einer engeren kurzfristigen Versorgungslage beigetragen hat. Die Kombination aus Wetterunsicherheit, möglichem Short-Covering und sinkenden Lagerbeständen schafft ein zunehmend günstiges Umfeld für taktische Chancen im weiteren Verlauf.
Obwohl die geopolitischen Risiken erhöht bleiben und weiterhin Phasen der Volatilität auslösen werden, dürften sie eher als Katalysatoren wirken als die primäre Preisrichtung vorzugeben. Stattdessen dürften rückläufige Lagerbestände, Wetterentwicklungen, Produktionstrends sowie sich wandelnde Nachfragemuster zu den massgeblichen Treibern der Marktentwicklung avancieren. Vor diesem Hintergrund bevorzugen wir weiterhin Rohstoffe, bei denen die Fundamentaldaten angespannt bleiben oder sich verbessern, und bleiben in Märkten selektiv, in denen die Erwartungen bereits übermässig optimistisch erscheinen. Unseres Erachtens wird das zweite Halbjahr disziplinierte Anleger belohnen, die weniger auf die Schlagzeilen als vielmehr auf die zugrunde liegenden Marktgleichgewichte achten.