Neuemissionen: nach wie vor lohnenswert, aber nicht um jeden Preis
Das Emissionsvolumen am Markt für Unternehmensanleihen bleibt solide. Allein im US-Investment-Grade-Segment wurden in den ersten sieben Monaten des Jahres 2025 neue Anleihen im Wert von rund USD 1 Billion platziert, während Europa ein Bruttoemissionsvolumen von etwa EUR 400 Milliarden verzeichnete. Diese Zahlen liegen leicht über dem Vorjahresniveau, insbesondere in Europa. Von Anlegerseite wurden diese Volumina gut absorbiert, da die Nettoemissionen im gleichen Zeitraum deutlich niedriger ausfielen – rund USD 300 Millionen in den USA und etwa EUR 130 Millionen in Europa. Zu den grössten Anleihentransaktionen des Jahres 2025 zählten bislang die M&A-bezogene Refinanzierung von Mars («Consumer») über USD 26 Milliarden sowie die Emission von Morgan Stanley («Banking») über USD 20 Milliarden.
Anleger werden in der Regel durch die Prämien angelockt, die auf neue Anleihen gewährt werden. Diese hängen von mehreren Faktoren ab, darunter das aktuelle Marktumfeld, die Risikobereitschaft der Anleger, die Reputation und die Erfolgsbilanz des Emittenten sowie das jeweilige Transaktionsvolumen.
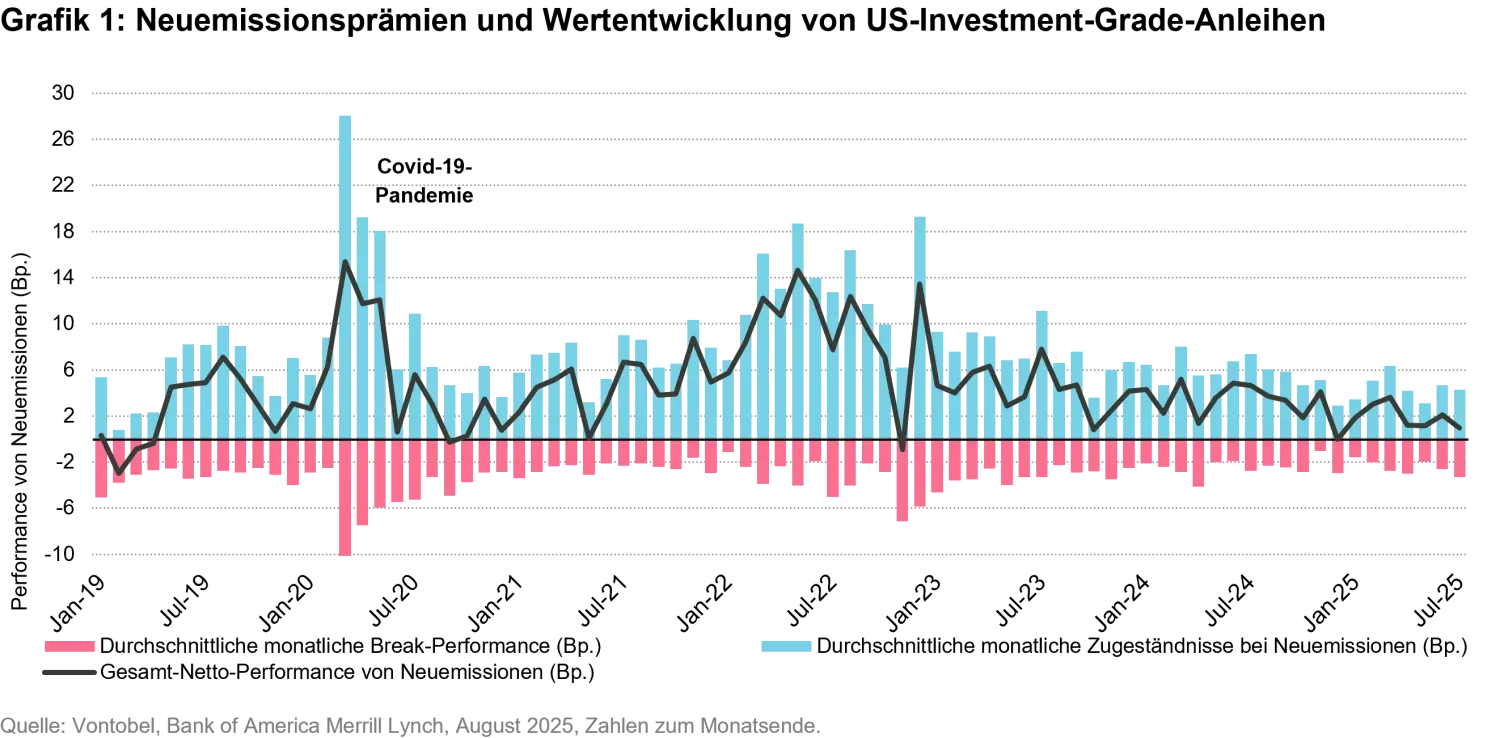
Ein Blick auf die Entwicklung der Neuemissionsprämien in den vergangenen Jahren zeigt, dass die höchsten Aufschläge in Phasen erhöhter Volatilität zu verzeichnen waren, etwa zu Beginn der Covid-19-Pandemie Anfang 2020. Derzeit bewegen sich die Prämien am unteren Ende des historischen Durchschnitts, liegen jedoch immer noch über dem Niveau von Anfang 2025 (siehe blaue Balken in Grafik 1). In den meisten Fällen generieren neue Anleihenemissionen für Anleger tendenziell Alpha, da sich die Renditeaufschläge nach der Emission im Durchschnitt einengen (siehe rote Balken in Grafik 1).
Was ist in Zukunft zu erwarten?
Für das Jahr 2025 können Anleger davon ausgehen, dass das Gesamtvolumen der Bruttoemissionen von US-Investment-Grade-Anleihen etwa USD 1,5 Billionen erreichen wird. Da bis August bereits rund USD 1 Billion emittiert wurde, dürften für die verbleibenden Monate des Jahres weitere USD 500 Milliarden hinzukommen. Im September ist erneut mit einer Phase solider Neuemissionen zu rechnen.
Die Anlegerzuflüsse in Unternehmensanleihefonds bleiben hoch, getragen von der anhaltenden Suche nach Rendite im aktuellen Marktumfeld. Die Überwachung der Neuemissionsprämien kann als wertvoller Indikator für die Risikobereitschaft der Anleger in den kommenden Monaten dienen. Eine unterdurchschnittliche Neuemissionsprämie ist angesichts hoher Aktienbewertungen und eines «Risk-on»-Marktumfelds plausibel.
Um das Performancepotenzial neuer Anleihen auszuschöpfen, sollten Anleger unserer Ansicht nach weiterhin aktiv am Primärmarkt agieren. Gleichzeitig halten wir es für entscheidend, selektiv und diszipliniert vorzugehen, da nicht jede Neuemission im derzeitigen Umfeld enger Prämien attraktiv ist. Unser Fazit: Die Chancen bleiben lohnenswert – jedoch nicht um jeden Preis.
Carry bei europäischen Investment-Grade-Unternehmensanleihen finden
Die EUR-Renditeaufschläge haben sich in den Sommermonaten weiter verengt. Unternehmensanleihen mit BBB-Rating werden derzeit mit etwa 88 Basispunkten OAS (optionsbereinigter Renditeaufschlag) nahe ihrem 10-Jahres-Tief gehandelt, während Anleihen mit A-Rating bei 69 Basispunkten nur geringfügig über ihrem historischen Tief von 63 Basispunkten notieren. Auch wenn die Renditeaufschläge von Anleihen mit Single-A-Rating weiterhin leicht über ihrem langfristigen Durchschnitt liegen, ist es unwahrscheinlich, dass eine ausschliessliche Konzentration auf dieses Segment ausreichend Carry generiert, um eine Outperformance zu erzielen. Daher sondieren wir verschiedene Bereiche des Marktes, um attraktivere Wertpotenziale zu identifizieren.
Duration: Verbleib im mittleren Bereich der Kurve
Wir sehen nur begrenzte Vorteile darin, die Duration weit ins lange Ende der Kurve (20 Jahre und mehr) auszudehnen. Die anhaltenden Risiken einer Versteilerung – bedingt durch Haushaltsdefizite und die niederländischen Rentenreformen1 – sprechen unserer Ansicht nach für Vorsicht am langen Ende der Kurve. Stattdessen bevorzugen wir den mittleren Bereich der Kurve (6–10 Jahre), wo Anleger weiterhin Carry einfangen können, ohne ein unverhältnismässig hohes Zinsrisiko einzugehen. Diese Einschätzung im Zinsbereich unterscheidet sich leicht von der unserer Kollegen, die eine moderate Versteilerung der Kurve deutscher Bundesanleihen erwarten (siehe «Zölle, Handel und steigende Preise – eine Herausforderung für die Zentralbanken» von Daniel Karnaus).
Sektoren: Gesundheitswesen im Fokus
Das Gesundheitswesen steht seit den Diskussionen über US-Zölle nach Section 232, welche die Abhängigkeit von importierten Medikamenten und aktiven Wirkstoffen verringern sollen, verstärkt im Blickpunkt. Bisher blieben die Auswirkungen auf die Anleihenmärkte begrenzt. Europäische Gesundheitsanleihen haben seit Jahresbeginn leicht schwächer abgeschnitten als der breitere Euro-IG-Index, mit einer überdurchschnittlichen Rendite von 1,4 Prozent gegenüber 1,7 Prozent. Die Renditeaufschläge im Sektor sind weiterhin enger als im Gesamtmarkt, wenn auch weniger ausgeprägt als zu Jahresbeginn.
Grosse Pharma-Emittenten scheinen gut geschützt zu sein. Roche hat beispielsweise seine bedeutende Präsenz in den USA und ungenutzte Kapazitäten hervorgehoben, die bei Bedarf zusätzliche Produktion aufnehmen könnten. Auch AstraZeneca hat auf seine diversifizierten Lieferketten und die Flexibilität hingewiesen, die Produktion lokal zu verlagern, während Lonza keine wesentlichen Auswirkungen aufgrund der US-Handelspolitik erwartet. Das Generika-Segment ist hingegen anfälliger. US-Handelsberater Peter Navarro hat signalisiert, dass Zölle dieses Segment unverhältnismässig stark belasten könnten. Unternehmen wie Teva sind jedoch teilweise geschützt, da mehr als die Hälfte ihres US-Umsatzes bereits im Inland erwirtschaftet wird. Derzeit stellen diese Risiken eher ein Medienthema dar, ohne die Renditeaufschläge massgeblich zu beeinflussen. Wir behalten daher eine neutrale Haltung gegenüber dem Sektor bei.
Nachrangigkeit: Chancen bei Hybrids
Corporate Hybrids werden weiterhin von starken technischen Faktoren gestützt, darunter ein knappes Angebot, solide Nachfrage und anhaltende Short-Positionen. Die Senior-Hybrid-Basis – d. h. die Differenz der Renditeaufschläge zwischen einer vorrangigen unbesicherten Anleihe und einer Corporate Hybrid desselben Emittenten mit gleichem Kündigungstermin – hat sich im Durchschnitt auf rund 100 Basispunkte OAS verringert, nach 165 Basispunkten im April. Trotz dieser Verengung sehen wir nach wie vor ein relatives Wertpotenzial und halten an unserer Übergewichtung fest.
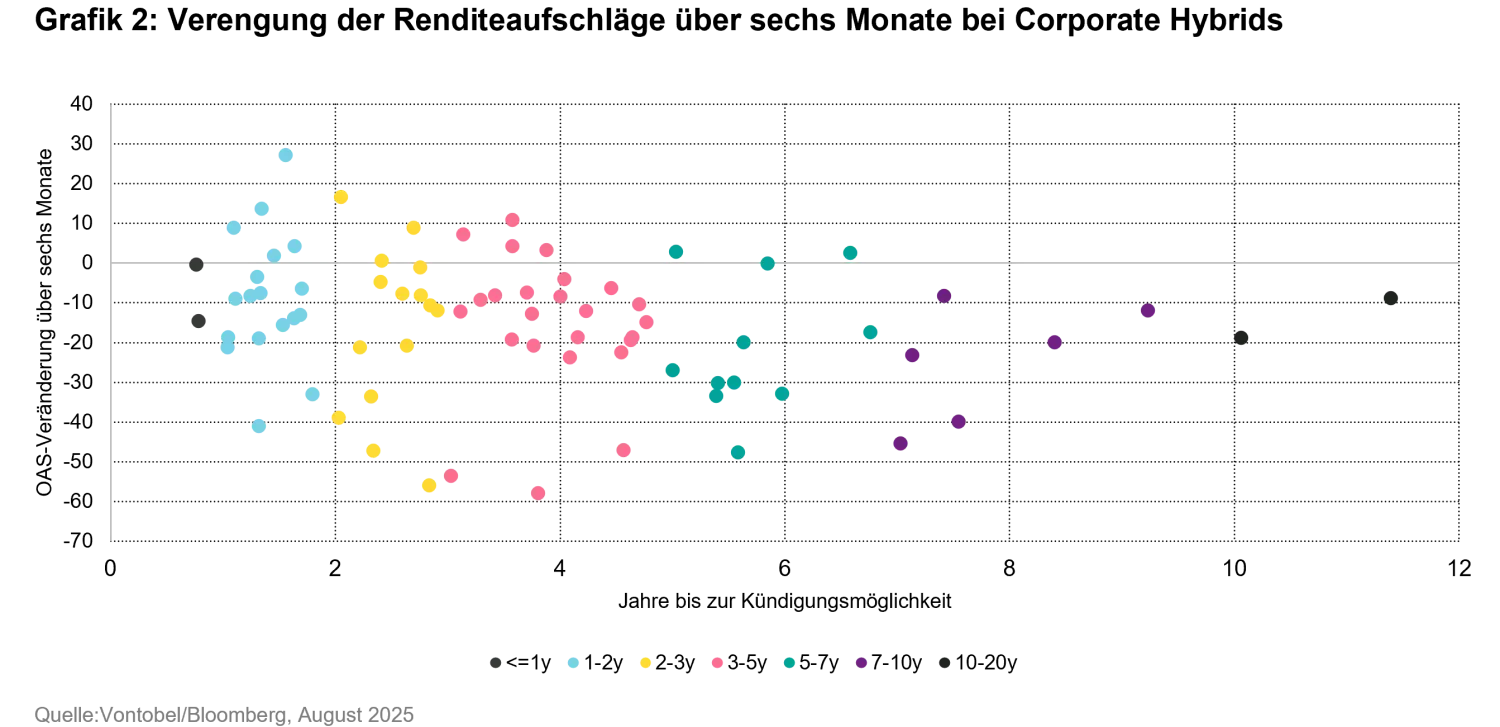
Zu Beginn des Jahres konnten wir von attraktiven Verwerfungen bei Hybrids mit kurzer Laufzeit profitieren, die sich im Zuge des Ausverkaufs im April stark ausgeweitet hatten. Da sich diese Gelegenheit inzwischen weitgehend verflüchtigt hat, richten wir unseren Fokus nun auf Hybrids mit mittlerer Laufzeit und bevorzugen eine Verlängerung der Duration bei Kernemittenten mit Kündigungstermin bis 2030. Grafik 2 zeigt die Veränderung des OAS über sechs Monate für verschiedene Kündigungstermine, wobei sich die meisten Chancen unten links befinden – also dort, wo die stärkste Verengung der Renditeaufschläge bei kurzen Kündigungsterminen aufgetreten ist.
Fazit
Da sich die Renditeaufschläge für Euro-Unternehmensanleihen nahe ihrem historischen Tiefstand befinden, erfordert die Generierung von Alpha eine selektive Positionierung. Wir sehen die attraktivsten Chancen im mittleren Bereich der Zinskurve, bleiben im Gesundheitssektor vorsichtig, aber ausgewogen, und bevorzugen weiterhin Corporate Hybrids als Quelle für Carry und relatives Wertpotenzial.